
PepsiCo und Hormel: Dividendenkönige 25 und 50 Prozent im Minus
PepsiCo notiert 25 Prozent unter seinem Fünf-Jahres-Hoch, Hormel mehr als 50 Prozent darunter – der US-Dienst Motley Fool sieht darin eine Chance.
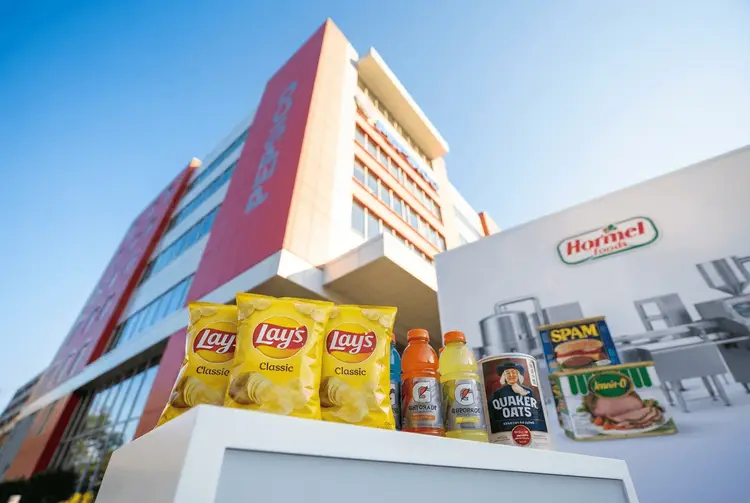
Die Aktien von PepsiCo und Hormel stehen an der Wall Street derzeit unter Druck. PepsiCo (PEP) notiert rund 25 Prozent unter seinem Fünf-Jahres-Hoch, Hormel (HRL) sogar mehr als 50 Prozent darunter. Beide Unternehmen zählen zu den sogenannten Dividendenkönigen und bieten aktuell Dividendenrenditen von 4,1 Prozent (PepsiCo) und 5,1 Prozent (Hormel).
Der US-Finanzdienst The Motley Fool sieht in dieser Kombination aus Kursrückgang und hoher Ausschüttung eine langfristige Chance. Der am 7. November 2026 veröffentlichte Beitrag argumentiert, dass sich der Kauf hochverzinslicher Dividendenkönige lohnt, solange diese an der Börse unbeliebt sind – vorausgesetzt, Anleger denken in Jahrzehnten und nicht in Tagen. PepsiCo ist laut dem Beitrag eines der größten Unternehmen für Konsumgüter des täglichen Bedarfs (Consumer Staples) der Welt, Hormel gilt als Ikone der Lebensmittelindustrie mit Fokus auf Proteine.
Die Gründe für die Kursschwäche sind real: Auf Branchenebene liegt die Inflation hoch, was die Gewinnmargen unter Druck setzt und dazu führt, dass Verbraucher ihre Budgets straffen. Gleichzeitig verschieben sich die Kaufgewohnheiten der Konsumenten hin zu gesünderen Lebensmitteln, weshalb Lebensmittelhersteller investieren müssen, um ihre Produktportfolios anzupassen. Der Beitrag nennt diese Probleme ausdrücklich und will sie nicht ignorieren – ordnet sie aber als relativ normale Belastungen im Sektor der Konsumgüter des täglichen Bedarfs ein.
Beide Unternehmen haben vergleichbare Phasen in über 100 Jahren überstanden
Sowohl Hormel als auch PepsiCo blicken auf eine Geschichte zurück, die mehr als 100 Jahre zurückreicht. Sie haben solche Phasen nach Einschätzung des Beitrags bereits in der Vergangenheit überstanden, und es sei sehr wahrscheinlich, dass sie dies auch erneut tun werden. Unterstrichen wird das durch den Status als Dividendenkönig: Beide Unternehmen haben ihre Dividenden seit mehr als 50 Jahren jährlich erhöht. Das geschieht nicht zufällig, sondern erfordert ein starkes Geschäftsmodell, das sowohl in guten als auch in schlechten Zeiten gut umgesetzt wird. Derzeit herrschen zwar schlechte Zeiten vor, doch genau darin liegt für Anleger, die hohe Erträge bevorzugen, die Chance.
Der Vergleich macht das Ausmaß der laufenden Ausschüttung deutlich: Der S&P-500-Index weist eine Dividendenrendite von rund 1 Prozent auf, eine durchschnittliche Aktie im Sektor der Konsumgüter des täglichen Bedarfs bringt 2 Prozent Rendite. PepsiCo liegt mit 4,1 Prozent und Hormel mit 5,1 Prozent deutlich darüber. Wer heute kauft, sichert sich nach der Logik des Beitrags einen passiven Einkommensstrom, der sich über Jahrzehnte aufbauen kann, während die operativen Probleme allmählich an Gewicht verlieren.
PepsiCo ist Marktführer bei salzigen Snacks und Nummer zwei im Getränkesegment
PepsiCo dürfte die bessere Wahl für konservative Einkommensinvestoren sein. Das Unternehmen ist global tätig und verfügt über Geschäftsbereiche in den Sektoren Getränke, Snacks und verpackte Lebensmittel. Es ist Marktführer bei salzigen Snacks und Nummer zwei im Getränkesegment. Markenstärke, Vertriebsmacht, Marketingkompetenz und Innovationskraft können laut dem Beitrag mit jedem anderen Unternehmen im Bereich der Konsumgüter des täglichen Bedarfs mithalten.
Im dritten Quartal 2026 stiegen die organischen Umsätze des Unternehmens trotz der aktuellen Gegenwinde um 1,3 Prozent. Das lag allerdings weit hinter dem wichtigsten Konkurrenten Coca-Cola (KO) zurück, der im Quartal organische Umsatzwachstumsraten von 7 Prozent verzeichnete. Dieser Rückstand macht die Investoren pessimistisch, doch PepsiCo findet weiterhin Wege zum Wachstum, und irgendwann wird sich das Geschäft voraussichtlich wieder erholen. Wer heute kauft, kann die attraktive Ertragsspanne einsammeln, während er auf die Belebung wartet.
Die Hormel Foundation hält rund 47 Prozent der Anteile und wünscht stabile Ausschüttungen
Der Besitz von Hormel erfordert etwas mehr emotionale Resilienz. Zwar ist die Dividendenrendite attraktiv, doch die organischen Umsätze des Unternehmens fielen im dritten Quartal 2026 um 2 Prozent. Das folgt auf ein Jahr oder mehr an Wachstum, was darauf hindeutet, dass die Turnaround-Bemühungen des Unternehmens auf eine holprige Phase gestoßen sind.
Positiv zu vermerken ist, dass das Lebensmittelgeschäft des Dividendenkönigs stark auf Proteine fokussiert ist, was es in einen beliebten Ernährungstrend positioniert. Zudem verfügt das Unternehmen über ein großes Geschäftsfeld im Food-Service-Sektor, das sehr gut läuft. Der Beitrag spricht insofern ausdrücklich von sowohl positiven als auch negativen Aspekten.
Eine besondere Nuance könnte die Aktie für langfristig denkende Anleger interessant machen. Die Hormel Foundation besitzt rund 47 Prozent der Hormel-Aktien. Die Stiftung nutzt die erhaltenen Dividenden, um ihre philanthropischen Bemühungen zu fördern, und möchte daher eine zuverlässige und langsam wachsende Dividende über die Zeit sehen – im Grunde genau das, was die meisten Dividendeninvestoren ebenfalls wünschen. Ein zentrales Ziel des Trusts ist es zudem, sicherzustellen, dass Hormel ein eigenständiges Unternehmen bleibt. Das verschafft dem Management den Spielraum für langfristige Investitionsentscheidungen, unabhängig vom typischen kurzfristigen Fokus der Wall Street.
aktien.news hat PepsiCo seit Mai 2026 mehrfach als Dividendenaktie eingeordnet
Bereits am 17.05.2026 berichtete aktien.news, dass PepsiCo und Procter & Gamble in einem ungewissen wirtschaftlichen Umfeld – geprägt von Zöllen, dem Iran-Krieg, ausbleibenden Zinssenkungen der US-Notenbank Federal Reserve und einem schwachen Arbeitsmarkt – als überzeugende langfristige Investments gelten, gestützt auf Dividendenhistorie, Bewertungen und Marktstellung. PepsiCo verkauft demnach Getränke und Lebensmittel unter bekannten Marken.
Am 19.05.2026 folgte ein Bericht über Dividendenkönige mit mindestens 50 Jahren steigender Ausschüttungen, in dem PepsiCo neben Becton Dickinson, H. B. Fuller, PPG Industries und Tennant Co. genannt wurde. Am 08.10.2026 stellte aktien.news drei Dividendenaktien für einen 20-Jahres-Horizont vor, darunter Kimberly-Clark, PepsiCo und Sysco. Am 21.10.2026 berichtete aktien.news über vier Dividendenaktien mit über 4 Prozent Rendite – PepsiCo, McCormick, Clorox und Hormel – und verwies auf das angespannte Branchenumfeld mit sich ändernden Kaufgewohnheiten und gestrafften Budgets der Konsumenten. Damit ist die Argumentation des aktuellen Beitrags keine neue Einzelmeinung, sondern setzt eine Serie von Einschätzungen fort.
Deutsche Privatanleger müssen hohe Ausschüttung gegen Kursrisiko abwägen
Für deutsche Anleger, die auf verlässliche Ausschüttungen setzen, sind beide Aktien vor allem unter Einkommensgesichtspunkten interessant. Beide Konzerne sind global aufgestellt und im defensiven Sektor der Konsumgüter des täglichen Bedarfs tätig, dessen Produkte unabhängig von der Konjunktur nachgefragt werden. Die hohen Renditen gehen allerdings mit Kursrisiken einher: PepsiCo und Hormel notieren deutlich unter ihren Fünf-Jahres-Hochs, und die operative Entwicklung ist zuletzt unterschiedlich verlaufen – Wachstum bei PepsiCo, ein Rückgang der organischen Umsätze bei Hormel.
Zu beachten ist außerdem, dass es sich um eine Einschätzung des US-Finanzdienstes Motley Fool handelt und nicht um eine Kauf- oder Verkaufsempfehlung. Anleger sollten die genannten Kennzahlen mit ihren eigenen Erwartungen und ihrer Risikoneigung abgleichen sowie die spezifischen Risiken eines Engagements in Einzelaktien berücksichtigen.
Eine Erholung des Geschäfts erfordert nach Einschätzung des Beitrags Geduld
Konkrete Termine für eine Erholung nennt der Beitrag nicht. Er verweist darauf, dass PepsiCo weiterhin Wege zum Wachstum findet und sich das Geschäft irgendwann voraussichtlich wieder belebt. Bei Hormel deuten die gesunkenen organischen Umsätze im dritten Quartal 2026 auf eine holprige Phase der Turnaround-Bemühungen hin, während das Protein-Geschäft und der Food-Service-Bereich positive Signale liefern.
Beide Unternehmen haben in ihrer mehr als 100-jährigen Geschichte vergleichbare Phasen überstanden und ihre Dividenden über Jahrzehnte hinweg Jahr für Jahr erhöht. Der Beitrag argumentiert deshalb, dass Anleger auch nach einer Erholung von Geschäft und Kurs nicht zwingend verkaufen müssen: Wer auf so hohe Erträge aus historisch zuverlässigen Dividendenaktien verzichtet, verliert die Ausschüttungen der kommenden Jahrzehnte.
Drei Fachbegriffe erleichtern das Verständnis des Beitrags
- Dividendenkönig: Ein Unternehmen, das seine Dividende seit mehr als 50 Jahren in Folge jährlich erhöht hat.
- Organisches Umsatzwachstum: Umsatzwachstum aus eigener Kraft, also ohne Zukäufe oder Währungseffekte.
- Consumer Staples: Sektor der Konsumgüter des täglichen Bedarfs, dessen Produkte unabhängig von der Konjunktur nachgefragt werden.