
Kepler-Analyst wählt drei Fonds für den Partner und warnt vor Value-ETFs
Ein Kepler-Analyst stellt sein Drei-Fonds-Portfolio vor, kritisiert Value-ETFs wegen Micron und nennt britische Small-Cap- und Value-Trusts.
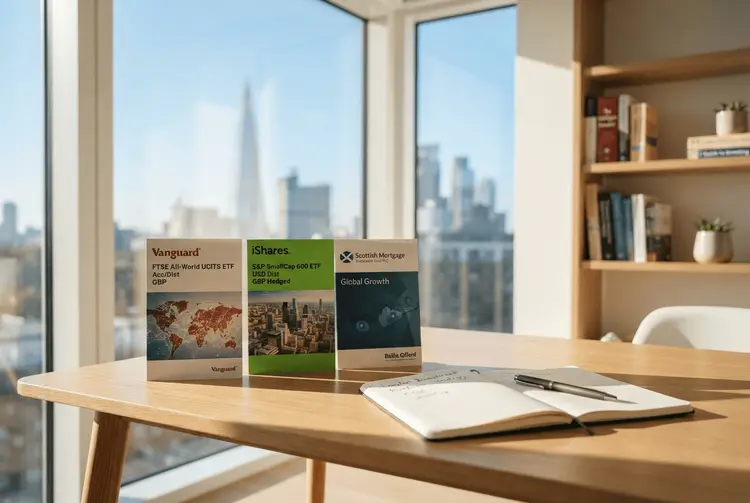
Indexfonds haben viel geleistet: Sie haben das Bewusstsein für Investitionen geschärft – besonders bei jungen Briten – und den Vermögensaufbau so erschwinglich und zugänglich gemacht wie nie zuvor. Das schreibt David Brenchley von Kepler Trust Intelligence in einem am 6. November 2026 veröffentlichten Beitrag. Man müsse nicht mehr einen Broker anrufen und überproportionale Gebühren zahlen, um am Wohlstandskapitalismus teilzuhaben. Der wahre Reiz des passiven Investierens liege in seiner Einfachheit.
Brenchley beschreibt das Portfolio seiner Partnerin Dani, das aus drei Fonds besteht: dem Vanguard FTSE All-World UCITS ETF GBP (LSE:VWRL), der Exposure zu den größten Unternehmen der Welt bietet, dem iShares S&P SmallCap 600 ETF USD Dist GBP (LSE:ISP6), der kleinere US-Unternehmen abdeckt und bald durch ein globales Angebot ersetzt werden könnte, sowie Scottish Mortgage Ord (LSE:SMT) für etwas Würze. Der Autor empfiehlt vorwiegend passive Fonds – nicht, weil er aktives Fundmanagement ablehne, sondern weil der Besitz von nur drei Fonds wartungsarm und leicht verständlich sei.
Der Beitrag wird von Kepler Trust Intelligence bereitgestellt, einer auf Investmenttrusts spezialisierten Website für private und professionelle Anleger. Kepler Trust Intelligence ist ein externer Anbieter und nicht Teil von interactive investor. Die Inhalte dienen ausschließlich Informationszwecken und stellen keine persönliche Empfehlung dar; sie gelten als Marketingkommunikation und nicht als unabhängige Forschung.
Der Analyst hält aktives Management nicht für Betrug
Brenchley betont, dass er aktives Management selbst gerne unterstütze, da er die Herausforderung suche und hoffe, darin gut zu sein. Für andere bestehe der Anlagewert von Indexfonds darin, dass durchschnittlich gemanagte aktive Fonds nach Kosten breite Indizes unterperformen und es schwierig sei, vorherzusagen, welche gut abschneiden werden. Eine breite Streuung ergebe in diesem Licht Sinn.
Heute scheine jedoch die Argumentation vieler Befürworter passiver Investments darin zu bestehen, dass aktives Management eine Art Betrug sei, der Verbraucher weiterhin ausbeute. Das sei offensichtlich nicht wahr, wie der Umstand beweise, dass SMT der leistungsstärkste Fonds in Danis Portfolio sei. Tatsächlich sei passives Investieren nicht ohne eigene Fallstricke.
Immer mehr ETFs decken nischige Themen ab
Mit wachsender Popularität würden immer mehr börsengehandelte Fonds (ETFs) in immer nischigeren, thematischen Bereichen aufgelegt – ganz zu schweigen vom „Unsinn mit gehobenen Single-Stock-ETFs". Selbst viele ETFs, die eher mainstream-tauglich sein sollten, erwiesen sich bestenfalls als fragwürdig, schlimmstenfalls als irreführend.
Der Autor nimmt das Value-Investing als Beispiel. Neben der Investition in kleinere Unternehmen sei die Investition in günstige Aktien eine der beiden besten Möglichkeiten, langfristig zu outperformen. Der jährliche Value-Premium im US-Aktienmarkt zwischen 1927 und 2025 habe laut Fama-French-Drei-Faktor-Modell bei circa 4,2% gelegen. Value-Aktien hätten Growth-Aktien in fast 60% der Fälle übertroffen – in 59 der vergangenen 99 Jahre. Die Schwierigkeit bei diesen Daten bestehe darin, dass sie sich nicht in einem Fonds abbilden ließen: Die Daten seien sehr individuell. Sie erfassten die Renditen von Large-Cap-Value- und Small-Cap-Value-Aktien, gemessen an Book-to-Market-Kennzahlen, und zögen die Renditen von Large-Cap-Growth- und Small-Cap-Growth-Aktien ab. Quelle sei Kenneth R. French von der Dartmouth University. Vergangene Performance sei kein verlässlicher Indikator für zukünftige Ergebnisse.
Der iShares-Value-ETF hält 14% in Micron Technology
Dennoch halte Brenchley angesichts dieser Erkenntnisse eine gewisse Exposure zu Value-Aktien für wichtig. Ein Blick auf die größten globalen Value-ETFs über die Website JustETF.com zeige jedoch etwas Seltsames: Der MSCI World Enhanced Value Index sei konzentrierter als sein breiter, marktkapitalisierungsgewichteter Gegenpart. Der iShares Edge MSCI Wld Val Fctr ETF $Acc GBP (LSE:IWFV) habe 14% seiner rund £5,5 Milliarden Assets in Micron Technology Inc (NASDAQ:MU), den Speicherchip-Hersteller, den Brenchley seit Langem für eines der größten Blasenphänomene im KI-Handel halte. Die Aktien von MU seien im Zeitraum von 12 Monaten um erstaunliche 333% gestiegen.
Die US-Version des iShares-ETFs habe 21% in MU und weitere circa 3% in Cisco Systems Inc (NASDAQ:CSCO). Sowohl MU als auch CSCO hätten laut Bloomberg Book-to-Market-Kennzahlen von ca. 0,12x. Das liege unter dem Durchschnitt des S&P 500 von 0,18x und wirke auf den Autor nicht wie Value-Aktien. Die meisten anderen Value-ETFs erlaubten MU dank ihres niedrigen Forward-Price-to-Earnings-Verhältnisses, das auf einem massiven und dauerhaften Gewinnanstieg basiere, der möglicherweise oder möglicherweise nicht eintrete. Sie hätten zudem Exposure gegenüber Unternehmen wie Applied Materials Inc (NASDAQ:AMAT), Lam Research Corp (NASDAQ:LRCX), Apple Inc (NASDAQ:AAPL), Alphabet Inc Class A (NASDAQ:GOOGL), Amazon.com Inc (NASDAQ:AMZN) und Microsoft Corp (NASDAQ:MSFT). Value sei natürlich subjektiv, aber das sei nicht, wonach er suche.
Britische Small-Cap- und Value-Trusts stehen im Blickfeld
Die globalen Value-Fonds, in die Brenchley investiere, seien tendenziell offen endend, doch er sehe einige gute Optionen bei Value-Investmenttrusts. Da die beiden Faktoren, die langfristig outperformen, Small Caps und Value seien, habe Small-Cap-Value einen Platz in seinem Portfolio. Das Vereinigte Königreich sei hier ein gutes Jagdgebiet. Aberforth Smaller Companies Ord (LSE:ASL), das kürzlich dank starker Performance den Kepler-Wachstumsrating für 2026 erhalten habe, sei dank der rigorosen Value-Ansätze des Managements ein fester Bestandteil seines Portfolios. Ergänzt werde dies durch Allokationen in Rockwood Strategic Ord (LSE:RKW) und Odyssean Investment Trust Ord (LSE:OIT), die beide einen privatkapitalähnlichen Ansatz zur Bewertung und Interaktion mit Micro-Cap-Unternehmen verfolgten und einige der besten Performance-Rekordbücher aller britischen Equity-Trusts aufwiesen.
Im Vereinigten Königreich bleibe Temple Bar Ord (LSE:TMPL) ein Schlüsselelement vieler Portfolios, ebenso wie Fidelity Special Values Ord (LSE:FSV), das einen All-Cap-Ansatz verfolge und große Unternehmen mit kleineren kombiniere. Ein jüngster Zusatz sei BlackRock Latin American Ord (LSE:BRLA) gewesen, nach einer Überreaktion auf Lulas überraschenden Wahlsieg bei der Präsidentschaftswahl, die dazu geführt habe, dass der BOVESPA (und BRLA) auf die Nachricht hin um circa 17% einbrach. Dennoch seien die Aktienrenditen während Lulas Amtszeit beeindruckend gewesen, und die Wahrscheinlichkeit sei hoch, dass er nicht allzu marktfeindlich sein werde – und brasilianische Aktien sähen sowieso günstig aus.
Frühere aktien.news-Berichte ordnen das Thema ein
Bereits am 01.10.2026 berichtete aktien.news, dass sich der Podcast „On the Money" von interactive investor in einer neuen Folge mit Indexfonds und ETFs befasste und eine Rangliste der Top 20 seit Jahresbeginn bis etwa Mitte September erstellte, basierend auf Echtzeit-Käufen der Plattformkunden. Am 24.09.2026 berichtete aktien.news, dass „Value" ein subjektiver Begriff sei und britische Fonds ihn auf sehr unterschiedliche Weise suchten, wobei einige der besten Renditen von Portfolios mit konträrem Einschlag erzielt worden seien. Am 26.10.2026 meldete aktien.news, dass britische Investment Trusts, die auf unterbewertete heimische Aktien setzen, den S&P 500 über die vergangenen drei Jahre übertroffen hätten – eine Analyse von Thomas McMahon von Kepler Trust Intelligence vom 23. Oktober 2026. Bereits am 14.05.2026 berichtete aktien.news, dass der S&P 500 als besonders schwer zu schlagender Index gilt, während aktive Fondsmanager bei Nebenwerten tendenziell einen höheren Anteil an Outperformern aufwiesen.
Der Beitrag liefert deutschen Privatanlegern wichtige Einordnung
Für deutsche Anleger illustriert der Beitrag, wie unterschiedlich der Begriff „Value" in Fonds umgesetzt wird. Ein ETF, der sich als Value-Produkt bezeichnet, kann stark auf einzelne Titel konzentriert sein – im beschriebenen Fall auf Micron Technology. Wer Value-Exposure sucht, sollte daher die Zusammensetzung und Gewichtung eines Fonds prüfen, statt sich auf das Label zu verlassen. Der Autor weist zugleich darauf hin, dass Investmenttrusts in Großbritannien zuletzt mit Aufschlägen gehandelt wurden, was für Käufer ein Bewertungsthema sein kann. Der Beitrag ist als Marketingkommunikation von Kepler Trust Intelligence gekennzeichnet und stellt keine persönliche Empfehlung dar; weder Kepler Partners noch interactive investor übernehmen Verantwortung für Verluste, die infolge einer Handelsidee entstehen könnten.
Die Popularität von Value-Trusts hat zu Aufschlägen geführt
In den letzten Jahren habe es einen echten Popularitätsschub für Value-Investmenttrusts gegeben, begünstigt durch die verbesserte Performance. OIT, TMPL, Murray International Ord (LSE:MYI), BlackRock American Income Trust Ord (LSE:BRAI) und City of London Ord (LSE:CTY) handelten zum Zeitpunkt der Abfassung mit Aufschlägen, wobei RKW, FSV und North American Income Trust Ord (LSE:NAIT) nicht weit dahinterlägen. Da die ETF-Branche zunehmend wachstumsorientierter werde, selbst in ihren angeblich value-fokussierten Angeboten, könnten die Universen der Investmenttrusts profitieren, wenn und sobald es Erschütterungen im KI-Handel gebe.
Diese drei Fachbegriffe sollten Anleger kennen
- Value-Investing: Anlagestrategie, die auf als günstig bewertete Aktien setzt.
- Book-to-Market-Kennzahl: Verhältnis des Buchwerts eines Unternehmens zu seinem Marktwert.
- Investmenttrust: Geschlossener britischer Fonds, dessen Anteile an der Börse gehandelt werden.