
Centrus Energy: Ein sichererer Weg, auf die Nuklearindustrie zu setzen?
Centrus Energy will das Duopol bei der Urananreicherung aufbrechen – doch die Aktie verliert massiv an Wert.
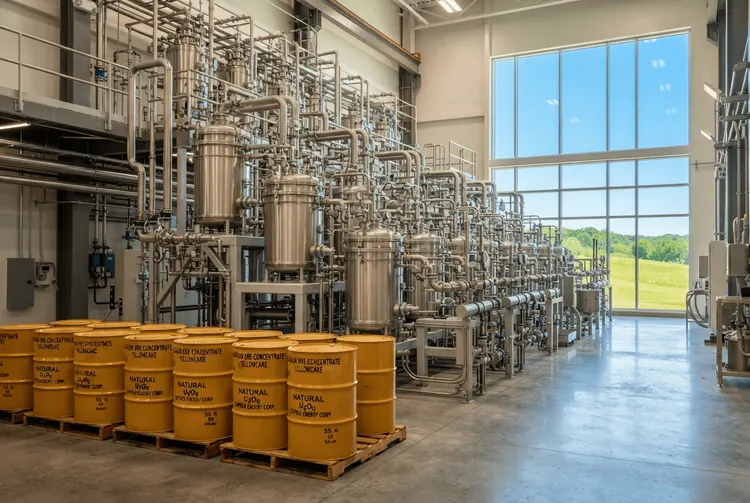
Die Urananreicherung ist eine der exklusivsten Nischen im globalen Energiemarkt. Nur zwei Unternehmen außerhalb Russlands und Chinas verfügen über entsprechende Kapazitäten – beide mit Sitz in Europa. Der US-Konzern Centrus Energy will dieses Duopol aufbrechen und wieder in die Produktion einsteigen. Doch der Weg dorthin ist steinig, wie der jüngste Kursverfall der Aktie zeigt.
Centrus-Aktien profitierten in den vergangenen Jahren zunächst von der KI-Welle, die einen enormen Energiebedarf erwarten lässt. Ende vergangenen Jahres erreichte der Kurs seinen Höhepunkt. Seither hat das Papier massiv an Dynamik verloren – ähnlich wie andere Atomaktien. Vom Höchststand aus beträgt das Minus inzwischen 67 Prozent.
Mehr Wettbewerb am Markt
Der Rückgang hat mehrere Ursachen. Vikram Bagri, Equity-Analyst bei Citi, verweist auf ein gestiegenes Angebot an Nuklearaktien am öffentlichen Markt. "In letzter Zeit sind weitere Nuklearbörsennotierungen erfolgt, und bestehende Unternehmen wie NuScale, Oklo und Centrus haben zusätzliches Eigenkapital aufgenommen", so Bagri. Zudem belasten steigende Zinsen die Bewertung von Nuklearprojekten, die besonders kapitalintensiv sind und lange Planungszeiträume aufweisen.
Trotz des Kursrutsches sind Centrus-Aktien mit dem etwa 52-fachen des erwarteten Gewinns nicht gerade günstig. Im Vergleich zu anderen Werten der Branche wirkt die Bewertung jedoch moderat. Die Marktkapitalisierung von Centrus liegt weniger als halb so hoch wie die von X-Energy und Oklo – beides Hersteller kleiner modularer Reaktoren (SMR), die von Gewinnen noch weit entfernt sind.
Vom Broker zum Produzenten
Kurzfristige Gewinnzahlen sind für Centrus ohnehin kein verlässlicher Indikator. Die eigenen Anreicherungskapazitäten sollen erst in einigen Jahren in Betrieb gehen. Das Unternehmen hat eine wechselvolle Geschichte hinter sich: Centrus gehörte einst zur US-Regierung, stellte die Urananreicherung 2013 ein und musste 2014 Insolvenz anmelden, nachdem die Nachfrage nach dem Nuklearunfall von Fukushima eingebrochen war.
Seitdem verdient Centrus sein Geld hauptsächlich als Broker-Dealer für angereichertes Uran. Nun baut das Unternehmen seine Produktionskapazitäten aus und plant, bis 2029 wieder in den Anreicherungsmarkt einzusteigen.
Russland als Treiber
Der Hauptgrund für das Comeback ist politischer Natur. Die USA bezogen früher bis zu einem Viertel ihres angereicherten Urans aus Russland. Nach dem Einmarsch in die Ukraine haben die USA diese Importe jedoch verboten. Vorübergehende Ausnahmen von diesem Verbot enden am 1. Januar 2028. Centrus könnte von dieser Lücke profitieren – sofern der Zeitplan für den Wiederaufbau der Produktion eingehalten wird.
Für deutsche Anleger ist die Entwicklung doppelt interessant. Zum einen zeigt sie, wie geopolitische Spannungen neue Geschäftsmodelle in der Nuklearbranche befördern. Zum anderen verdeutlicht der Fall Centrus, dass selbst etablierte Akteure mit einer langen Historie vor erheblichen operativen und finanziellen Herausforderungen stehen. Die hohe Bewertung und die Unsicherheit über den genauen Zeitplan der Wiederaufnahme der Produktion machen das Papier zu einer spekulativen Wette auf die Renaissance der Kernenergie – wenn auch weniger spekulativ als manche Konkurrenten.