
Atomenergie am Scheideweg: Uran-Knappheit und geopolitische Spannungen
Steigende Nachfrage trifft auf Angebotslücken – die globale Nuklearindustrie vor einem Wendepunkt.
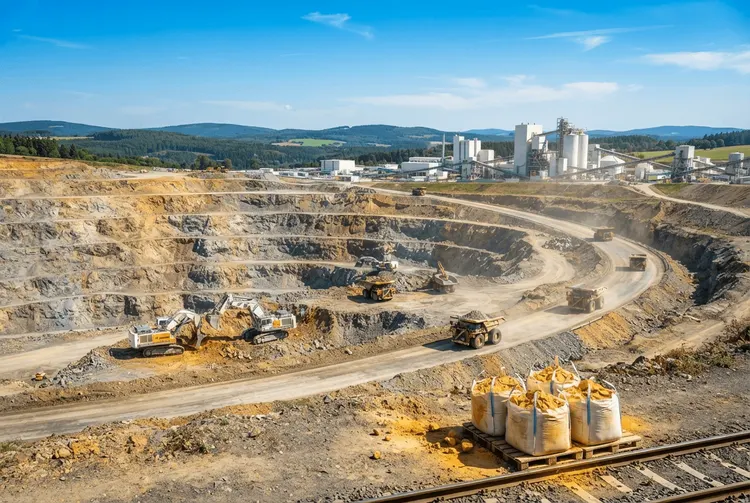
Die globale Nuklearindustrie steht im September 2026 an einem kritischen Wendepunkt. Auf der einen Seite wächst die Nachfrage nach verlässlicher, CO₂-freier Energie rasant, auf der anderen Seite kämpft die Uran-Versorgungskette mit komplexen und oft volatilen Realitäten. Während die europäischen Strommärkte unter dem Druck der allgemeinen Energieinstabilität leiden, bleibt der langfristige Ausblick für die Kernenergie bullish – getrieben durch strukturelle Angebotsdefizite und erneute internationale Investitionen in die Mineninfrastruktur.
Europäische Energiekrise und die Rolle der Kernkraft
Europa steuert auf den Winter zu, und die Strompreise haben die höchsten Niveaus seit der Energiekrise von 2022 erreicht. Der deutsche Großhandelsstrom für Januar wird derzeit mit über 180 Euro pro Megawattstunde gehandelt – ein Anstieg von 60 Prozent im Jahresvergleich. Marktanalysten führen diesen Preissprung vor allem auf Unterbrechungen der Erdgasversorgung zurück, insbesondere auf die Schließung der Straße von Hormus, die die katarischen LNG-Exporte gedrosselt hat.
Diese Preisvolatilität wird durch strukturelle Schwächen im europäischen Stromnetz noch verstärkt. Die reduzierte Leistung der französischen Atomflotte – beeinträchtigt durch Hitzewellen und Arbeitsstreiks – hat die Region in Kombination mit niedrigen Wasserkraftreserven verwundbar gemacht. Zwar haben Infrastrukturverbesserungen wie ausgebaute LNG-Terminals und eine gesteigerte Kapazität erneuerbarer Energien einen gewissen Puffer geschaffen, doch warnen Experten: Ein kalter Winter könnte einen Preisschub von 50 Prozent auslösen.
Die wirtschaftlichen Folgen wären erheblich. Für britische Haushalte wird im Januar ein Anstieg der Energierechnungen um 25 Prozent prognostiziert, was den Inflationsdruck auf dem gesamten Kontinent verstärken würde. Umgekehrt könnten Stromproduzenten wie RWE, Engie und EDP Renewables von dem erhöhten Großhandelspreisniveau profitieren – Analysten erwarten Gewinnsteigerungen von bis zu zehn Prozent über den aktuellen Schätzungen.
Das strukturelle Uran-Defizit
Abseits der unmittelbaren europäischen Energiekrise wird der fundamentale Ausblick für die Nuklearindustrie durch eine sich vergrößernde Angebots-Nachfrage-Lücke bestimmt. Branchenberichten zufolge übersteigt die globale Nachfrage nach Kernenergie derzeit die Erschließung neuer Uranminen. Dieses strukturelle Defizit hat einen deutlichen Anstieg der Kapitalallokation ausgelöst: Die Investitionen in die Uranexploration und -erschließung erreichten im Zeitraum 2023 bis 2024 über 1,78 Milliarden US-Dollar – ein Anstieg von 46 Prozent gegenüber den beiden Vorjahren.
Die Branche befindet sich faktisch in einem Wettlauf, neue Kapazitäten online zu bringen, um den Bedarf einer globalen Flotte zu decken, die zunehmend als unverzichtbar für Energiesicherheit und Dekarbonisierung angesehen wird.
Anlagestrategien: Von Spekulation zu Stabilität
Investoren navigieren durch dieses Wachstum mit unterschiedlichen Strategien. Finanzanalysten unterscheiden zwischen Chancen mit hohem Risiko und hoher Rendite und etablierten Branchengrößen. Oklo, ein Unternehmen ohne Umsätze, das sich auf die Entwicklung fortschrittlicher Reaktoren konzentriert, wird derzeit trotz eines operativen Verlusts von 124,2 Millionen US-Dollar im Frühjahr 2026 als "moderater Kauf" eingestuft.
Im Gegensatz dazu wird Cameco als "starker Kauf" kategorisiert. Das Unternehmen bietet Anlegern eine geringere Volatilität durch stabile Einnahmen aus der Uranproduktion, Brennstoffdienstleistungen und einer strategischen Beteiligung von 49 Prozent an Westinghouse. Diese beiden Unternehmen repräsentieren das breitere Spektrum der nuklearen Investitionslandschaft: die spekulative Zukunft der modularen Reaktortechnologie versus die etablierte Zuverlässigkeit des traditionellen Brennstoffkreislaufs.
Geopolitik und die Uran-Grenze in Niger
Die vielleicht komplexeste Entwicklung in diesem Sektor ist das erneute Engagement der US-Regierung in Niger. Global Atomic hat eine bedingte Zusage für ein Darlehen in Höhe von 414,2 Millionen US-Dollar von der US-amerikanischen International Development Finance Corporation (DFC) erhalten, um das Uranprojekt Dasa zu entwickeln. Dieser Darlehensbetrag liegt 40 Prozent über dem ursprünglichen Vorschlag von 295 Millionen US-Dollar – eine Folge gestiegener Projektkosten und der strategischen Bedeutung der Mine, die als eine der hochwertigsten Uranlagerstätten Afrikas gilt.
Die Beteiligung der DFC wird weithin als Signal für ein zurückkehrendes Vertrauen in Niger interpretiert, trotz der anhaltenden politischen Instabilität des Landes. Die Region hat erhebliche Umwälzungen erlebt, darunter eine militärische Machtübernahme im Jahr 2023 und einen vereitelten Putschversuch im August 2026, der mit Hilfe russischer Kräfte niedergeschlagen wurde. Während andere ausländische Bergbauunternehmen wie Orano und GoviEx mit Lizenzentzügen und internationalen Schiedsverfahren konfrontiert waren, hat Global Atomic die politische Landschaft ohne direkte Streitigkeiten erfolgreich navigiert.
Allerdings bleibt das Projekt mit erheblichen Hürden verbunden. Die Auszahlung des DFC-Darlehens ist davon abhängig, dass Global Atomic eine tragfähige Exportroute für sein Uran sichert, die Minenlizenzen verlängert und endgültige Vereinbarungen mit der nigrischen Regierung abschließt. Im Erfolgsfall könnte die Dasa-Mine – mit einer prognostizierten Lebensdauer von 23 Jahren und einem internen Zinsfuß von 57 Prozent – zu einem Eckpfeiler der westlichen Uranversorgung werden. Der Markt reagierte positiv auf die Nachricht: Der Aktienkurs von Global Atomic stieg nach der Ankündigung um 45 Prozent.
Fazit
Der Nuklearsektor ist derzeit geprägt von einer Spannung zwischen kurzfristiger Marktvolatilität und langfristiger struktureller Notwendigkeit. Während Europa mit den unmittelbaren Folgen von Energieversorgungsunterbrechungen kämpft, skaliert die breitere Industrie ihre Produktion aggressiv hoch. Ob durch die Entwicklung fortschrittlicher Reaktoren oder den risikoreichen Ausbau von Bergbauaktivitäten in geopolitisch sensiblen Regionen – die Nuklearindustrie bleibt ein zentraler Punkt für die globale Energiepolitik und Anlagestrategie.