
Wasserknappheit in der Atacama zwingt Chiles Kupferproduzenten zu Entsalzungsprojekten
Chiles Kupferminen ersetzen Süßwasser zunehmend durch entsalztes Meerwasser, da Dürre und strengere Auflagen den Betrieb erschweren.
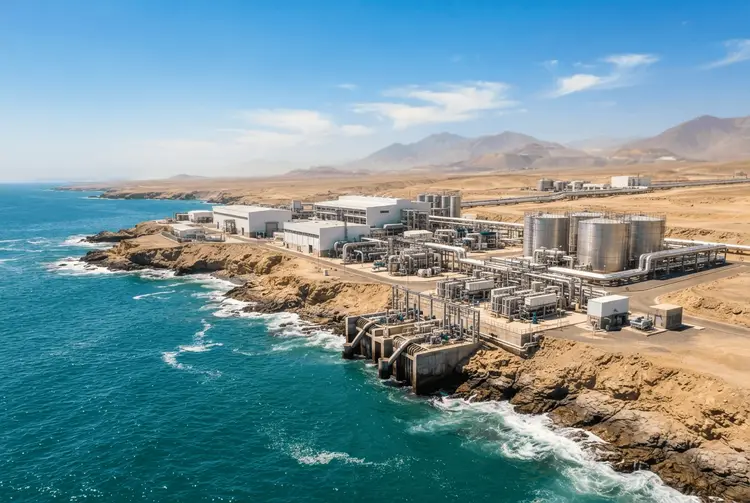
Die Wasserknappheit hat sich zu einer der prägenden operativen Herausforderungen für chilenische Kupferproduzenten entwickelt. Sie zwingt die Branche zu einem strukturellen Wandel: weg von der Entnahme von Süßwasser hin zur großflächigen Meerwasserentsalzung als primäre Versorgungsstrategie. Betroffen sind vor allem die Atacama-Wüste und die angrenzenden nördlichen Regionen, die einige der weltweit hochwertigsten Kupferlagerstätten beherbergen – und zugleich zu den trockensten Gebieten der Erde zählen.
Der Konflikt verschärft sich, weil die Erzgrade sinken und die Verarbeitungsvolumina steigen. Beides erhöht den Wasserbedarf pro Tonne gewonnenen Kupfers. Die Erschöpfung der Grundwasserspeicher und lang anhaltende Dürrezyklen haben die behördlichen Auflagen für die Süßwassernutzung weiter verschärft, insbesondere in den Regionen Antofagasta und Atacama.
Die Umweltbehörden erhöhen die Aufsicht über Bergbaulizenzen, die aus gemeinsamen unterirdischen Wassersystemen schöpfen. Produzenten werden dadurch gedrängt, entsalztes Meerwasser nicht mehr als ergänzende Ressource zu betrachten, sondern als grundlegende Voraussetzung für die Genehmigung von Projekten und den langfristigen Betrieb.
Entsalzungsinfrastruktur wird zum wettbewerbsentscheidenden Muss
Viele der größten Kupferbetriebe Chiles haben stark in Küstenentsalzungsanlagen investiert, die mit Hochleistungspumpensystemen gekoppelt sind. Diese Systeme transportieren aufbereitetes Meerwasser über Hunderte von Kilometern ins Landesinnere und tausende Meter bergauf zu den Minenstandorten. Das technische Ausmaß ist erheblich, und der Energiebedarf ist signifikant – beides Faktoren, die die Betriebskosten und die CO₂-Bilanz belasten.
Kleinere und mittelgroße Produzenten stehen vor einer anderen Kalkulation. Der Aufbau eigener Entsalzungs- und Transportinfrastruktur erfordert Kapitalbindungen, die mit den Kosten der eigentlichen Minenentwicklung konkurrieren können. Diese Dynamik beschleunigt Konsolidierungsdiskussionen sowie Vereinbarungen über externe Wasserversorgung, bei denen Infrastrukturbetreiber aufbereitetes Meerwasser an mehrere Bergbaukunden entlang gemeinsamer Pipeline-Korridore verkaufen.
Mehrere Faktoren beschleunigen die Projektzeitpläne. Umweltgenehmigungen für neue und erweiterte Kupferprojekte erfordern zunehmend nachweisbare Pläne zur Versorgung mit Meerwasser, bevor Genehmigungen erteilt werden. Gestärkte Wasserrechte indigener Gemeinschaften und Ökoschutzmaßnahmen rund um hochgelegene Feuchtgebiete – bekannt als vegas und bofedales – haben den Zugang zu Süßwasser weiter eingeschränkt. Sinkende Erzgrade erfordern größere Wassermengen pro Tonne Kupfer. Internationale institutionelle Investoren und Kreditgeber üben eine verstärkte Kontrolle über das Wasser-Management als zentrales Kriterium der Due-Diligence-Prüfung aus. Und die steigende globale Kupfernachfrage im Zusammenhang mit der Elektrifizierung motiviert Produzenten, die Produktionskontinuität gegen Angebotsengpässe abzusichern.
Ingenieurtechnische und kostenseitige Herausforderungen bleiben beträchtlich
Das Pumpen von entsalztem Meerwasser von Einrichtungen an der pazifischen Küste zu Minenstandorten, die häufig in Höhen von mehr als 2.000 Metern liegen – in einigen Fällen sogar über 4.000 Metern –, stellt eine der energieintensivsten logistischen Herausforderungen im globalen Bergbau dar. Der Stromverbrauch für das Pumpen in großen Höhen kann einen erheblichen Anteil am gesamten Energiebudget einer Mine ausmachen. Das setzt die Produzenten unter Druck, erneuerbare Elektrizität zu beziehen, um sowohl Kosten als auch Emissionen zu managen.
Die expandierende Solar- und Windenergiekapazität Chiles in den nördlichen Regionen bietet die Möglichkeit, Entsalzungs- und Pumpoperationen mit kohlenstoffarmer Stromversorgung zu koppeln. Mehrere Produzenten haben Stromlieferverträge (Power Purchase Agreements) strukturiert, die die Erzeugung erneuerbarer Energien direkt mit der Wasserinfrastruktur verknüpfen. Dadurch sinken die langfristigen Betriebskosten, und die ökologischen Kriterien der Wasserversorgungsketten verbessern sich. Dieser integrierte Ansatz gilt zunehmend als Benchmark für verantwortungsvollen Großbergbau in ariden Klimazonen.
Entsalzungsanlagen bringen jedoch eigene operative Abhängigkeiten mit sich: das Management der Meerwasseraufnahme, die Entsorgung von Sole, die Membranwartung und die Anfälligkeit für küstennahe Umweltereignisse. Produzenten müssen zudem den Übergang von süßwasserkalibrierten Aufbereitungskreisen zu Zufuhren aus Meerwasser oder Mischwasser managen, was die Reagenzienchemie in Flotations- und Laugungsprozessen beeinflussen kann. Die Steuerung des Chloridgehalts im Prozesswasser bleibt ein aktiver Schwerpunkt metallurgischer Ingenieursaktivitäten in der gesamten Branche.
Chiles Wasserrecht steht unter erheblichem Reformdruck
Chiles Rahmenwerk für die Wasser-Governance hat in den letzten Jahren erheblichem Reformdruck standhalten müssen. Vorgeschlagene Änderungen am nationalen Wassergesetz zielen darauf ab, die öffentliche Aufsicht über die Zuteilung von Wasserrechten zu stärken. Für Bergbauunternehmen erfordert die Navigation in diesem Umfeld eine frühzeitige und nachhaltige Einbindung lokaler Gemeinden, indigener Gruppen und regionaler Behörden – nicht nur zur Erlangung von Genehmigungen, sondern auch zur Aufrechterhaltung der sozialen Akzeptanz, die dem langfristigen Betrieb zugrunde liegt.
Gemeindebedenken konzentrierten sich historisch auf die wahrgenommene Konkurrenz zwischen dem Wasserverbrauch des Bergbaus und den Bedürfnissen des Haushaltssektors oder der Landwirtschaft. Der Wechsel zur Meerwasserentsalzung bietet Produzenten, wenn auch kostenintensiv, eine glaubwürdige Antwort auf diese Bedenken, indem er demonstriert, dass die Betriebe nicht länger von gemeinsamen Süßwassersystemen abhängig sind. Diese Neuausrichtung ist zu einem wichtigen Element der Stakeholder-Kommunikationsstrategien in der gesamten Branche geworden.
Bereits am 26.07.2026 berichtete aktien.news über den strategischen Wasserdruck in der Atacama
Der aktuelle Befund ist Teil einer länger dokumentierten Entwicklung. Bereits am 26.07.2026 berichtete aktien.news, dass sich die Wasserknappheit in der chilenischen Atacama-Wüste von einer operativen Randerscheinung zu einem zentralen strategischen Risikofaktor entwickelt habe. Bergbauunternehmen sahen sich demnach mit strengeren Genehmigungsauflagen, gerichtlichen Klagen indigener Gemeinschaften und der physischen Realität konfrontiert, dass der Wasserbedarf der Minen die natürlichen Regenerationsraten der Aquifersysteme beständig übersteigt.
Am 20.09.2026 folgte ein weiterer Bericht: Chile verschärfte die Vergabe von Wasserentnahmegenehmigungen in der Atacama-Region, was Lithiumproduzenten und Projektentwickler zur Neubewertung ihrer Operationen zwang. Die regulatorische Verschiebung spiegelte den wachsenden Druck auf die chilenischen Behörden wider, die Lithiumambitionen des Landes mit der langfristigen Integrität der fragilen Sole- und Süßwassersysteme der Salinas de Atacama in Einklang zu bringen.
Besonders deutlich wurde die rechtliche Dimension bereits am 18.05.2026. Damals nahmen Anglo American und Glencore ein Urteil des Zweiten Umweltgerichts in Chile zur Kenntnis, das die vom Umwelteinschätzungsdienst SEA erteilte Umweltgenehmigung für die Kupfermine Collahuasi vorerst aussetzte. Betroffen war ein Projekt zur Infrastrukturentwicklung und Kapazitätserweiterung, im Mittelpunkt stand der Bau einer Meerwasserentsalzungsanlage. Anglo American bestätigte, dass die Fertigstellung dieser Anlage nahezu abgeschlossen sei; das Gericht beschränkte sein Urteil laut einer zugehörigen Pressemitteilung auf zwei spezifische Aspekte.
Am 24.05.2026 berichtete aktien.news dann, dass das zweite chilenische Umweltgericht eine zentrale Umweltgenehmigung für die 3,2 Milliarden Dollar schwere Erweiterung der Collahuasi-Kupfermine annulliert hatte. Das Urteil richtete sich gegen die Meerwasserentsalzungsanlage des Projekts. Die Anlage ist darauf ausgelegt, Wasser über fast 200 Kilometer vom Pazifik ins Landesinnere zu pumpen, bis auf eine Höhe von rund 4.600 Metern. Das Gericht bemängelte unzureichende Bewertungen der Auswirkungen auf das marine Ökosystem sowie auf indigene Gemeinschaften in der Region.
Die Wasserstrategie entscheidet zunehmend über den Erfolg chilenischer Kupferprojekte
Für deutsche Privatanleger, die in Kupfer- und Bergbauwerte investieren, verschiebt sich damit ein Bewertungsfaktor. Die Wasserstrategie, einst eine sekundäre operative Sorge, ist zu einem Kernfaktor geworden, der darüber entscheidet, welche chilenischen Kupferprojekte vorankommen und welche auf der Entwicklungsstufe stecken bleiben. Projekte, die eine robuste Entsalzungs- und Wassertransportinfrastruktur gesichert haben, sind für Genehmigungen, Finanzierung und langfristige operationale Stabilität zunehmend besser positioniert als solche, die noch immer auf traditionelle Süßwasserquellen angewiesen sind.
Chile bleibt die größte kupferproduzierende Nation der Welt. Die Entwicklung seiner Produktion in den kommenden Jahrzehnten wird teilweise davon bestimmt sein, wie effektiv es den Produzenten gelingt, die „Wasser-Gleichung" zu lösen. Da sich der globale Kupfermarkt angesichts der Nachfrage durch die Elektrifizierung verknappt, profitieren diejenigen Produzenten, die am frühesten und entschlossensten in Entsalzungsinfrastruktur investiert haben, sowohl von regulatorischem Wohlwollen als auch von ununterbrochenen Produktionskapazitäten.
Anleger sollten dabei beachten, dass die Umstellung nicht kostenlos ist: Energieintensive Pumpvorgänge, Kapitalbindung und regulatorische Unsicherheit bleiben bestehen. Die Archivberichte zeigen zudem, dass Gerichtsentscheidungen einzelne Projekte kurzfristig ausbremsen können – ein Risiko, das sich in Genehmigungsverfahren und Finanzierungsentscheidungen niederschlägt.
Drei Fachbegriffe erklären die Wasserstrategie im chilenischen Kupferbergbau
- Meerwasserentsalzung: Verfahren, bei dem Salz aus Meerwasser entfernt wird, um es als Brauch- oder Prozesswasser nutzbar zu machen.
- Erzgrad: Anteil des verwertbaren Metalls im geförderten Gestein; ein sinkender Erzgrad bedeutet mehr Materialaufwand pro Gewinnungseinheit.
- Power Purchase Agreement: Langfristiger Stromliefervertrag, mit dem ein Abnehmer Erzeugungskapazität direkt von einem Produzenten bezieht.