
Vale Base Metals will Gewinn 2026 auf fünf Milliarden Dollar verdreifachen
Vale Base Metals peilt 2026 einen Vorsteuergewinn von fünf Milliarden Dollar an – nach rund 1,3 Milliarden Dollar im Jahr 2024.
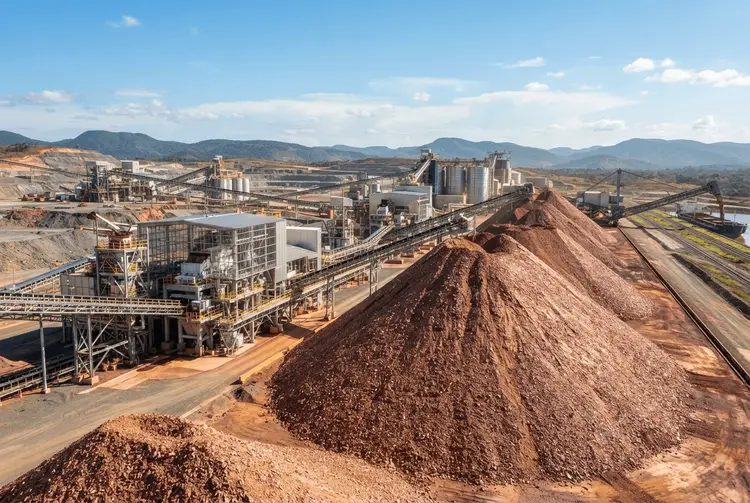
Die Basismetall-Sparte des brasilianischen Bergbaukonzerns Vale (NYSE: VALE) will ihren vorsteuerlichen Gewinn in diesem Jahr auf fünf Milliarden Dollar verdreifachen. Das kündigte CEO Shaun Usmar an. Im Jahr 2024 lag der Wert bei rund 1,3 Milliarden Dollar, zugleich verbrauchte das Geschäft damals etwa zwei Milliarden Dollar an Cash. Vale Base Metals (VBM) ist damit nach Einschätzung des Managements nicht mehr nur ein Sanierungsfall, sondern auch eine Wachstumsgeschichte.
Der Vorstoß von VBM spiegelt nach den Worten von Usmar umfassende Kostensenkungen wider. Hinzu kommt eine Überholung der operativen Rechenschaftspflicht nach Jahren verpasster Produktionsziele. Auch Kapitalprojektüberziehungen in Höhe von etwa zehn Milliarden Dollar über einen Zeitraum von 18 Jahren hatten das Unternehmen belastet. Rückenwind liefern zudem stärkere Kupferpreise.
Die Ergebnisse von Vale für das dritte Quartal zeigen, dass der durchschnittlich erzielte Kupferpreis im Jahresvergleich um 56 Prozent auf 15.314 Dollar pro Tonne stieg. Damit lag er vor dem Anstieg des Referenzpreises an der London Metal Exchange (LME), der 44 Prozent betrug. Usmar setzt nun darauf, dass neu konzipierte Projekte und Brownfield-Erweiterungen in der Nähe bestehender Infrastruktur Wachstum bei deutlich niedrigeren Kosten und höheren Renditen ermöglichen können.
„Wir sind nicht nur eine Turnaround-Geschichte; wir sind auch eine Wachstumsgeschichte“, sagte Usmar am Montag beim Capital Projects Symposium des Canadian Institute of Mining, Metallurgy and Petroleum (CIM) in Toronto.
VBM steigert Kupfer- und Nickelproduktion deutlich
VBM produzierte im Jahr 2025 insgesamt 382.300 Tonnen Kupfer und 177.200 Tonnen Nickel. Das entspricht Steigerungen von zehn Prozent beziehungsweise elf Prozent gegenüber dem Vorjahr. Die Kupferproduktion erreichte damit den höchsten Stand seit 2018, während die Nickelproduktion ihr höchstes Niveau seit 2022 erzielte.
Für die kommenden Jahre hat sich das Unternehmen ehrgeizige Ziele gesetzt. Bis 2030 strebt VBM eine jährliche Produktion von 420.000 bis 500.000 Tonnen Kupfer sowie 210.000 bis 250.000 Tonnen Nickel an. An der oberen Grenze dieser Ziele entspräche dies Steigerungen von 31 Prozent beim Kupfer und 41 Prozent beim Nickel gegenüber dem Vorjahresniveau.
Bis 2035 will VBM jährlich etwa 700.000 Tonnen Kupfer fördern. Das wäre eine Steigerung von 83 Prozent gegenüber dem Niveau von 2025. Usmar sagte, das Unternehmen habe das Potenzial, noch deutlich darüber hinauszugehen. Um diese Ziele zu erreichen, hat VBM die Explorationsbohrungen erheblich erhöht. In diesem Jahr peilt das Unternehmen 140.000 Meter an, nach rund 30.000 Metern im Jahr 2024.
Kanada und Brasilien tragen das Wachstum
Ein Großteil dieses Wachstums soll aus bestehenden Bergbaugebieten stammen und nicht aus völlig neuen Anlagen. In Kanada will VBM die Durchsatzkapazität in seinen Sudbury-Anlagen erhöhen und die untertägige Produktion in der Nickellagerstätte Voisey’s Bay in Labrador hochfahren. In Brasilien verfolgt das Unternehmen eine Reihe von Kupferentwicklungen im Carajás-Distrikt, einschließlich Projekten, die darauf ausgelegt sind, bestehende Verarbeitungsanlagen und Infrastrukturen zu nutzen.
Ein zentraler Bestandteil der Strategie war eine grundlegende Reform der Art und Weise, wie VBM Kapitalprojekte plant und umsetzt. Das Unternehmen habe die geplanten Kapitalkosten in seinem Entwicklungsportfolio um mehr als 30 Prozent reduziert, sagte Usmar. Gleichzeitig stiegen die erwarteten Renditen von den niedrigen bis mittleren einstelligen Prozentpunkten auf mehr als 20 Prozent.
Als Beispiel nannte er ein Brownfield-Projekt in Brasilien, das ursprünglich mit Kosten von mehr als 500 Millionen Dollar veranschlagt worden war. Kurz nachdem Usmar Ende 2024 zu VBM gestoßen war, lehnte er den vorgeschlagenen Entwurf ab und ordnete eine Neubewertung an. Das neu konzipierte Projekt erfordert nun fast die Hälfte der ursprünglichen Kapitalinvestition.
Diese Änderungen folgten einer Überprüfung der Projektentwicklungspraktiken von VBM. Usmar zufolge waren diese übermäßig bürokratisch geworden, mit zu vielen spezialisierten Teams, die isoliert arbeiteten, und unzureichender Berücksichtigung von Ausführungsrisiken bereits in der frühen Planungsphase. Das Unternehmen hat zudem einige Projekte, die zuvor für die 2040er Jahre geplant waren, in die frühen 2030er Jahre vorgezogen. Dafür verfolgt es einen distriktweiten Ansatz für die Entwicklung und legt größeren Wert auf Genehmigungsverfahren, Betriebsbereitschaft und die Fähigkeit zur Umsetzung.
Sudbury bleibt trotz Brasilien-Fokus zentral für VBM
Trotz des Fokus auf das Kupferwachstum in Brasilien sagte Usmar, dass die kanadischen Operationen von VBM erhebliche Möglichkeiten bieten, die Produktion durch Verbesserung der Produktivität und bessere Nutzung der bestehenden Infrastruktur zu steigern. Sudbury, wo VBM sechs Minen betreibt, steht im Mittelpunkt dieser Strategie. Das Unternehmen ist seit 125 Jahren im kanadischen Bergbauboomgebiet Ontario tätig und betreibt ein integriertes Netzwerk aus Bergbau- und Verarbeitungsanlagen, das Usmar zunehmend schwer im Westen replizierbar beschrieb.
Die polymetallischen Lagerstätten des Distrikts produzieren neben Nickel auch Kupfer, Kobalt, Platingruppenmetalle, Gold und Silber. Die Schmelz- und Raffinerieinfrastruktur von VBM ermöglicht es dem Unternehmen, zusätzlichen Mehrwert aus diesen Metallen zu schöpfen. Die kanadische Verarbeitungsinfrastruktur repräsentiere Zehntausende von Milliarden Dollar an Ersatzwert, sagte Usmar. Das verschaffe VBM einen Vorteil, während westliche Regierungen versuchen, die Lieferketten für kritische Mineralien im Inland zu stärken.
Allerdings warnte der CEO, dass die kanadischen Bergbauoperationen ihre Produktivität verbessern müssen, um das volle Potenzial ihrer bestehenden Vermögenswerte auszuschöpfen. Projektstudien gehen häufig von international wettbewerbsfähigen Produktivitätsniveaus aus, insbesondere für die untertägige Entwicklung, obwohl die tatsächliche Leistung diese Benchmarks deutlich unterschreitet. „Wir müssen die Bergbaubestände und die Verarbeitungsinfrastruktur, die wir bereits besitzen, schützen und nutzen, während wir weiterhin die nächste Generation von Minen aufbauen“, sagte Usmar.
VBM hat in diesem Jahr mehr als eine Milliarde Dollar freien Cashflow erwirtschaftet
VBM habe in diesem Jahr mehr als eine Milliarde Dollar an freiem Cashflow generiert, fügte Usmar hinzu. Die Strategie kommt vor dem Hintergrund, dass westliche Regierungen darum wetteifern, die Versorgung mit kritischen Mineralien zu sichern und ihre Abhängigkeit von China zu reduzieren. China hat Usmar zufolge durch jahrzehntelange Investitionen in mineralische Ressourcen und Verarbeitungskapazitäten einen beeindruckenden Vorsprung aufgebaut. Vor diesem Hintergrund will VBM davon profitieren, seine etablierte Bergbau- und Verarbeitungsinfrastruktur in Kanada sowie seine umfangreichen Kupferbestände in Brasilien zu nutzen, um die Produktion schneller und kostengünstiger auszuweiten als durch die Entwicklung völlig neuer Anlagen.
Der CEO begrüßte auch die wachsende Unterstützung des Bundes und der Provinzen für den Bergbau. Die Regierungen handelten mit einer Dringlichkeit, die er in drei Jahrzehnten in der Branche selten gesehen habe. „Tatsächlich ist dies ein seltener und beispielloser Moment, in dem die Industrie von der Regierung übertroffen wird, wenn es darum geht, Veränderungen anzunehmen“, sagte er.
Allerdings warnte Usmar, dass schnellere Genehmigungsverfahren, Infrastrukturinvestitionen und öffentliche Finanzierungen in Projekte münden müssen, die tatsächlich Produktion liefern. Er forderte die Regierungen auf, mehr Unterstützung für Brownfield-Entwicklungen bereitzustellen, die bestehende Infrastrukturen, Belegschaften und Verarbeitungskapazitäten nutzen können, um zusätzliche Liefermengen kritischer Mineralien früher auf den Markt zu bringen. „Brownfield-Entwicklungen stellen eine der besten Möglichkeiten dar, die kurzfristige Versorgung durch die Nutzung bestehender Infrastruktur, etablierter Belegschaften, regulatorischer Kenntnisse und bestehender Beziehungen zu erhöhen“, sagte Usmar.
Frühere Berichte von aktien.news zeichnen ein gemischtes Bild
Bereits am 15.08.2026 berichtete aktien.news, dass Vale Base Metals den Ausbau der Salobo-Mine in Brasilien vorantreibt und die jährliche Kupferproduktion dort um rund 30.000 Tonnen steigern will. Damals hatte das Unternehmen die Kapitalkosten für das Ausbauprojekt gesenkt und den geplanten Produktionsstart um etwa ein Jahr vorgezogen. Die Salobo-Mine ist der größte Kupferbetrieb Brasiliens.
Am 13.02.2026 berichtete aktien.news über einen Nettoverlust von 3,8 Milliarden Dollar im vierten Quartal 2024. Hauptgrund war eine Wertberichtigung auf die Nickel-Vermögenswerte in Kanada in Höhe von 3,5 Milliarden Dollar. Auslöser war eine Abwärtskorrektur der langfristigen Nickelpreisannahmen.
Erst am 30.10.2026 meldete aktien.news einen Gewinnrückgang von 53 Prozent im dritten Quartal. Als Gründe nannte Vale niedrigere Eisenerzpreise sowie gestiegene Kosten, zu denen auch höhere Frachtkosten zählten. Das Nettoergebnis lag bei 1,26 Milliarden Dollar und verfehlte die Analystenerwartungen von durchschnittlich 1,70 Milliarden Dollar deutlich. Bereits am 16.10.2026 hatte aktien.news berichtet, dass Vale-CEO Gustavo Pimenta etwa zehn Prozent des globalen Eisenerzangebots wegen gestiegener Energie- und Frachtkosten als unrentabel einstuft.
Die Basismetallsparte und das Eisenerzgeschäft entwickeln sich unterschiedlich
Für Anleger ergibt sich ein differenziertes Bild. Auf der einen Seite steht die Basismetall-Sparte mit einem ambitionierten Gewinnziel für 2026, deutlich gesenkten Kapitalkosten und gestiegenen erwarteten Renditen. Auf der anderen Seite belasten das Gesamtunternehmen weiterhin schwache Ergebnisse im Eisenerzgeschäft sowie die Folgen der milliardenschweren Nickel-Abschreibung in Kanada. Die Vale-Aktie ist an der NYSE unter dem Kürzel VALE handelbar; deutsche Anleger können sie über entsprechende Handelsplätze erwerben. Die operative Entwicklung bei Kupfer und Nickel dürfte damit zu den zentralen Bewertungstreibern zählen.
VBM will Kupfer- und Nickelproduktion bis 2035 kräftig ausbauen
Für das laufende Jahr peilt VBM einen Vorsteuergewinn von fünf Milliarden Dollar an. Bis 2030 soll die jährliche Kupferproduktion auf 420.000 bis 500.000 Tonnen und die Nickelproduktion auf 210.000 bis 250.000 Tonnen steigen. Bis 2035 ist eine Kupferproduktion von etwa 700.000 Tonnen angepeilt. Die Explorationsbohrungen sollen in diesem Jahr 140.000 Meter erreichen. In Kanada stehen der Ausbau der Durchsatzkapazität in Sudbury und der Hochlauf der untertägigen Produktion in Voisey’s Bay auf der Agenda, in Brasilien mehrere Kupferentwicklungen im Carajás-Distrikt.
Drei Begriffe aus dem Bergbau sollten Anleger kennen
- Brownfield-Erweiterung: Ausbau eines bestehenden Bergbau- oder Verarbeitungsstandorts unter Nutzung bereits vorhandener Infrastruktur.
- Vorsteuergewinn: Gewinn eines Unternehmens vor Abzug von Steuern.
- Freier Cashflow: Geldmittel, die einem Unternehmen nach Abzug der Investitionen für Ausschüttungen, Schuldenabbau oder neue Projekte zur Verfügung stehen.