
RTX vs. Lockheed Martin: Warum RTX die bessere Kaufoption ist
Analyse zeigt: RTX überzeugt durch geringeres Risiko und bessere Vertragsstruktur gegenüber Lockheed Martin.
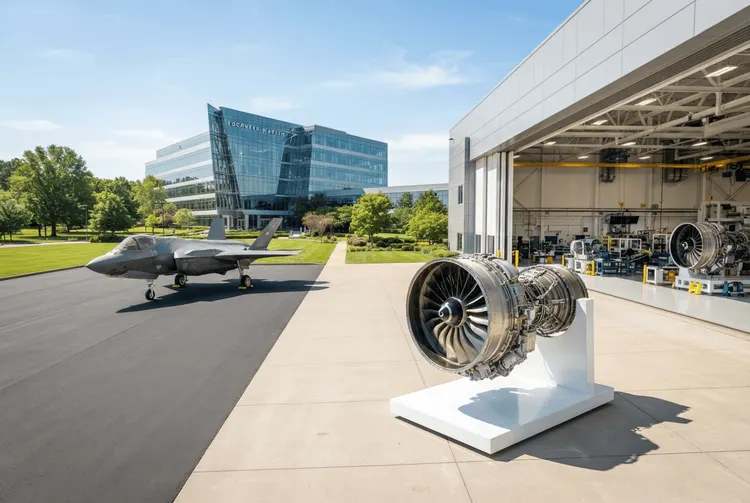
Der Wettstreit zwischen den beiden US-Rüstungsgiganten Lockheed Martin und RTX ist ein Dauerbrenner an der Börse. Ein aktueller Vergleich von The Motley Fool kommt zu einem klaren Ergebnis: RTX bietet aus Risiko-Ertrags-Perspektive das bessere Investment. Der entscheidende Vorteil liegt in der unterschiedlichen Geschäftsstruktur und der Art der Rüstungsverträge.
Während Lockheed Martin als reiner Verteidigungskonzern gilt, hat RTX mit seinem Geschäft im kommerziellen Luftfahrtsektor ein zweites Standbein. Dies allein macht den direkten Vergleich zwar schwierig, doch genau diese Mischung erweist sich laut Analyse als Trumpf. Hinzu kommt, dass das Verteidigungsgeschäft von RTX ein deutlich geringeres Risikoprofil aufweist als das von Lockheed Martin.
Die Verteidigungsbranche im Wandel
Traditionell galten Rüstungsaktien als sichere Häfen. Ihre Kunden – Regierungen und insbesondere die US-Regierung sowie NATO-Verbündete – gelten als äußerst zuverlässig. Zudem sind Verteidigungsausgaben nicht konjunkturabhängig. Der Kompromiss für Anleger war ein vergleichsweise langsames Wachstum.
Doch dieser Grundsatz bröckelt. In den letzten Jahren haben Unternehmen wie Boeing, Lockheed Martin und in geringerem Maße auch RTX mit massiven Kostenüberschreitungen und Verzögerungen bei Festpreisentwicklungsprogrammen zu kämpfen. Lockheed-Martin-CEO Jim Taiclet sprach im Januar 2024 von einer „Monopson-Umgebung“, in der der Käufer – die US-Regierung – „so viel Macht hat, dass einige Wettbewerber das Gefühl haben, es gebe für sie entscheidende Programme, für die sie enorme Risiken in Bezug auf Kosten und Preisgestaltung eingehen“.
Ob diese Probleme auf die Marktmacht des Staates oder die zunehmende Komplexität von Projekten wie dem F-35-Kampfjet zurückzuführen sind, ist letztlich zweitrangig. Das Ergebnis ist für die Konzerne stets dasselbe: Kostenüberschreitungen, Verzögerungen und Abschreibungen.
Der politische Druck nimmt zu
Ein Ende dieser Entwicklung ist nicht absehbar. Im Gegenteil: Anfang Januar 2026 erließ Präsident Donald Trump eine Executive Order, die das Pentagon anweist, in künftigen Verträgen mit Rüstungskonzernen eine Klausel zu verankern. Diese soll sowohl Aktienrückkäufe als auch Unternehmensausschüttungen während eines Zeitraums „schlechter Leistung, Nichterfüllung oder unzureichender Investitionen“ untersagen. Der Druck auf die Branche bleibt damit hoch.
Zwei Gründe, warum RTX besser positioniert ist
Der entscheidende Vorteil von RTX liegt in der Zusammensetzung seiner Verträge. Ein Blick auf die Jahresergebnisse 2025 macht dies deutlich: Bei Lockheed Martin entfielen 45,2 Milliarden Dollar des Gesamtumsatzes von 75 Milliarden Dollar auf Festpreisverträge – das entspricht 60 Prozent des Umsatzes. Diese Vertragsart birgt für den Auftragnehmer das größte Risiko, da Kostensteigerungen nicht an den Kunden weitergegeben werden können.
Bei Raytheon, dem Verteidigungsgeschäft von RTX, sieht die Lage anders aus. Hier beliefen sich die Umsätze aus Festpreisverträgen auf 16,6 Milliarden Dollar, während Kostenartenverträge 11,2 Milliarden Dollar beisteuerten. Zwar macht dies 59 Prozent des Raytheon-Umsatzes aus, aber weniger als 19 Prozent des gesamten Konzernumsatzes von RTX. Der weitaus größere Teil des RTX-Geschäfts ist damit weniger anfällig für Kostenexplosionen.
Auch die Art der Programme spielt eine Rolle. Lockheed Martin hat einen hohen Anteil an komplexen und neuartigen Technologieprogrammen wie dem F-35-Kampfjet, dem F-22-Stealth-Jäger, dem CH-53K King Stallion oder dem Aegis-Kampfsystem. RTX erzielt dagegen mehr Umsatz mit risikoreduzierten, bewährten Technologien wie Tomahawk-Raketen und modernen Mittelstrecken-Luft-Luft-Raketen (AMRAAMs).
Zudem bewies RTX die Bereitschaft, unvorteilhafte Verträge zu beenden. Das Unternehmen nahm eine Abschreibung in Höhe von 500 Millionen Dollar vor, nachdem es einen Festpreisentwicklungsvertrag mit einem ausländischen Kunden kündigte.
Bewertung: Der scheinbare Aufschlag ist gerechtfertigt
Auf den ersten Blick erscheint RTX mit dem 32-Fachen der geschätzten Volljahresgewinne deutlich teurer als Lockheed Martin, das mit weniger als dem 17-Fachen bewertet wird. Dieser Unterschied ist jedoch größtenteils auf den Anteil am kommerziellen Luftfahrtsektor zurückzuführen. Zum Vergleich: GE Aerospace notiert mit etwas weniger als dem 40-Fachen der Gewinne.
Etwa 30 Prozent des segmentbezogenen Betriebsergebnisses von RTX entfallen auf Raytheon. Wendet man auf das kommerzielle Luftfahrtgeschäft denselben Multiplikator an wie auf GE Aerospace, so wird Raytheon mit dem 13,5-Fachen der Gewinne bewertet – ein Abschlag im Vergleich zu Lockheed Martin, der aus Sicht der Analyse nicht gerechtfertigt ist. Aufgrund des geringeren Risikoprofils sollte Raytheon eigentlich eine Prämie erzielen, was RTX insgesamt zur attraktiveren Kaufmöglichkeit macht.