
Kupferknappheit oder Überschuss: Banken streiten über Preisprognose 2027
Die Deutsche Bank erwartet Kupfer bei 10 Dollar pro Pfund, Goldman Sachs warnt dagegen vor Risiken durch die Positionierung der Anleger.
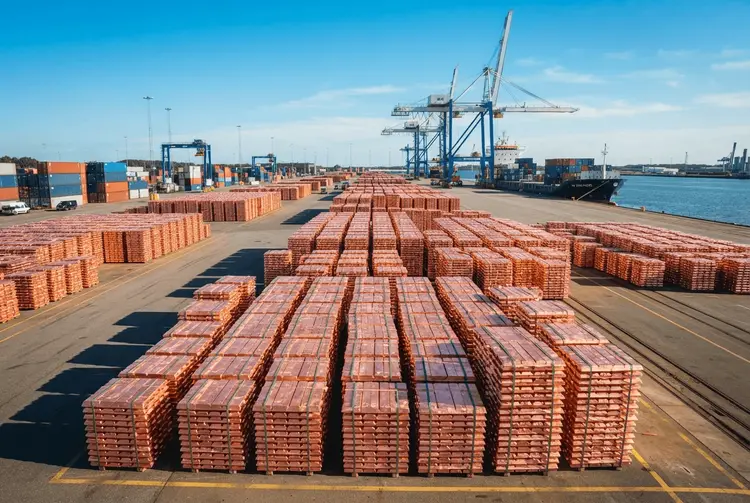
Die Deutsche Bank warnt, dass die Kupferpreise bis Mitte 2027 auf 10 Dollar pro Pfund ansteigen könnten. Als Grund nennt die Bank schrumpfende Vorräte an leicht verfügbarem Metall, die eine Liquiditätskrise auszulösen drohen. Damit stellt sie sich gegen die vorsichtigere Prognose von Goldman Sachs.
Goldman Sachs rechnet für das Jahr 2027 mit einem Kupferpreis von 15.400 Dollar pro Tonne, sieht diese Projektion nach den US-Zwischenwahlen jedoch abwärtsgerichteten Risiken ausgesetzt. Die US-Investmentbank schätzt, dass die Preise im Durchschnitt 14.600 Dollar pro Tonne betragen könnten, falls die Positionierung der Anleger unverändert bleibt. Sollten reduzierte Zollerwartungen die US-Lagerbildung untergraben, erwartet sie etwa 14.500 Dollar pro Tonne.
Die konkurrierenden Prognosen offenbaren eine wachsende Spaltung darüber, ob die nächste große Preisbewegung bei Kupfer durch engere physische Lieferungen oder durch schwankendes Anlegervertrauen getrieben wird. Das Ergebnis könnte erhebliche Konsequenzen für Bergbauunternehmen, Hersteller und Investoren haben, während sich der Markt dem Jahr 2027 nähert.
Die Deutsche Bank sieht die knappste Kupfersituation seit den 1980er Jahren
Daniel Ghali, Leiter der Metallenforschung bei der Deutschen Bank, sagte dem Moderator Devan Murugan von MINING.COM in einem Interview dieser Woche: „Wir befinden uns wahrscheinlich heute in der knappsten Kupfersituation seit den 1980er Jahren." Er ergänzte: „Der Markt preist die Art der Knappheit, die wir beobachten, noch nicht ein."
Ghali erklärte, die globalen oberirdischen Kupferbestände seien wahrscheinlich auf ihre niedrigsten Werte seit 2006 gefallen. Ein Großteil des verbleibenden Metalls sei zunehmend für Käufer außerhalb Chinas und der USA unzugänglich. Die Deutsche Bank schätzt, dass bis Ende 2026 nur noch 30 Prozent dieser Bestände käuflich erworben werden können, während der Rest effektiv in den beiden Ländern gebunden ist. Ghali warnte, dass eine fortgesetzte Lagerbildung die verfügbaren Lieferungen gefährlich nahe an null drücken könnte.
Der Mangel zeigt sich bereits in den physischen Märkten, obwohl die Benchmark-Preise zurückgegangen sind. Die Prämien für Kupferkathoden in Shanghai haben Rekordniveaus erreicht, während die Preisgestaltung an den Rohstoffbörsen auf zunehmend knappe Lieferungen hinweist. Ghali zufolge spiegelt diese Diskrepanz den Unterschied zwischen der insgesamt vorhandenen Kupfermenge und dem Metall wider, das tatsächlich für die sofortige Lieferung verfügbar ist.
„Es ist nicht so, dass die Nachfrage im Moment so stark ist", sagte er. „Wir halten die Nachfrage für resilient, aber es ist per se kein Nachfragethema. Es handelt sich vielmehr um eine sich anbahnende Liquiditätskrise." Der Druck könnte sich verschärfen, selbst ohne nennenswerte Beschleunigung des Verbrauchs. Ghali bemerkte, dass Hersteller Kupfer weitgehend bedarfsorientiert kaufen, was den Markt verwundbar macht, falls stetige Kaufaktivitäten die verfügbaren Bestände erschöpfen.
Als Beispiel für die Wirkung eingeschränkter Liquidität verwies Ghali auf die Silber-Squeeze im Oktober 2025. Sobald die verfügbaren Lieferungen ausreichend begrenzt seien, könnten bereits relativ kleine Käufe überproportionale Preisanstiege verursachen.
Goldman Sachs sieht das Hauptrisiko in der Positionierung der Anleger
Goldman Sachs verfolgt eine andere Risikoeinschätzung. Die Bank argumentiert, dass die Positionierung der Anleger und nicht die physische Nachfrage die größte Bedrohung für ihre Kupferprognose darstellt. In einer Forschungsnotiz heißt es: „Das Hauptrisiko für unsere Prognose ergibt sich aus der Positionierung und nicht aus der physischen Nachfrage."
Hintergrund sind Befürchtungen, dass ein von Demokraten kontrollierter Kongress die Investitionen in künstliche Intelligenz und den Bau von Rechenzentren verlangsamen könnte. Diese Sorge hat die Anleger vorsichtiger bezüglich der zukünftigen Kupfernachfrage in diesem Sektor gemacht.
Die ICSG erwartet dagegen ein wachsendes Überangebot bei raffiniertem Kupfer
Eine gegenteilige Perspektive bietet die International Copper Study Group (ICSG). Sie prognostiziert, dass sich das globale Überangebot an raffiniertem Kupfer bis 2027 mehr als verdreifachen wird, da die Produktion in den Hüttenwerken schneller wieder ansteigt als die Nachfrage.
Die Projektion unterstreicht den Unterschied zwischen der gesamten Versorgung und dem für die sofortige Lieferung verfügbaren Metall. Während die ICSG einen Überschuss an raffinierter Produktion erwartet, argumentiert die Deutsche Bank, dass Bestände, die in China und den USA konzentriert sind, Käufer andernorts dazu zwingen könnten, um einen zunehmend begrenzten Pool an verfügbarem Kupfer zu konkurrieren.
Die US-Handelspolitik könnte die Preise zusätzlich antreiben
Die US-Handelspolitik stellt einen weiteren potenziellen Katalysator für die Kupferpreise dar, insbesondere wenn die Märkte die Wahrscheinlichkeit von Zöllen auf raffiniertes Metall bewerten. Ghali identifizierte vorgeschlagene Abgaben auf raffinierte Kupferkathoden als das unmittelbarste politische Thema, mit dem der Markt konfrontiert ist. Er verwies auf eine Empfehlung des US-Handelsministeriums für einen Zoll von 15 Prozent ab Januar 2027, der ein Jahr später auf 30 Prozent ansteigen würde. Solche Maßnahmen könnten zusätzliche Lagerbildungen in den USA fördern und die Verbrauchern andernorts zur Verfügung stehenden Lieferungen weiter einschränken.
Goldman Sachs warnte jedoch, dass gesunkene Erwartungen hinsichtlich der Zölle die Annahmen der Bank über die US-Bestandsaufstockung untergraben könnten. Eine Umkehrung der diesjährigen Lagerbildung könnte Metall wieder in die internationalen Märkte entlassen und zusätzlichen Druck auf die Preise ausüben. Die Bank sagte voraus, dass der Kupferpreis unter ihre revidierten Szenarien fallen könnte, wenn ein Großteil der in den USA im Jahr 2026 angesammelten Bestände global umverteilt würde.
aktien.news hat die Kupferdebatte bereits mehrfach begleitet
Bereits am 07.10.2026 berichtete aktien.news, dass die Deutsche Bank Kupfer vor einer Verknappung sieht. Damals verwies Analyst Liam Fitzpatrick auf robuste Fundamentaldaten und die Möglichkeit einer akuten Verknappung in den kommenden Quartalen, während steigende Staatsanleiherenditen und ein stärkerer US-Dollar die Märkte belasteten.
Am 05.06.2026 meldete aktien.news, dass Goldman Sachs seine Kupferpreis-Prognose wegen globaler Marktknappheit anhob. Als Hauptgrund nannte das Rohstoff-Team einen deutlich angespannteren Markt außerhalb der USA, getrieben durch ein geringeres Minenangebot sowie zollbedingte Verschiebungen der globalen Handelsströme. Konkret erwartete die Bank außerhalb der USA ein Defizit von rund 640.000 Tonnen im Jahr 2026 und ein weiteres Defizit von rund 170.000 Tonnen im Jahr 2027.
Am 15.10.2026 berichtete aktien.news über die Prognose der ICSG, wonach sich das globale Überangebot an raffiniertem Kupfer bis 2027 mehr als verdreifachen soll. Die ICSG erwartete für 2027 ein Überangebot von 368.000 Tonnen, nach einem prognostizierten Überschuss von 104.000 Tonnen im laufenden Jahr. Die Schätzung für 2026 lag damit leicht über den im April prognostizierten 96.000 Tonnen. Die weltweite Produktion von raffiniertem Kupfer dürfte demnach im Jahr 2026 um etwa 0,4 Prozent und im Jahr 2027 um 3,4 Prozent steigen.
Für deutsche Privatanleger liegen die Kupferprognosen weit auseinander
Für Anleger zeigt die Debatte, dass die Kupferpreis-Prognosen derzeit weit auseinanderliegen. Die Deutsche Bank begründet ihre bullische Sicht mit physischer Knappheit und einer möglichen Liquiditätskrise, Goldman Sachs mit der Positionierung der Anleger und der US-Handelspolitik. Die ICSG wiederum verweist auf ein wachsendes Überangebot bei raffiniertem Kupfer.
Wer sich mit Kupfer beschäftigt, sollte daher beide Seiten der Argumentation verfolgen: die Entwicklung der oberirdischen Bestände und der Prämien in Shanghai auf der einen Seite, die Lagerbildung in den USA und die Zollpolitik auf der anderen. Ghali räumte ein, dass eine Rezession die ernsthafteste Bedrohung für die bullische Prognose der Deutschen Bank darstellt, da eine schwächere industrielle Nachfrage den durch knappe Bestände erzeugten Druck beseitigen könnte. „Knappheit ist nur so relevant, wie die Nachfrage nach dieser Ware relevant ist", sagte er.
Die Deutsche Bank rechnet im Jahr 2027 nicht mit einer Rezession
Die Deutsche Bank geht nicht von einer Rezession im Jahr 2027 aus und erwartet kaum Störungen bei den Ausgaben für KI-Infrastruktur oder der Expansion globaler Rechenzentren. Goldman Sachs rechnet für 2027 mit einem Kupferpreis von 15.400 Dollar pro Tonne, sieht diese Projektion nach den US-Zwischenwahlen aber abwärtsgerichteten Risiken ausgesetzt.
Über Kupfer hinaus beschrieb Ghali eine wachsende Divergenz zwischen Edelmetallen. Er erwartet, dass Gold von der anhaltenden strukturellen Nachfrage profitieren wird, einschließlich Käufen durch Zentralbanken und andere offizielle Institutionen, selbst wenn höhere Zinssätze das Investitionsgefühl belasten.
Drei Fachbegriffe erleichtern das Verständnis des Kupfermarktes
- Kupferkathode: Eine hochreine Form von raffiniertem Kupfer, die als Handelsware an Rohstoffbörsen gehandelt wird.
- Prämie: Ein Aufschlag auf den Börsenpreis, der die Kosten und die Verfügbarkeit physischer Lieferung widerspiegelt.
- Squeeze: Eine Marktlage, in der knappe verfügbare Lieferungen bereits kleine Käufe zu überproportionalen Preisbewegungen treiben.