
TKMS sammelt Großaufträge: Kanada, Indien und die hohe Bewertung
Der U-Boot-Bauer ist Weltmarktführer bei konventionellen U-Booten, doch das Wachstum hängt an der Abarbeitung fester Aufträge.
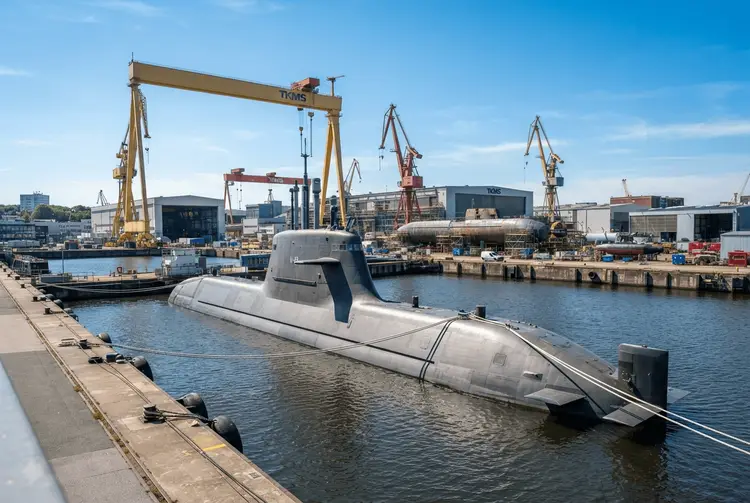
Thyssenkrupp Marine Systems (TKMS) ist mit 51 Prozent mehrheitlich im Besitz von Thyssenkrupp und gilt als Weltmarktführer bei konventionellen, also nicht atomar angetriebenen U-Booten. Die Auftragslage des Marineschiffbauers ist derzeit außergewöhnlich voll: Der Bund hat acht Fregatten des Typs A-200 bestellt, mit Indien laufen Verhandlungen über sechs U-Boote, und in Kanada steht ein möglicher Auftrag über zwölf U-Boote im Raum. Das Auftragsvolumen des Kanada-Geschäfts liegt bei mehr als 15 Milliarden Euro.
Das Verhältnis von neuen Aufträgen zum Umsatz – die sogenannte Book-to-Bill-Ratio – liegt bei zwei zu eins. Für jeden Euro Umsatz kommen derzeit also zwei Euro neuer Bestellungen hinzu. Für Anleger klingt das nach ungebremstem Wachstum, doch die Quelle benennt eine klare Grenze: Das Wachstum hängt nicht von weiteren Bestellungen ab, sondern von der Abarbeitung der bereits fest gebuchten Aufträge.
Der Umsatz soll bis Ende des Jahrzehnts auf mehr als 3,5 Milliarden Euro steigen
Im abgelaufenen Geschäftsjahr, das Ende September endete, erwirtschaftete TKMS einen Umsatz von etwa 2,4 Milliarden Euro – ein Plus von einem Zehntel. Der Nettogewinn lag zwischen 130 und 140 Millionen Euro. Für das Ende des Jahrzehnts stellt das Unternehmen einen Umsatz von mehr als 3,5 Milliarden Euro in Aussicht, der Nettogewinn soll dann im Bereich von 250 Millionen Euro liegen.
Die Fregatten A-200, von denen der Bund acht Stück bestellt hat, sind gut 120 Meter lang. In Kanada reicht die Perspektive weit über das laufende Jahrzehnt hinaus: Die Produktion soll bis in die 2040er-Jahre laufen, der Servicevertrag sogar bis in die zweite Hälfte des Jahrhunderts. Solche langen Laufzeiten sind für die Planungssicherheit eines Rüstungsunternehmens zentral, weil sie Umsätze über Jahrzehnte strecken.
Partnerschaften mit Navantia und Fincantieri sollen Auftragsspitzen abfedern
TKMS setzt auf Partnerschaften mit Navantia und Fincantieri. Die Quelle nennt drei Vorteile dieser Zusammenarbeit: Auftragsspitzen lassen sich pünktlich abarbeiten, eine teure Expansion der eigenen Kapazitäten wird vermieden, und der Zusammenschluss der Branche schreitet voran. Wer als Anleger auf einen schnellen Kapazitätsausbau setzt, sollte also beachten, dass TKMS hier bewusst einen anderen Weg wählt.
Neben dem U-Boot- und Fregattengeschäft gibt es den Zulieferer Atlas Electronik, der Sensoren und Antennen für Spezialanbieter fertigt. Obwohl Atlas nur ein Teil des Konzerns ist, trägt das Unternehmen dank hoher Margen überproportional zum operativen Gewinn bei. Für die Bewertung ist das relevant, weil margenstarke Nischengeschäfte den Gewinn stärker stützen als volumengetriebene Großaufträge.
Bereits am 06.07.2026 berichtete aktien.news über einen Kurssprung bei TKMS
Bereits am 06.07.2026 berichtete aktien.news, dass TKMS laut einem Bericht der kanadischen Zeitung „The Globe and Mail" einen der größten Rüstungsaufträge der jüngeren Geschichte an Land gezogen habe. Die TKMS-Aktie legte damals zeitweise um elf Prozent zu und erreichte den höchsten Stand seit Mitte März. Am selben Tag meldete aktien.news, dass die in den USA notierten ADR-Papiere von Thyssenkrupp im vorbörslichen Handel um fast 8 Prozent stiegen; das Vertragsvolumen wurde über die gesamte Laufzeit auf mehr als 100 Milliarden US-Dollar geschätzt.
Am 07.07.2026 folgte die Bestätigung: Die kanadische Regierung entschied sich für den deutschen NATO-Partner als Lieferanten von bis zu zwölf neuen U-Booten. Premierminister Mark Carney gab die Entscheidung in Halifax bekannt, kurz vor seiner Abreise zum NATO-Gipfel in Ankara. Kanada bestellt U-Boote des Typs 212CD, ein Modell, das Deutschland und Norwegen gemeinsam für den gemeinsamen Einsatz entwickelt haben. TKMS setzte sich damit gegen den südkoreanischen Konkurrenten Hanwha Ocean durch, der ebenfalls Finalist im Rennen war.
Schon am 11.02.2026 hatte aktien.news über einen Rekord-Auftragsbestand von 22 Milliarden Dollar berichtet. Damals hob TKMS die Umsatzprognose für 2026 auf ein Wachstum zwischen 2 und 5 Prozent an, nach zuvor minus 1 bis plus 2 Prozent. CEO Oliver Burkhard führte die positive Entwicklung auf die anhaltend hohe Nachfrage nach modernen maritimen Verteidigungssystemen zurück.
TKMS wird höher bewertet als BAE Systems und General Dynamics
Für Privatanleger ist die Bewertung ein zentraler Punkt: TKMS wird höher bewertet als internationale Rüstungskonzerne wie BAE Systems und General Dynamics. Ein hohes Bewertungsniveau bedeutet, dass viel künftiges Wachstum bereits im Kurs steckt. Die Quelle empfiehlt Anlegern, schwächere Phasen abzuwarten und Kursspitzen zu meiden; als möglicher Kursbereich werden 75 bis 60 Euro genannt.
Hinzu kommt die strukturelle Grenze des Geschäfts. Weil die Book-to-Bill-Ratio bei zwei zu eins liegt, sind die Auftragsbücher voll – der Engpass liegt in der Fertigung, nicht im Vertrieb. Ob der Umsatz tatsächlich auf mehr als 3,5 Milliarden Euro steigt, hängt deshalb davon ab, wie schnell TKMS die festen Aufträge abarbeitet. Anleger sollten diese Unterscheidung zwischen Bestelleingang und tatsächlich realisiertem Umsatz im Blick behalten.
Der Trend geht zu autonomen Vehikeln über und unter Wasser
Für die kommenden Jahre nennt die Quelle einen klaren Branchentrend: autonome Vehikel über und unter Wasser. Neben TKMS sind weitere Branchenfirmen wie Thales, Saab und Kongsberg in diesem Umfeld aktiv. Die Aufrüstung vieler Länder treibt den Marineschiffbau insgesamt an – ein Umfeld, von dem mehrere Anbieter profitieren können.
Konkrete Termine ergeben sich aus den Aufträgen selbst: Die Verhandlungen mit Indien über sechs U-Boote laufen noch, in Kanada soll die Produktion bis in die 2040er-Jahre reichen und der Servicevertrag bis in die zweite Hälfte des Jahrhunderts. Wer die Aktie beobachtet, sollte diese Meilensteine sowie die Umsatz- und Gewinnprognosen für das Ende des Jahrzehnts verfolgen.
Drei Fachbegriffe erklären das Geschäft von TKMS
- Book-to-Bill-Ratio: Sie setzt den Wert neuer Aufträge ins Verhältnis zum Umsatz einer Periode und zeigt, ob ein Unternehmen mehr Aufträge annimmt, als es abarbeitet.
- Konventionelles U-Boot: Ein U-Boot mit nicht atomarem Antrieb, das im Gegensatz zu Atom-U-Booten regelmäßig auftauchen muss.
- Operativer Gewinn: Der Gewinn aus dem laufenden Geschäft vor Zinsen und Steuern, der zeigt, wie profitabel das Tagesgeschäft arbeitet.