
Costco überzeugt mit starken Zahlen und schlägt Walmart als Investition
Costco legt starke Quartalszahlen vor und zeigt, warum die Aktie trotz hoher Bewertung die bessere Wahl als Walmart ist.
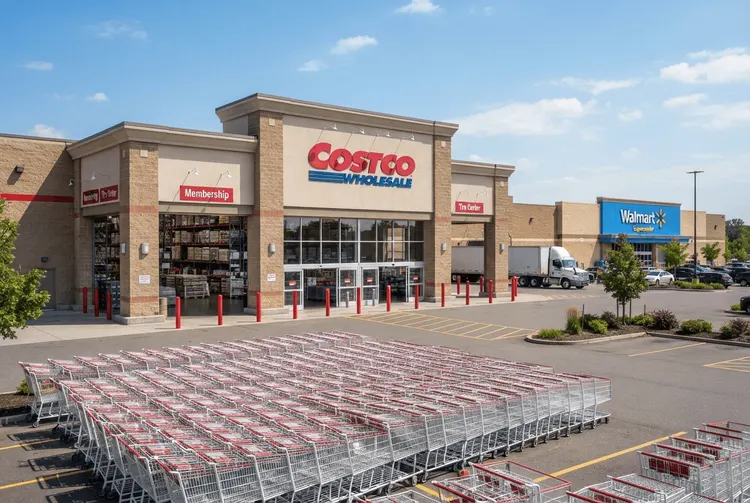
Der vierteljährliche Gewinnbericht von Costco (COST) hat den Aktienkurs kaum bewegt – nachbörslich blieb er unverändert. Das spricht weniger gegen das Unternehmen als vielmehr für seine Zuverlässigkeit: Der Warehouse-Club-Riese legte erneut starke Ergebnisse vor und ließ praktisch alle Wettbewerber im Einzelhandel hinter sich. Während Verbraucher unter der Inflation und den hohen Lebenshaltungskosten leiden, stiegen die vergleichbaren Umsätze von Costco um 6,7 Prozent – bereinigt um Kraftstoffpreise und Wechselkurse.
Der Umsatz im Quartal wuchs um 11,1 Prozent auf 95,7 Milliarden US-Dollar und übertraf damit die Schätzungen von 94,89 Milliarden Dollar. Beim Ergebnis je Aktie legte Costco um 15 Prozent auf 6,75 Dollar zu. Darin enthalten war ein Vorteil aus Zollrückerstattungen in Höhe von 0,15 Dollar je Aktie, was nahezu 70 Millionen Dollar entspricht.
Einen Schwachpunkt gab es dennoch: Die Einnahmen aus den Mitgliedschaftsgebühren stiegen lediglich um 7,3 Prozent – das dritte Quartal in Folge mit verlangsamtem Wachstum in diesem Bereich. Dennoch gewinnt das Unternehmen weiterhin Mitglieder und liefert alle drei Säulen seines Wachstums: neue Mitglieder, Umsätze in bestehenden Filialen und Neueröffnungen. Zudem blieb das Wachstum im E-Commerce mit 19,5 Prozent stark, was die anhaltende Beliebtheit der Online-Plattform unterstreicht.
Walmart stößt an seine Grenzen
Als größte Kette von Warehouse-Clubs hat Costco keinen exakt vergleichbaren direkten Konkurrenten, doch Walmart (WMT) ist der nächste Vergleichswert. Nicht nur besitzt Walmart mit Sam's Club ein ähnliches Format, sondern erzielt auch den Großteil seiner Umsätze mit Lebensmitteln wie Costco. Beide gehören zu einer kleinen Gruppe nationaler, mehrspartiger Händler, zu der auch Target und Amazon zählen.
Walmart hat sich im vergangenen Jahrzehnt stark neu erfunden, und das hat sich ausgezahlt. Der Konzern ist zum zweitgrößten E-Commerce-Unternehmen hinter Amazon geworden, verfügt über ein Netzwerk von Abholkiosken und hat mehr einkommensstarke Konsumenten angezogen, während er sein Discount-Image abstreifte und sein Engagement für alltäglich niedrige Preise beibehielt.
Allerdings scheint dieser Aufschwung im zweiten Quartal an eine Grenze gestoßen zu sein: Das Wachstum der vergleichbaren Umsätze sank auf 2,6 Prozent – das langsamste Tempo seit sechs Jahren. Bereinigt um neue bundesstaatliche Vorschriften zur Begrenzung der Arzneimittelpreise, die den Apothekenumsatz belasteten, lagen die vergleichbaren Umsätze um 3,4 Prozent höher. Walmart merkte an, dass steigende Benzinpreise die Haushaltsbudgets belasteten und Kunden ihre Ausgaben für freibleibende Güter kürzten. Dennoch entspricht dies nur etwa der Hälfte des vergleichbaren Umsatzwachstums, das Costco gerade erzielt hat – ein Beleg für dessen Resilienz in einer herausfordernden Zeit für den Einzelhandel.
Costco hat den Vorteil, dass es sich hauptsächlich an einkommensstärkere Kunden richtet, die weniger inflationsempfindlich sind – insbesondere in einer Phase, in der der Aktienmarkt Allzeithochs erreicht und Costco seinen Mitgliedern weiterhin Wert bietet.
Costco verdient sich seine Prämie
Costco ist eine der teuersten Einzelaktien am Markt, selbst nach einem Kursrückgang von 5 Prozent im vergangenen Jahr. Mit einem Kurs-Gewinn-Verhältnis von 43 ist die Aktie sogar teurer als Amazon. Zum Vergleich: Walmart notiert bei einem KGV von 39.
Während die Neuorientierung von Walmart in den vergangenen Jahren lobenswert bleibt, ist Costco hier die bessere Investition. Das Unternehmen verfügt über das widerstandsfähigste Geschäftsmodell im stationären Handel und ist eines der wenigen, das noch neue Filialen eröffnet. Costco betreibt weltweit nicht einmal 1.000 Standorte, was auf erhebliches Expansionspotenzial hindeutet – zumal sich das Konzept in Ländern wie Kanada und China als populär erwiesen hat.
Nach dem Wachstum sowohl während der Pandemie als auch in der Post-Pandemie-Ära liefert Costco weiterhin starke Ergebnisse, während andere Einzelhändler mit der Inflation kämpfen. Es mag etwas länger dauern, bis Costco in seine Bewertung hineinwächst, doch die Aktie sieht weiterhin wie ein langfristiger Gewinner aus. Für deutsche Anleger, die auf widerstandsfähige US-Einzelhandelswerte setzen, bleibt die Bewertung dabei der entscheidende Risikofaktor.