
Buy-to-Let in der Krise: Ende einer 30-jährigen Ära?
Steigende Kosten, neue Regeln und fallende Renditen setzen Vermieter im Vereinigten Königreich massiv unter Druck.
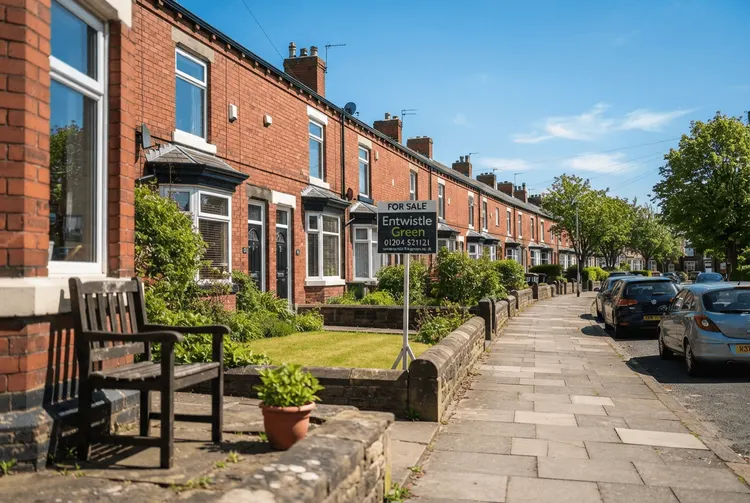
Vor 30 Jahren wurde im Vereinigten Königreich die Buy-to-Let-Hypothek eingeführt – und löste eine Explosion der vermietungsorientierten Investitionstätigkeit aus. Doch heute klagen Vermieter über eine Anhäufung von Vorschriften, Steueränderungen, höhere Hypothekenzinsen und eine schwache Entwicklung der Immobilienpreise. Viele fragen sich: Hat das traditionelle Buy-to-Let-Modell sein Ende erreicht?
James Sim, ein 59-jähriger ehemaliger Einzelhandelsmanager aus Lancashire, ist seit 20 Jahren Vermieter. Doch er verkauft schrittweise sein Portfolio aus elf Immobilien. „Die Zahlen stimmen einfach nicht mehr“, sagt er. „Ich würde niemandem heute raten, privater Vermieter zu werden.“ In den vergangenen vier Jahren hat er drei Häuser verkauft und plant, im nächsten Jahr zwei weitere zu veräußern. Seine Alternative: „Für etwas weniger Geld und bei weitem weniger Ärger und Risiko kann man sein Geld auf einem Konto mit hohem Zinssatz anlegen und nachts ruhiger schlafen.“
Die Geburtsstunde einer Investitionswelle
Ende September 1996 brachten Kreditgeber die ersten Buy-to-Let-Hypotheken auf den Markt. Erstmals konnten Privatpersonen statt Unternehmen Hypotheken auf Immobilien aufnehmen mit dem Ziel, diese zu vermieten. Die Kreditwürdigkeit wurde nicht nur anhand der Umstände des Eigentümers beurteilt, sondern entscheidend auch am Mieteingang, den die Immobilie generieren konnte.
Das darauffolgende Jahrzehnt sah ein meteorisches Wachstum: Die Zahl der Buy-to-Let-Kredite stieg bis 2006 auf 840.000. Schnell steigende Immobilienpreise wirkten als Treibstoff. Anleger nutzten Schulden, um Immobilien zu kaufen, und belehnten diese erneut, wenn die Preise stiegen.
Laut Analysen des Maklers Hamptons hätten diejenigen, die zu Beginn investierten, den S&P 500 übertroffen und den FTSE 100 sowie Gold deutlich geschlagen. Jede Ende 1996 in eine durchschnittliche britische Buy-to-Let-Immobilie investierte Pfund hätte bis heute insgesamt 22,30 Pfund an Gesamtrenditen generiert – ein Anstieg von 2.130 Prozent. Fast zwei Drittel dieser Renditen stammten aus Mieteinnahmen, nicht aus Kapitalwachstum.
Der Wendepunkt: Steueränderungen ab 2015
Doch die Finanzen des Sektors haben sich dramatisch verändert. Der treibende Faktor war eine Verschiebung der Regierungspolitik ab 2015 unter dem damaligen Finanzminister George Osborne. Er schaffte die steuerlichen Abzüge für Hypothekenzinskosten für einzelne Buy-to-Let-Eigentümer schrittweise ab. Dies ließ Vermieter, die innerhalb einer Gesellschaft besaßen, weiterhin diese Kosten abziehen – und legte den Grundstein für das Wachstum des professionellen, inkorporierten Vermieters.
Neal Hudson, Wohnungsmarktexperte bei Residential Analysts, sagt, Buy-to-Let sei Ende der 1990er Jahre ein „Spiel des Kapitalwachstums“ gewesen. „Heute, da Immobilienpreise real betrachtet stagnieren oder fallen, insbesondere im Süden, geht es um Einkommen. Es geht darum, dass die Miete oder die Rendite stimmt – und genau deshalb sehen wir diese Abkehr von kleinen Vermietern hin zu größeren. Es geht alles um Skaleneffekte.“
Laut einer Untersuchung des Maklers Savills gingen die Gewinne einzelner Vermieter im Jahr 2024/25 nach einem Anstieg der Hypothekenkosten um 32 Prozent gegenüber dem Vorjahr um 11,2 Prozent zurück.
Verkaufswelle unter Vermietern
Nahezu alle Vermieter, die im Rahmen des Artikels mit der FT sprachen, planen, einen Teil oder ihr gesamtes Portfolio zu verkaufen. Ein Vermieter mit drei Häusern in Süd-London möchte diese innerhalb der nächsten sechs Monate veräußern. „Ich sehe keine gute Investitionsaussicht für Wohnimmobilien in den kommenden zehn Jahren“, sagt er.
Savills' Analyse der Verkaufsdaten ergab, dass das Verkaufsvolumen in den vergangenen fünf Jahren zugenommen hat. Die jährliche Durchschnittszahl der Verkäufe stieg von 125.000 in den fünf Jahren vor 2020/21 auf 202.400 in den fünf Jahren danach. Monatliche Verkaufsspitzen traten vor allem rund um Steuerthemen auf, etwa vor dem Budget im Oktober 2024 und der Spring Statement 2025.
Lucian Cook, Direktor für Wohnforschung bei Savills, sagt: „Die echten Sprünge erfolgen rund um Steuerthemen.“
Neue Regeln belasten Vermieter zusätzlich
Vermieter in England müssen sich nun mit dem Renters' Rights Act auseinandersetzen, der im Mai in Kraft trat. Eine wesentliche Veränderung war der Wegfall der „no-fault evictions“ – Kündigungen ohne Angabe von Gründen. Nun müssen Vermieter einen spezifischen Kündigungsgrund angeben, wie etwa die Absicht, die Immobilie zu verkaufen, oder wiederkehrende Mietrückstände.
Mieter schätzen die Verbesserungen. David Smurthwaite, Mieter in Brighton, sagt: „Nach den alten Regeln gab es nichts, was meinen Vermieter davon abgehalten hätte, mich zu kündigen, wenn er entschieden hätte, ihm die Optik der Wohnung nicht zu gefallen.“
Vermieter hingegen fühlen sich entmachtet. Richard Klin, ein professioneller Vermieter mit rund 200 Häusern in London und Liverpool, sagt: „Wenn ich mein Geld in einen Indexfonds stecke, gehört mir mein Geld. Ich kann es abheben. Wenn ich Geld in eine Mietimmobilie stecke, gehört die Immobilie plötzlich nicht unbedingt mir. Ich muss einen Gerichtsprozess durchlaufen.“
Die neuen Regeln schreiben zudem vor, dass Vermieter, die eine Immobilie verkaufen, diese für 12 Monate nicht wieder vermieten dürfen, sollten sie ihre Meinung ändern. Laut Hamptons-Forschung scheiterten 51 Prozent der im vergangenen Jahr von Vermietern zum Verkauf eingestellten Immobilien am Verkauf, bei Wohnungen lag dieser Anteil bei 60 Prozent.
Energieeffizienz als weitere Hürde
Ab 2030 werden Energieeffizienzvorschriften verlangen, dass eine Immobilie vor der legalen Vermietung mindestens die Energieeffizienzklasse „C“ erreicht. Vermieter müssen bis zu 10.000 Pfund (oder 10 Prozent des Immobilienwerts) in Verbesserungen investieren. „Es ist ein riesiges Problem, und ich denke, viele Vermieter sind sehr, sehr besorgt darüber“, sagt Klin.
John Heron, ehemaliger Geschäftsführer des Kreditgebers Paragon und eine Schlüsselfigur bei der Schaffung der ursprünglichen Buy-to-Let-Hypothek, erinnert sich an die Zeit vor 2015, als politische Entscheidungsträger einen stabilen, „tenure-neutralen“ politischen Rahmen aufrechterhielten. „Dies sind komplexe Märkte“, sagt er. „Wenn ich eine Hoffnung für die Zukunft hätte, wäre es, dass es mehr vernetztes Denken über die Interaktion verschiedener Tenures gäbe und wie wir sie für alle funktionsfähig machen.“