
Bernstein empfiehlt Top-Aktien des US-Straßentransports im Aufschwung
Frachtraten steigen erstmals über Vertragspreise – Bernstein identifiziert zyklische Chancen bei US-Lkw-Aktien.
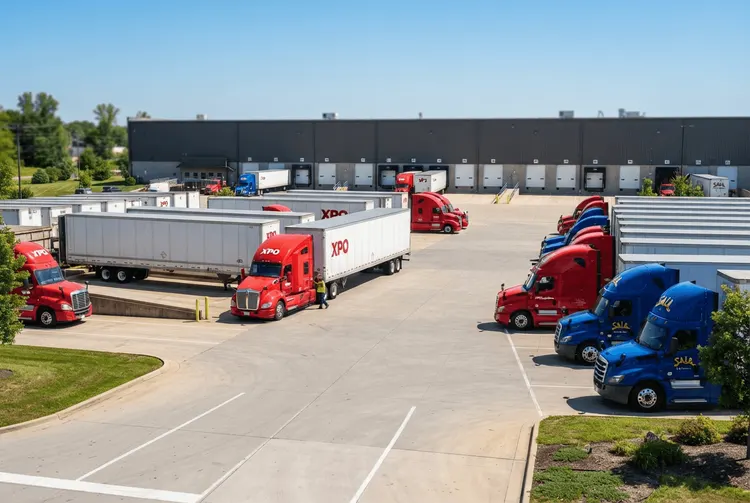
Die Investmentbank Bernstein hat führende Chancen im US-Lkw-Sektor identifiziert. Der Frachtkreislauf zeigt Anzeichen einer Wende, die sich zunächst in den Preisen und später im Volumen niederschlägt. Die Spotpreise liegen erstmals in jüngster Zeit über den Vertragspreisen – ein klares Signal für den beginnenden Aufschwung.
Der Lkw-Branchensektor macht 884 Milliarden Dollar der nationalen 1,485 Billionen Dollar Transportkosten aus. Allerdings verbleiben 423 Milliarden Dollar in privaten und dedizierten Flotten, die den offenen Markt für Fremdlieferanten nie erreichen. Die Unterscheidung zwischen Truckload- und Less-than-Truckload-(LTL)-Betrieben gewinnt zunehmend an Bedeutung, da Versender versuchen, sich gegen Marktschwankungen abzusichern.
Bernsteins Analyse bevorzugt Aktien mit zyklischem Aufwärtspotential und Eigenkapitalstärke. Bei etablierten Qualitätsnamen und solchen mit Ausführungsrisiken wählen die Analysten einen selektiveren Ansatz. Die Spotpreise erreichten im Juni 2026 3,00 Dollar pro Meile inklusive Kraftstoff, im Vergleich zu 2,89 Dollar für Vertragspreise. Historisch gesehen führt die Spanne zwischen Spot- und Vertragspreis die Vertragskalkulation um etwa sechs Monate voraus und bietet so ein frühes Signal für die allgemeine Marktwende.
Die Details
Bernstein hat drei Unternehmen besonders hervorgehoben: XPO, Saia und Knight-Swift Transportation. Jedes dieser Unternehmen bietet nach Einschätzung der Analysten spezifische Chancen im anziehenden Frachtmarkt.
XPO bietet ein skaliertes nationales LTL-Netzwerk mit starken Margenökonomien. Bernstein weist darauf hin, dass die Bewertung des Unternehmens auf der Grundlage seiner Struktur nach dem Spin-off erfolgen sollte. Das LTL-Geschäftsmodell schafft Wert durch die Konsolidierung kleiner Sendungen über Abhol-, Servicecenter-, Linehaul-, Breakbulk- und Zustelloperationen. Die wirtschaftliche Schutzmauer resultiert aus dem Terminalnetzwerk und der Netzdichte. In einem aktuellen Update berichtete XPO, dass das Volumenwachstum im LTL-Bereich im dritten Quartal im Jahresvergleich um 4,8 Prozent stieg und damit über den typischen saisonalen Mustern lag. Das Unternehmen erhielt von Bernstein beim Beginn der Berichterstattung eine „Outperform“-Bewertung.
Saia kombiniert Hebelwirkung im LTL-Zyklus mit einer fortlaufenden Netzwerkerweiterung. Bernstein hebt die bedeutende Chance hervor, die Dichte in einem Netzwerk zu verbessern, das derzeit relativ gesättigt erscheint. Die Positionierung des Carriers ermöglicht es ihm, zu profitieren, wenn Fracht mehrfach im Netzwerk behandelt wird, wobei die Fixkosten auf einer ausreichenden Dichte verteilt werden. Saia meldete stärkere Ergebnisse als erwartet für das zweite Quartal, mit einem Umsatz von 956,5 Millionen Dollar, einem Anstieg von 17,1 Prozent gegenüber dem Vorjahr. Nach den Ergebnissen hob Stifel die Aktienbewertung des Unternehmens von „Hold“ auf „Buy“ und verwies dabei auf die Preisstärke.
Knight-Swift Transportation bietet laut Bernstein die klarste Exponierung gegenüber der Neukalkulation von Vertrags-Truckload-Preisen. Das unterdurchschnittlich große LTL-Netzwerk des Unternehmens birgt langfristiges Aufwärtspotential, falls die Dichte im Laufe der Zeit steigt. Bernstein ist der Ansicht, dass Asset-Eigner wie KNX davon profitieren können, da regulatorische Änderungen und strengere Durchsetzungsmaßnahmen den Druck auf die fragmentierte Basis kleiner Carrier erhöhen. Knight-Swift erhielt kürzlich eine „Outperform“-Bewertung von Bernstein, als das Unternehmen die Berichterstattung über die Aktie begann. Citizens behielt zudem seine „Market Outperform“-Bewertung für das Unternehmen bei und verwies dabei auf die Frachtaussichten.
Hintergrund: Was bisher geschah
Bereits am 30.07.2026 berichtete aktien.news, dass die XPO-Aktie nach einem starken Quartalsbericht kräftig zugelegt hatte. Der bereinigte verwässerte Gewinn je Aktie erreichte damals 1,70 US-Dollar – 23 Cent über der Konsensschätzung und 65 Cent über dem Vorjahreswert, was einem Wachstum von 56 Prozent im Jahresvergleich entspricht. Der konsolidierte Umsatz kletterte um 13 Prozent auf 2,35 Milliarden US-Dollar.
Am 19.06.2026 berichtete aktien.news über einen deutlichen Kursrückgang der Knight-Swift-Aktie um rund 11,4 Prozent. Auslöser war eine Herabstufung durch einen Citi-Analysten von „Buy" auf „Neutral". Bemerkenswert: Gleichzeitig hob der Analyst das Kursziel von 72 auf 90 US-Dollar an. Die Begründung lautete, dass die Aktie bereits einen „erhöhten Optimismus" widerspiegele, da der Markt ein positiveres Umfeld für den Lkw-Verkehr im Jahr 2026 bereits eingepreist habe.
Was das für Anleger bedeutet
Die Analyse von Bernstein unterstreicht, dass LTL-Operationen grundlegend ein Geschäft zur Netzdichte und Preisgestaltung sind und nicht einfach nur ein Volumenspiel. Das Terminalnetzwerk stellt den entscheidenden Wettbewerbsvorteil dar. Für deutsche Privatanleger, die in US-Transportaktien investieren möchten, bietet die aktuelle Marktlage sowohl Chancen als auch Risiken.
Die Tatsache, dass die Spotpreise erstmals wieder über den Vertragspreisen liegen, gilt als historisch verlässliches Frühsignal. Die Spanne zwischen beiden Preisen führt die Vertragskalkulation um etwa sechs Monate voraus. Anleger sollten jedoch beachten, dass die Aktien von Knight-Swift bereits einen Teil des Optimismus eingepreist haben könnten, wie die Herabstufung durch Citi im Juni zeigte.
Bernsteins Ansatz ist differenziert: Während XPO und Knight-Swift mit „Outperform“ bewertet wurden, setzt das Analysehaus bei Saia auf die Kombination aus zyklischer Hebelwirkung und Netzwerkerweiterung. Die Bewertung der Unternehmen sollte jeweils auf Basis ihrer spezifischen Struktur und Marktpositionierung erfolgen.
Ausblick
Die Spotpreise haben im Juni 2026 mit 3,00 Dollar pro Meile ein Niveau erreicht, das über den Vertragspreisen von 2,89 Dollar liegt. Historisch deutet diese Konstellation auf eine allgemeine Marktwende in den kommenden Monaten hin. XPO meldete für das dritte Quartal ein Volumenwachstum von 4,8 Prozent im Jahresvergleich, das über den typischen saisonalen Mustern lag. Saia zeigte mit einem Umsatzplus von 17,1 Prozent im zweiten Quartal ebenfalls starke Dynamik. Ob sich der Aufschwung wie von Bernstein erwartet von den Preisen auf die Volumen ausweitet, bleibt abzuwarten.
Kurz erklärt
- Truckload (TL): Komplettladungsverkehr, bei dem eine Sendung die gesamte Ladefläche eines Lkw belegt und direkt vom Versender zum Empfänger transportiert wird.
- Less-than-Truckload (LTL): Teilladungsverkehr, bei dem mehrere kleine Sendungen verschiedener Kunden in einem Lkw gebündelt und über ein Netzwerk von Umschlagterminals transportiert werden.
- Spotpreis: Kurzfristig ausgehandelter Frachtpreis für einzelne Transportaufträge, der im Gegensatz zum längerfristig festgelegten Vertragspreis tagesaktuell schwankt.