
Williams-Sonoma: Wie die Aktie dem schwachen Wohnungsmarkt trotzt
Williams-Sonoma trotzt dem schwachen US-Immobilienmarkt und überzeugt mit Margenstärke und KI-Strategie.
Die Aktie von Williams-Sonoma trotzt dem schwächelnden US-Immobilienmarkt und zählt zu den besten Einzelhandelswerten des Jahres. Mit einem Kursplus von rund 23 Prozent seit Jahresbeginn ließ der Küchen- und Einrichtungsausstatter sowohl den S&P 1500 Home Furnishings-Index als auch Wettbewerber wie Wayfair, Arhaus, Ethan Allen und RH weit hinter sich. Über einen Zeitraum von drei Jahren summiert sich das Plus sogar auf mehr als 200 Prozent.
Das Besondere: Williams-Sonoma erzielt diese Performance in einem schwierigen Marktumfeld. In den USA, die 96 Prozent der Umsätze des Unternehmens ausmachen, leiden Verbraucher unter hohen Zinssätzen und steigenden Energie- und Lebensmittelpreisen. Der Wohnungsmarkt ist angespannt, was normalerweise die Nachfrage nach Möbeln und Einrichtungsgegenständen drückt. Doch Williams-Sonoma hat einen Weg gefunden, sich von diesen konjunkturellen Zwängen zu lösen.
Operative Marge als Erfolgsfaktor
Der Schlüssel zum Erfolg liegt in der operativen Marge. Lag diese Kennzahl für die Profitabilität 2019 noch bei 7,9 Prozent, stieg sie bis 2021 auf 17,6 Prozent. Zwar brachen die Umsätze nach dem Ende des pandemiebedingten Immobilienbooms ein – von 8,25 Milliarden US-Dollar im Jahr 2021 auf 7,81 Milliarden US-Dollar im Jahr 2025 – doch das operative Ergebnis blieb nahezu stabil. Das Unternehmen bewies damit, dass es auch in schwierigen Zeiten profitabel wirtschaften kann.
„Sie haben eine Reihe von klugen Schritten unternommen, darunter die Reduzierung der Anzahl von Promotion-Aktionen sowie die Optimierung ihrer Lieferkette mit Heimlieferungen. Insgesamt trieben sie in diesen schwierigen Jahren eine Expansion der EBIT-Marge von über 10 Prozent voran“, sagte Peter Keith, Leiter der Verbraucherforschung bei Piper Sandler.
Verkauf zum vollen Preis als Strategie
Ein zentraler Hebel ist die Preispolitik. Während viele Wettbewerber verstärkt auf Rabattaktionen setzen, verkauft Williams-Sonoma seine Produkte überwiegend zum vollen Preis. „Wenn Sie keine Verkäufe anbieten, verteilt sich Ihr gesamtes Verkaufsvolumen tendenziell recht gleichmäßig. Dies hatte auch positive Auswirkungen auf ihre Lieferkette und trieb dort die Margenerweiterung voran“, so Keith.
Hinzu kommt der hohe E-Commerce-Anteil: Mehr als zwei Drittel der Umsätze erzielt das Unternehmen online, ein Kanal, der in der Regel profitabler ist als der stationäre Handel. Um diesen Bereich weiter zu stärken, setzt Williams-Sonoma auf Künstliche Intelligenz. Im November gab das Unternehmen die Einführung eines KI-Verkaufsassistenten mit dem Spitznamen „Olive“ bekannt. Kunden, die mit Olive interagieren, tätigen laut Unternehmensangaben dreimal häufiger Einkäufe als Kunden, die dies nicht tun. Auch in der Lieferkette und bei den Lieferungen kommt KI zum Einsatz, um Kosten zu senken.
Wende bei Pottery Barn als Wachstumstreiber
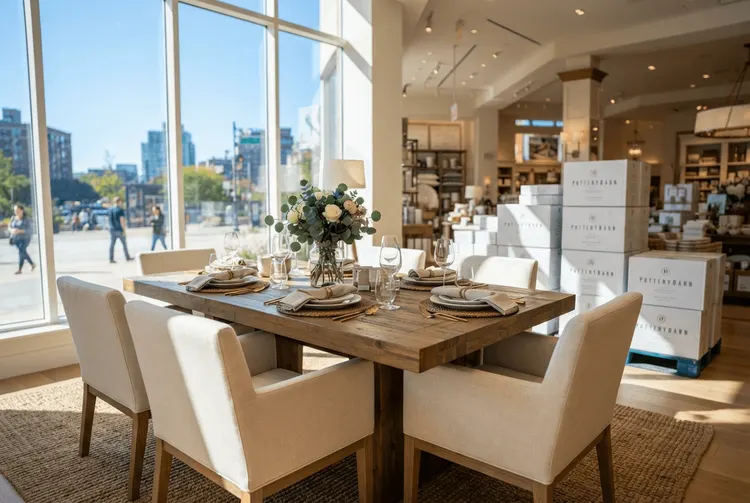
Ein besonders vielversprechender Bereich ist die größte Marke des Unternehmens: Pottery Barn. Von 2022 bis 2025 verzeichnete die Marke einen Umsatzrückgang von mehr als 15 Prozent. In der Gewinnkonferenz für das vierte Quartal des Fiskaljahres 2025 im März räumte das Unternehmen ein, zu stark auf Dekorationsartikel gesetzt zu haben, um den Rückgang der Möbelverkäufe auszugleichen. Doch nun zeichnet sich eine Trendwende ab: Die gleichen-Laden-Umsätze von Pottery Barn lagen im letzten Quartal (endend im August) um 5,1 Prozent über dem Vorjahreswert.
„Dies ist wirklich einer der aufregenderen Teile von Williams-Sonoma heute – dieses erneuerte Wachstum bei Pottery Barn“, sagte Keith.
B2B-Geschäft als zweites Standbein
Auch das Geschäftskundensegment (B2B) entwickelt sich dynamisch. Im letzten Quartal verzeichnete dieser Bereich ein Wachstum von fast 15 Prozent. Williams-Sonoma baut den Vertrieb in Nischen wie Kreuzfahrtschiffen, Seniorenwohnanlagen und Studentenwohnheimen aus. Das Unternehmen hat angegeben, das B2B-Geschäft, das derzeit rund eine Milliarde US-Dollar an jährlichen Umsätzen ausmacht, in den nächsten Jahren verdoppeln zu können.
Zollrisiko bleibt bestehen
Trotz der relativen Stärke sieht sich Williams-Sonoma Herausforderungen gegenüber. Über 80 Prozent der Warenkäufe im Jahr 2025 stammten von ausländischen Herstellern, was das Unternehmen anfällig für Zolländerungen macht. „Ich freue mich wirklich darauf, dass sich die Zollsituation stabilisiert. Wenn sie einfach an einem Punkt stehen bleiben, wird es für alle einfacher sein, einschließlich unserer Investoren“, sagte CEO Laura Alber im August-Interview bei CNBCs „Mad Money“.
Immerhin erhielt Williams-Sonoma eine Zollrückerstattung in Höhe von 200 Millionen US-Dollar, nachdem der Oberste Gerichtshof im Februar entschieden hatte, dass Präsident Donald Trump nicht die Befugnis hatte, Zölle gemäß dem International Emergency Economic Powers Act zu verhängen. Das Unternehmen erstattete Lieferanten 47,5 Millionen US-Dollar und gab zehn Millionen US-Dollar aus, um jedem Mitarbeiter 1.000 US-Dollar zur Ergänzung seines 401(k)-Plans beizusteuern. Im Gegensatz zu vielen anderen Einzelhändlern hält Williams-Sonoma diese Zollrückerstattung getrennt von den gemeldeten Ergebniszahlen – ein Zeichen für die starken grundlegenden Fundamentaldaten, wie Analyst Keith betont.
Fazit: Ein Modell mit mehreren Marken
„Sie haben hier ein Modell mit mehreren Marken aufgebaut, die alle Wachstumschancen bieten“, sagte Keith. „Es sind kleinere, aufstrebende Marken mit erheblichen Wachstumschancen, allesamt mit diesem Omnichannel-Ansatz mit Geschäften und E-Commerce, was wir als einen starken Wettbewerbsvorteil für Williams-Sonoma in einer hochgradig fragmentierten Möbelindustrie ansehen.“