
UBS stuft Hermès auf Verkaufen herab – Luxusmarke verliert Knappheit
Die UBS senkt ihr Kursziel für Hermès deutlich und warnt vor zyklischer Nachfrage und schwindender Exklusivität.
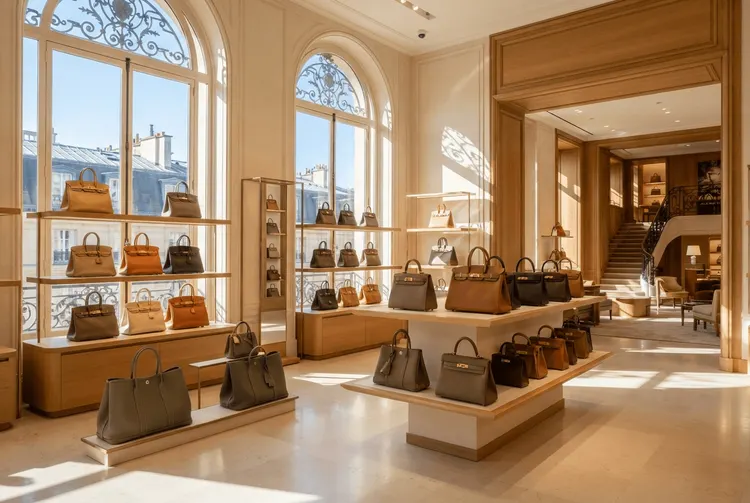
Die UBS hat den französischen Luxusgüterhersteller Hermès International am Montag von „Neutral" auf „Verkaufen" herabgestuft und ihr 12-Monats-Preisziel von 1.695 Euro auf 1.168 Euro gesenkt. Zur Begründung verwies die Bank darauf, dass die wachsende Skalierung der Marke ihre Knappheit verringere und die Nachfrage zunehmend zyklischer mache. Für Anleger ist das ein deutliches Signal: Die bisherige Bewertungslogik der französischen Luxusikone gerät ins Wanken.
Die Hermès-Aktie schloss am 2. Oktober mit 1.299,50 Euro und damit am unteren Ende ihrer 52-Wochen-Reichweite, die von 1.299,50 Euro bis 2.250 Euro reicht. Laut UBS stützen sich die Anlegererwartungen weiterhin stark auf ein kräftiges Wachstum im Segment Lederwaren. Doch genau diese Perspektive werde mit der Expansion von Hermès zunehmend unzuverlässiger, so die Analysten.
Exklusivität als treibende Kraft schwindet
Ein zentraler Punkt der Analyse: Die Bank schätzt, dass nicht-quotierte Taschen inzwischen etwa 65 Prozent des Umsatzes im Bereich Lederwaren ausmachen. Das verringere die Exklusivität, die die Nachfrage bislang gestützt habe. Anders formuliert: Was früher durch künstliche Verknappung begehrenswert wirkte, wird durch größere Stückzahlen allmählicher zum zyklischen Konsumgut – ein Muster, das der Luxusbranche in Abschwungphasen regelmäßig zu schaffen macht.
Die UBS hat ihre Gewinnprognosen je Aktie (EPS) für die Jahre 2026, 2027 und 2028 um jeweils 1 Prozent, 10 Prozent und 11 Prozent nach unten korrigiert. Als Gründe nannte die Bank schwächere Verkaufszahlen, geringere Skaleneffekte sowie einen höher angenommenen langfristigen Steuersatz von 33 Prozent gegenüber zuvor 28,5 Prozent. Ihre EPS-Prognose für 2027 liegt bei 43,98 Euro und damit 11 Prozent unter dem Konsens von 49,22 Euro. Für 2028 rechnet die UBS mit 46,53 Euro je Aktie – 14 Prozent unter der Markterwartung von 53,98 Euro.
Auch beim Margenausblick wird die Bank vorsichtiger. Sie erwartet, dass die operative Marge von Hermès im Jahr 2027 auf 38,3 Prozent sinkt und damit 100 Basispunkte unter dem Vorjahreswert liegt. Grund dafür sind langsamere Verkäufe, die den Nutzen aus Skaleneffekten schmälern, sowie Währungshedging, das die Margen belastet, und steigende Ausgaben für Kommunikation.
Solides, aber nachlassendes Wachstum
Für 2027 prognostiziert die UBS ein organisches Umsatzwachstum von 5 Prozent, davon 7 Prozent im Segment Lederwaren, da sowohl Preis- als auch Mengenzuwächse verlangsamen. Für das dritte Quartal, dessen Ergebnisse am 22. Oktober bekanntgegeben werden, erwartet die Bank einen Umsatz von 4,1 Milliarden Euro, was einem organischen Anstieg von 5 Prozent entspricht. Dies spiegle eine weichere Nachfrage im Luxussegment und ein zyklischeres Geschäftsmodell wider.
Nach Segmenten rechnet die UBS für das Quartal mit unterschiedlichen Entwicklungen:
- Lederwaren: plus 10 Prozent
- Seide und Textilien: plus 8 Prozent
- Sonstige Aktivitäten: plus 7 Prozent
- Ready-to-Wear und Accessoires: plus 1 Prozent
- Uhren und Beauty: minus 5 Prozent
Bewertung bleibt anspruchsvoll
Hermès notiert zum 29,5-Fachen der UBS-Gewinnprognose für 2027 und zum 27,9-Fachen der Schätzung für 2028. Die Bank stuft die Bewertung als anspruchsvoll ein, da das Wachstum voraussichtlich im mittleren bis hohen einstelligen Bereich stabilisieren dürfte, die Aktie jedoch weiterhin mit einem erheblichen Aufschlag zu ihren Luxus-Peer-Unternehmen handelt. Nach UBS-Schätzung impliziert der aktuelle Aktienkurs ein jährliches Umsatzwachstum im hohen Zehnerbereich über das nächste Jahrzehnt, eine operative Marge von 40 Prozent und ein langfristiges Wachstum von 4,5 Prozent. Die eigenen Annahmen der Bank sind konservativer: 5 Prozent Umsatzwachstum, 38 Prozent Marge und 3 Prozent langfristiges Wachstum.
Das neue Preisziel basiert auf dem Durchschnitt einer diskontierten Cashflow-Bewertung (DCF) von 940 Euro und einer Peer-Multiple-Bewertung von 1.395 Euro. Die UBS hat ihre DCF-Bewertung von 1.343 Euro gesenkt, nachdem sie ihre langfristige Wachstumsannahme von 5 Prozent auf etwa 3 Prozent reduziert hatte.
Als Hauptrisiko für die bärische Sichtweise nennt die UBS eine stärker als erwartete Innovation im Segment Lederwaren oder erfolgreiche neue Ready-to-Wear-Produkte, die die Nachfrage wiederbeleben und die Dynamik der Marke wiederherstellen könnten. Offenzulegen ist zudem: Die UBS gab an, eine Long-Position von 0,5 Prozent oder mehr an Hermès-Aktien zu halten.