
Tesco überzeugt mit solidem Halbjahr und hebt Gewinnprognose an
Der britische Einzelhandelsriese steigert Umsatz und operativen Gewinn, erhöht Dividende und Aktienrückkauf und verbessert die Jahresprognose.
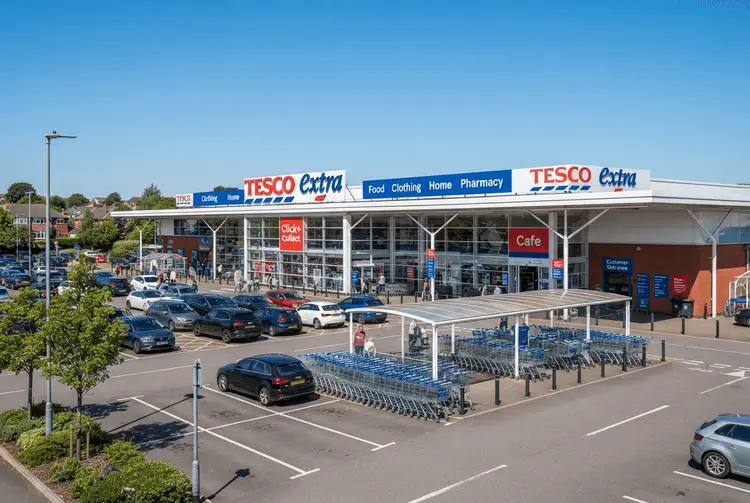
Tesco hat für das erste Halbjahr solide Zahlen vorgelegt und den Ausblick für das Gesamtjahr angehoben. Der britische Einzelhandelsriese steigerte seinen Einzelhandelsumsatz unter Ignorierung von Wechselkursen um 1,6% auf 33,8 Milliarden Pfund. Die Aktie reagierte im frühen Handel mit einem Plus von 2,2%.
Das Wachstum spiegelte die Entwicklung in Großbritannien und Irland wider, was einen leichten Rückgang bei der Großhandelstochter Booker mehr als ausglich. Der bereinigte operative Gewinn kletterte um 6,3% auf 1,8 Milliarden Pfund. Die Margen expandierten dank einer verbesserten Umsatzstruktur und eines strengen Kostenmanagements.
Auch die Cash-Generierung überzeugte: Der Free Cash Flow stieg um 21% auf 1,6 Milliarden Pfund. Das Unternehmen führt dies auf höhere Gewinne sowie eine günstige Timing von Zahlungen und Eingängen zurück. Die Nettoverschuldung ging im ersten Halbjahr um 0,5 Milliarden Pfund auf 10,0 Milliarden Pfund zurück.
Die Details
Auf der Umsatzseite steht ein Plus von 1,6% auf 33,8 Milliarden Pfund, bereinigt um Wechselkurseffekte. Getragen wurde diese Entwicklung von Großbritannien und Irland, während Booker einen leichten Rückgang verzeichnete. Der bereinigte operative Gewinn legte um 6,3% auf 1,8 Milliarden Pfund zu, wobei die Margen durch die verbesserte Umsatzstruktur und das strenge Kostenmanagement zulegten.
Beim Free Cash Flow meldet Tesco einen Anstieg um 21% auf 1,6 Milliarden Pfund. Neben höheren Gewinnen nennt das Unternehmen hierfür eine günstige Timing von Zahlungen und Eingängen. Die Nettoverschuldung sank im ersten Halbjahr um 0,5 Milliarden Pfund auf 10,0 Milliarden Pfund.
Für die Aktionäre gibt es zwei konkrete Beschlüsse: Eine Zwischendividende von 5,05 Pence pro Aktie wurde bekanntgegeben, ein Anstieg um 5,2%. Zudem wurde das Aktienrückkaufprogramm für dieses Jahr um 0,2 Milliarden Pfund auf knapp unter 1,0 Milliarden Pfund erhöht.
Bei der Bewertung fällt auf, dass das Forward-Kurs-Gewinn-Verhältnis für die nächsten zwölf Monate bei 14,6 liegt. Der Zehn-Jahres-Durchschnitt dieses Verhältnisses beträgt 12,4. Die prospektive Dividendenrendite für die nächsten zwölf Monate liegt bei 3,4%, während der Zehn-Jahres-Durchschnitt der prospektiven Dividendenrendite 3,9% beträgt. Alle Kennzahlen stammen von LSEG Datastream basierend auf den Schlusskursen des vorherigen Tages.
Hintergrund: Was bisher geschah
Bereits am 17.06.2026 berichtete aktien.news, dass der Investmentchef von interactive investor, Richard Hunter, seinen Wochenausblick für die Woche ab dem 15. Juni veröffentlicht hatte. Im Mittelpunkt standen dabei die Quartalszahlen von Tesco sowie ein Bericht von Whitbread. Besondere Aufmerksamkeit galt den Erstquartalszahlen von Tesco, die am Donnerstag, dem 18. Juni, erwartet wurden. Hunter zeigte sich grundsätzlich positiv gestimmt gegenüber dem britischen Supermarktgiganten und verwies darauf, dass die Jahresergebnisse im April eindrucksvoll belegt hätten, dass der „Tesco-Koloss“ über eine starke Basis verfügt.
Am 18.06.2026 folgte die Ernüchterung: aktien.news meldete, dass die Tesco-Aktie am Donnerstag um rund 1% nachgab, nachdem das Unternehmen für die 13 Wochen bis zum 30. Mai ein flächenbereinigtes Umsatzwachstum im Vereinigten Königreich von lediglich 1,8% gemeldet hatte. Analysten hatten im Vorfeld mit einem Plus von 2,7% gerechnet – eine erhebliche Lücke, die Anleger enttäuschte. Der Gesamtumsatz des Konzerns auf flächenbereinigter Basis stieg auf 16,83 Milliarden Pfund, wobei der britische Wert rund 50 Basispunkte unter den Konsensschätzungen lag. Als Hauptgründe für die schwache Entwicklung nannte das Unternehmen eine gedämpfte Konsumstimmung.
Am 28.09.2026 berichtete aktien.news, dass Tesco und Marks & Spencer die beiden Aktien sind, die die Investmentbank BofA Securities in ihrem jüngsten Bericht zum europäischen Lebensmitteleinzelhandel mit „Kaufen“ bewertet. Der Broker begründete seine Zuversicht mit einer robusten Nachfrage nach Grundnahrungsmitteln, einer starken operativen Umsetzung sowie weiteren Wachstumsmöglichkeiten. BofA behielt seine Kursziele von 540 Pence für Tesco und 440 Pence für M&S bei.
Am 02.10.2026 schließlich berichtete aktien.news, dass Tesco in der kommenden Börsenwoche im Mittelpunkt des Interesses stand. Das Unternehmen veröffentlichte seine Halbjahreszahlen, nachdem es mit eher weichen Ergebnissen aus dem ersten Quartal in den Berichtszeitraum gegangen war. Das organische Umsatzwachstum von 1,0 Prozent lag damals leicht unter den Markterwartungen. Als Gründe nannte die Quelle einen schwierigen Vergleichszeitraum sowie ungünstige Wetterbedingungen. Beide Belastungen ließen im weiteren Verlauf des Berichtszeitraums nach, weshalb das Umsatzwachstum wieder anziehen sollte. Die Märkte rechneten für das erste Halbjahr mit einem Umsatzplus von 3,1 Prozent auf 37,2 Mrd. P.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist Tesco als einer der größten börsnotierten Lebensmitteleinzelhändler Europas relevant. Die nun vorgelegten Halbjahreszahlen zeigen ein Unternehmen, das beim Umsatz moderat wächst, beim operativen Gewinn und beim Free Cash Flow aber deutlich zulegen konnte. Besonders bemerkenswert ist die Kombination aus sinkender Nettoverschuldung, höherer Zwischendividende und einem ausgeweiteten Aktienrückkauf – drei Signale, die auf eine solide Bilanz hindeuten.
Gleichzeitig lohnt ein Blick auf die Bewertung: Mit einem Forward-Kurs-Gewinn-Verhältnis von 14,6 liegt Tesco über dem Zehn-Jahres-Durchschnitt von 12,4. Die prospektive Dividendenrendite von 3,4% liegt dagegen unter dem Zehn-Jahres-Durchschnitt von 3,9%. Anleger sollten Schlüsselkennzahlen nicht isoliert betrachten, sondern das große Ganze im Blick behalten. Renditen sind variabel und stellen keinen verlässlichen Indikator für zukünftige Erträge dar. Dieser Artikel stellt keine Beratung oder Empfehlung zum Kauf, Verkauf oder Halten einer Investition dar.
Ausblick
Das Management hat die untere Grenze seiner Guidance für den bereinigten operativen Gewinn des Gesamtjahres angehoben. Erwartet werden nun Werte zwischen 3,15 und 3,30 Milliarden Pfund, zuvor lag die Spanne bei 3,00 bis 3,30 Milliarden Pfund. Die Guidance für den Free Cash Flow von 1,5 bis 2,0 Milliarden Pfund wurde beibehalten. Darüber hinaus wurden eine Zwischendividende von 5,05 Pence pro Aktie sowie ein auf knapp unter 1,0 Milliarden Pfund erhöhtes Aktienrückkaufprogramm beschlossen.
Kurz erklärt
- Free Cash Flow: Der frei verfügbare Zahlungsmittelüberschuss eines Unternehmens nach Abzug der Investitionen.
- Bereinigter operativer Gewinn: Das Ergebnis aus dem laufenden Geschäft, bereinigt um Sonderfaktoren.
- Forward-Kurs-Gewinn-Verhältnis: Das Verhältnis von Aktienkurs zum erwarteten Gewinn je Aktie der kommenden zwölf Monate.