
SpaceX-Aktie: Drei Dinge, die Anleger vor dem Kauf wissen müssen
Seit dem Börsengang im Juni liegt die SpaceX-Aktie 18 Prozent im Minus – trotz 1,7 Billionen Dollar Bewertung und starkem Starlink-Geschäft.
Die Aktie von Space Exploration Technologies (Ticker: SPCX) hat seit dem Eröffnungskurs beim Börsengang im Juni 18 Prozent an Wert verloren. Zugleich ist das Unternehmen mit einer Bewertung von 1,7 Billionen US-Dollar das wertvollste achte Unternehmen der Welt. Rund um SpaceX herrscht weiterhin große Begeisterung, und Elon Musk genießt an den Kapitalmärkten angesichts seiner Erfolgsbilanz offenbar automatisch den Vertrauensvorschuss. Anleger könnten deshalb geneigt sein, die Aktie ohne Zögern ins Portfolio zu nehmen – ein genauerer Blick lohnt sich dennoch.
Derzeit zieht der bevorstehende Börsengang von Anthropic viel Aufmerksamkeit auf sich. Doch erst vor wenigen Monaten war SpaceX das beherrschende Gesprächsthema an den Märkten. Drei Geschäftsbereiche treiben die Finanzkennzahlen des Konzerns: Raumfahrt (Startinfrastruktur), Konnektivität (Starlink-Internetdienst) und Superintelligenz (KI-Lösungen). Alle drei hängen davon ab, dass SpaceX die Nutzlastkapazität weiter erhöht und gleichzeitig die Kosten senkt – dieser wirtschaftliche und strategische Kreislauf trägt den Gesamterfolg.
Starlink ist die Profitmaschine des Konzerns
Im dritten Quartal 2026, das am 30. September endete, erlöste Starlink 5,2 Milliarden US-Dollar, ein Plus von 69 Prozent gegenüber dem Vorjahreszeitraum. Getrieben wurde das Wachstum von einem Anstieg der Verbraucherabonnements um 89 Prozent auf nunmehr 13,6 Millionen. Die Verkäufe an Unternehmen und Regierungen in diesem Segment legten um 91 Prozent zu.
Mit einem operativen Ergebnis von 2,4 Milliarden US-Dollar im jüngsten Quartal steuerte Starlink den Großteil des SpaceX-Gewinns bei. Daraus ergibt sich eine operative Marge von 45 Prozent auf Divisionsebene. Die skalierte Konnektivitätsplattform liefert margenstarke, wiederkehrende Einnahmen bei geringen Grenzkosten, sobald die Satelliten einmal im Einsatz sind. Der finanzielle Zugewinn finanziert wiederum die übrigen Projekte des Unternehmens.
Die KI-Sparte dominiert inzwischen die Konzernstrategie
Zu den großen Hyperscalern zählen Alphabet, Amazon, Meta Platforms, Microsoft und Oracle. Sie investieren enorme Kapitalbeträge in Rechenzentren für Training und Inferenz von KI-Modellen; bis 2027 dürften ihre Kapitalausgaben zusammen die Marke von 1 Billion US-Dollar überschreiten. SpaceX könnte in dieser Diskussion einen Platz verdient haben.
Im Segment Superintelligenz beliefen sich die Kapitalkosten für Rechenkapazität in den vergangenen neun Monaten auf 40 Milliarden US-Dollar. Diese Kapazität vermietet das Unternehmen an Kunden – zu den bemerkenswerten Abnehmern zählen Anthropic und Google Cloud. Im dritten Quartal wuchs der Umsatz von Superintelligenz um 830 Prozent auf 7,6 Milliarden US-Dollar. Damit stellt das Segment inzwischen mehr als die Hälfte des gesamten Konzernumsatzes.
Langfristig will SpaceX KI-Rechenzentren im Weltraum betreiben, wo reichlich Sonnenenergie zur Verfügung steht. Musk sagte im Januar: „Der kostengünstigste Ort für KI wird der Weltraum sein, und das wird innerhalb von zwei Jahren, vielleicht spätestens in drei Jahren, der Fall sein.“
Die Mars-Kolonisierung bleibt finanziell kaum kalkulierbar
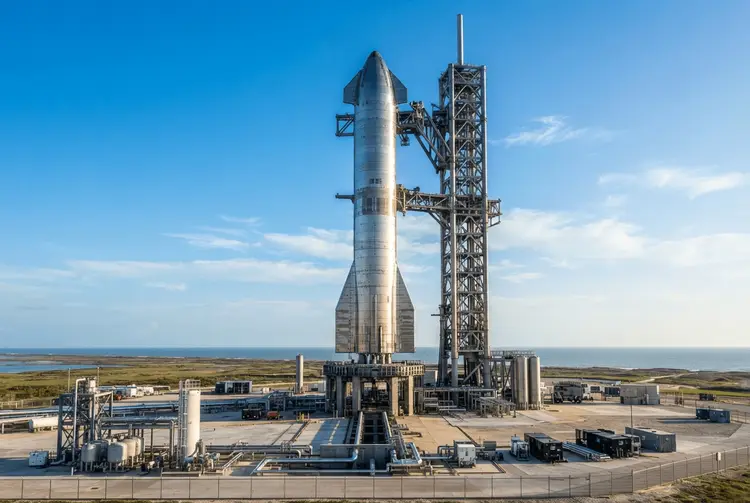
Zu sagen, Musk arbeite an ehrgeizigen Projekten, wäre eine Untertreibung. Nichts ist jedoch so weit von der Erde entfernt wie das eigentliche Endziel von SpaceX: „die Menschheit multiplanetarisch zu machen“. Diese Strategie hängt am Erfolg des Starship-Projekts, der nächsten Raketenplattform, die getestet wird und auf ihren vollen Einsatz wartet. Sie soll als Hauptfahrzeug für Weltraummissionen dienen und muss wiederverwendbar sein, minimale Wartung erfordern, schwere Nutzlasten transportieren und niedrigere Startkosten verursachen.
Ob die Kolonisierung des Mars realistisch ist, mag jeder für sich entscheiden. Entscheidend für Anleger ist, was das Vorhaben für die Wirtschaftlichkeit bedeutet: SpaceX müsste massiv Kapital verbrennen, um im Kern ein interplanetares Transportnetz aufzubauen – ganz zu schweigen von der Unsicherheit bei Machbarkeit, Fortschritt und Zeitplan. Über den Mars ist zudem weiterhin sehr viel unbekannt.
Die optimistische These lautet, dass SpaceX ein Monopol auf alle digitalen Infrastrukturen einer hypothetischen Marskolonie errichtet und wie ein Mautsammler für alles fungiert, was zwischen Erde, Mars und tiefem Weltraum bewegt wird. Das macht den Konzern komplex – und die Bewertung stark von Erwartungen abhängig. Wer die Aktie kauft, setzt damit nicht nur auf das profitable Starlink-Geschäft und den KI-Ausbau, sondern auch auf ein Ziel, dessen finanzielle Auswirkungen völlig ungewiss sind.