ANZEIGE

Shell verdoppelt Quartalsgewinn im Jahresvergleich, Raffineriemargen auf Rekordhoch

Der Ölriese steigert den bereinigten Gewinn auf 10,81 Milliarden Dollar und kündigt Aktienrückkäufe über 5 Milliarden Dollar an.
• 5 Min
Shell verdoppelt Quartalsgewinn im Jahresvergleich, Raffineriemargen auf Rekordhoch

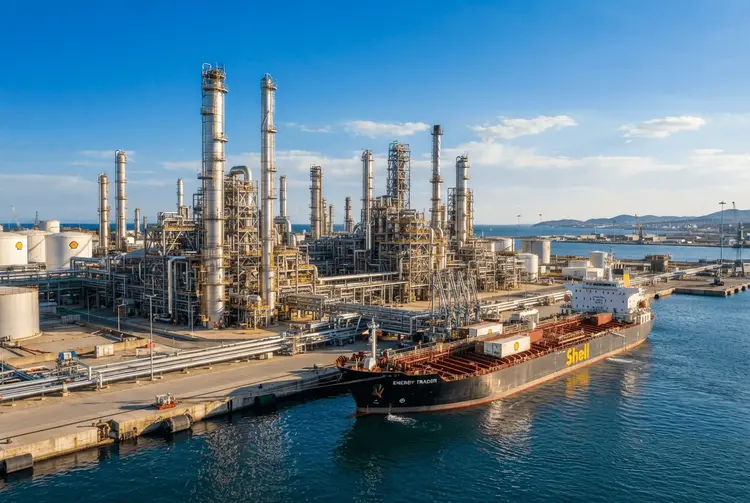
Shell hat seinen Quartalsgewinn im Jahresvergleich fast verdoppelt. Der britische Ölkonzern steigerte den bereinigten Gewinn, also die unternehmenseigene Kennzahl für den Nettogewinn, auf 10,81 Milliarden Dollar, wie das Unternehmen am Donnerstag mitteilte. Im Vorjahreszeitraum hatte der Wert bei 5,43 Milliarden Dollar gelegen.

Es war der stärkste Gewinn seit dem zweiten Quartal 2022 – also seit dem Quartal, das auf den russischen Vollangriff auf die Ukraine folgte. Die Raffineriemargen erreichten dabei ein neues Rekordhoch. Analysten hatten für den Zeitraum Juli bis September lediglich einen Wert von 9,92 Milliarden Dollar erwartet, wie aus einem von LSEG zusammengestellten Konsens hervorgeht.

An der Börse kam die Nachricht gut an: Die in London notierten Shell-Aktien legten im Vormittagshandel um rund 3 Prozent zu und erreichten ein Allzeithoch.

Die Details

Die indikativen Raffineriemargen lagen bei 42 Dollar pro Barrel. Damit übertrafen sie den bisherigen Rekord von 28,04 Dollar pro Barrel aus dem zweiten Quartal 2022 deutlich. Das Unternehmen hatte diese Entwicklung bereits im früheren Teil des Monats prognostiziert.

Shell erhöhte zugleich seine Aktienrückkäufe. Das neue Programm über 5 Milliarden Dollar soll innerhalb der nächsten drei Monate abgeschlossen werden – nach 3 Milliarden Dollar im vorherigen Quartal. CEO Wael Sawan sagte, das Unternehmen habe trotz „anhaltender schwerwiegender Störungen des globalen Energiesystems“ eine starke operative Leistung erbracht.

Maurizio Carulli, Equity Research Analyst für globale Energie und Materialien bei Quilter Cheviot Investment Management, sprach am Donnerstag gegenüber CNBC von einer beeindruckenden Leistung in allen Geschäftsbereichen des Unternehmens. Besonders der Rückgang der Nettoverschuldung sei beeindruckend, zumal Shell kürzlich die 16,4 Milliarden Dollar teure Übernahme des kanadischen Energieunternehmens ARC abgeschlossen habe, um die Produktion zu steigern. Carulli erwartet weitere „kleine bolt-on-Akquisitionen“ attraktiver Ziele, aber keine große Umstrukturierung des Portfolios in naher Zukunft.

Shell hat zuletzt sein indisches Wind- und Solargeschäft verkauft. Berichtet wird zudem, dass das Unternehmen daran arbeitet, sein in Großbritannien ansässiges Chemie-Joint-Venture mit Exxon zu verkaufen.

Hintergrund: Was bisher geschah

Bereits am 15.10.2026 berichtete aktien.news, dass TotalEnergies für das dritte Quartal mit einem massiven Gewinnsprung rechnete. Auslöser war die Raffineriemarge, die sich nach Angaben des französischen Energiekonzerns fast vervierfacht haben dürfte – konkret auf 33,2 Dollar je Barrel nach 8,4 Dollar je Barrel im Vorjahreszeitraum. Hintergrund war der Krieg der USA und Israels mit dem Iran, der zu einer faktischen Schließung der Straße von Hormus führte. Schon damals hieß es, auch Shell stelle eine Rekord-Raffineriemarge in Aussicht.

Am 20.10.2026 meldete aktien.news unter Berufung auf einen Reuters-Bericht aus London, dass Shell, BP, TotalEnergies, Exxon und Chevron vor einem der gewinnstärksten Quartale seit Jahren stünden. Der US-israelische Krieg gegen den Iran habe die Verarbeitungs- und Handelsergebnisse gestützt. Seit Beginn des Krieges durch US-israelische Luftangriffe im Februar war es zu schweren Störungen in der Straße von Hormus gekommen, die die Energiepreise auf ein mehrjähriges Hoch trieben.

Schon am 04.02.2026 hatte aktien.news über Phillips 66 berichtet: Der US-Raffineriebetreiber übertraf im vierten Quartal die Gewinnerwartungen mit einem bereinigten Gewinn je Aktie von 2,47 Dollar gegenüber einer Analystenschätzung von 2,16 Dollar. Die Quartalsmargen der US-Raffinerien, gemessen am 3-2-1 Crack Spread, stiegen im vierten Quartal gegenüber dem Vorjahr im Durchschnitt um etwa 45 Prozent.

Und am 08.07.2026 berichtete aktien.news, dass Shell in seinem Handels-Update für das zweite Quartal 2026 „deutlich höhere“ Gewinne im Handelsgeschäft angekündigt und die Produktionsprognosen in mehreren Bereichen angehoben hatte. Die Aktie legte damals im britischen Handel um 3 Prozent zu. Der Krieg im Nahen Osten spielte eine ambivalente Rolle: Er beeinträchtigte die Produktion, trieb den Ölpreis aber zeitweise auf bis zu 126 US-Dollar pro Barrel. Nach der Einigung auf ein vorläufiges Friedensabkommen sank der Preis wieder in Richtung 70 US-Dollar pro Barrel.

Was das für Anleger bedeutet

Die Zahlen von Shell sind eingebettet in ein außergewöhnlich volatiles Marktumfeld. Die Rohölpreise waren in diesem Jahr hochgradig volatil, da die Exporte aus den Golfstaaten durch den US-israelischen Krieg mit Iran und Angriffe auf Schiffe in der Straße von Hormus eingeschränkt wurden. Der internationale Referenzwert Brent Crude lag am Donnerstag bei rund 114 Dollar pro Barrel – gegenüber rund 65 Dollar pro Barrel vor einem Jahr.

Die Spannungen im Nahen Osten bleiben hoch: Die USA und Iran prüfen Berichten zufolge die Wiederaufnahme militärischer Schläge, und Saudi-Arabien wird von tödlichen Angriffen der Houthi-Milizen erschüttert. Ein globales Defizit an Raffineriekapazität, verschärft durch Angriffe auf russische Raffinerien, hat die Preise für Produkte wie Benzin, Diesel und Kerosin in die Höhe getrieben. Die G7-Staaten haben Anfang dieses Monats vereinbart, Notreserven an Diesel freizugeben, da steigende Tankstellenpreise zunehmend in den Geldbörsen der Verbraucher spürbar sind.

Shell steht mit der Entwicklung nicht allein da. Frankreichs TotalEnergies profitierte ebenfalls von den Marktdynamiken und mehrte sein bereinigtes Nettoeinkommen in den am Donnerstag veröffentlichten Ergebnissen des dritten Quartals auf 9,1 Milliarden Dollar. Während die Ölhändelsaktivitäten stabil blieben, wurde der Konzern durch „historisch hohe Raffineriemargen in Europa und weltweit“ gestützt, wie CEO Patrick Pouyanne sagte.

Ausblick

Konkrete Termine nennt das Unternehmen nur beim Aktienrückkauf: Das Programm über 5 Milliarden Dollar soll innerhalb der nächsten drei Monate abgeschlossen werden. Analyst Carulli rechnet für die kommende Zeit mit weiteren „kleinen bolt-on-Akquisitionen“ attraktiver Ziele, aber nicht mit einer großen Umstrukturierung des Portfolios. Offen bleibt, wie sich der geplante Verkauf des britischen Chemie-Joint-Ventures mit Exxon entwickelt.

Am Markt bleibt die Richtung der Rohöl- und Produktpreise der entscheidende Faktor. Sie hängt maßgeblich davon ab, wie sich die Lage in der Straße von Hormus und die Spannungen im Nahen Osten weiterentwickeln – sowie davon, wie stark das globale Raffineriekapazitätsdefizit die Margen weiter stützt.

Kurz erklärt

  • Raffineriemarge: Der Gewinn, den eine Raffinerie pro verarbeitetem Barrel Rohöl erzielt, also die Differenz zwischen Produkt- und Rohölpreis.
  • Bereinigter Gewinn: Eine um Sonder- und Einmaleffekte korrigierte Gewinnkennzahl, die den operativen Erfolg eines Konzerns vergleichbarer machen soll.
  • Aktienrückkauf: Der Erwerb eigener Aktien durch ein Unternehmen, wodurch sich die Zahl der ausstehenden Anteile verringert.
  • Bolt-on-Akquisition: Eine kleinere Zukauf-Übernahme, die ein bestehendes Geschäft sinnvoll ergänzt, statt einen Konzern grundlegend umzubauen.
ShellQuartalsgewinnRaffineriemargeAktienrückkaufTotalenergiesBrent CrudeÖlpreisStraße Von Hormus

Meistgelesene News

  1. XRP als Millionärsmacher? Warum ein 1.000-facher Anstieg unrealistisch ist
  2. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  3. Trump: Entscheidung über Iran steht bevor – Deal oder Angriff
  4. Tesla nach Q3-Zahlen: Warum die Aktie trotz Rabatt teuer bleibt
  5. Shell und Exxon verkaufen Chemiekonzern Infineum für 8 Milliarden Dollar

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.