
Markteinbruch droht: Die Zutaten liegen bereit am Küchentisch
Steigende Staats- und Unternehmensverschuldung, höhere Kapitalkosten und Ansteckungsrisiken stehen im Fokus – die globalen Schulden erreichen 348 Billionen Dollar.
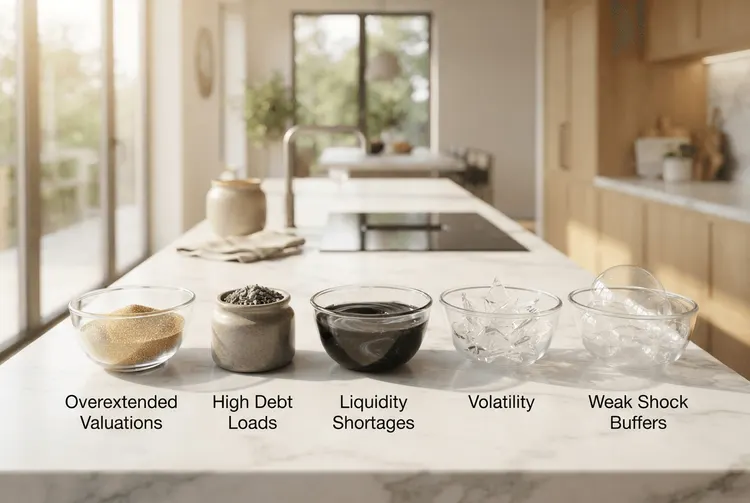
Die Zutaten für einen Markteinbruch sind vollständig vorhanden. Steigende Staats- und Unternehmensverschuldung, höhere Kapitalkosten und Ansteckungsrisiken sind allesamt im Gespräch. Ein Bericht von MarketWatch vergleicht die Lage an den Finanzmärkten mit einem Kochrezept: So wie kulinarische Gerichte bestimmte Zutaten erfordern, benötigen auch Börsencrashs eine ganz spezifische Mischung.
Zu diesen Zutaten zählen überdehnte Bewertungen, hohe Schuldenstände und Liquiditätsengpässe, hohe Volatilität, steigende Kapitalkosten, Ansteckungsvektoren sowie schwache Schockpuffer. All diese Faktoren liegen derzeit geordnet auf der Küchenarbeitsplatte. Sie sind also vorhanden, aber noch nicht miteinander vermischt – eine entscheidende Nuance für die Einschätzung der aktuellen Marktlage.
Besonders auffällig ist die Entwicklung der Bewertungen. Seit dem Jahr 2000 haben die Preissteigerungen die zugrunde liegenden Cashflows übertroffen. Die Bewertungen im Immobilien- und Aktienmarkt sind überdehnt. Das bedeutet: Die Kurse haben sich von der tatsächlichen Ertragskraft der zugrunde liegenden Vermögenswerte abgekoppelt.
Globale Verschuldung erreicht 348 Billionen Dollar
Die globale Verschuldung hat ein Volumen von rund 348 Billionen Dollar erreicht. Das entspricht 308 Prozent des weltweiten Bruttoinlandsprodukts. Vor einem Jahrzehnt lag der Wert noch bei etwa 210 Billionen Dollar. Der Schuldenberg ist damit innerhalb von zehn Jahren um rund 138 Billionen Dollar gewachsen – ein Anstieg, der die wirtschaftliche Leistung der Welt deutlich übertrifft.
Die Kreditintensität steigt. Es werden zunehmend höhere Schuldenstände benötigt, um dasselbe Aktivitätsniveau zu generieren. Mit anderen Worten: Die Wirtschaft wächst langsamer als die Schulden, die sie finanzieren. Diese Schere zwischen Verschuldung und realer Aktivität gilt als klassischer Warnindikator für wachsende Verwundbarkeit gegenüber Zinsschocks.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Gemengelage relevant, weil sie mehrere Risikofaktoren gleichzeitig betrifft. Überdehnte Bewertungen an den Aktienmärkten, hohe Schuldenstände und steigende Kapitalkosten können sich gegenseitig verstärken. Kommt es zu einem Liquiditätsengpass, drohen Ansteckungseffekte, die sich über verschiedene Marktsegmente hinweg ausbreiten können.
Die vollständige Zutatenliste für einen Markteinbruch lautet:
- überdehnte Bewertungen
- hohe Schuldenstände und Liquiditätsengpässe
- hohe Volatilität
- steigende Kapitalkosten
- Ansteckungsvektoren
- schwache Schockpuffer
Entscheidend ist, dass diese Faktoren derzeit noch geordnet vorliegen. Ein Markteinbruch ist damit nicht zwangsläufig, aber die Ausgangslage ist angespannt. Die Kombination aus Rekordschulden, überdehnten Bewertungen und steigenden Kapitalkosten reduziert den Puffer, den die Märkte bei unerwarteten Schocks noch haben.
Der Vergleich mit der Küche macht die Logik deutlich: Solange die Zutaten getrennt auf der Arbeitsplatte liegen, entsteht kein Gericht. Erst wenn sie zusammengeführt werden – etwa durch einen Zinsschock, einen Liquiditätsengpass oder einen plötzlichen Vertrauensverlust – kann daraus ein Markteinbruch werden. Anleger sollten daher die Entwicklung der globalen Verschuldung, der Kapitalkosten und der Bewertungen aufmerksam verfolgen.