
KI-Boom befeuert Wettlauf um Energie: Gebrauchte Turbinen werden knapp
Lieferzeiten für neue Gasturbinen reichen bis 2031, der Sekundärmarkt boomt und Tech-Konzerne sichern sich Strom selbst.
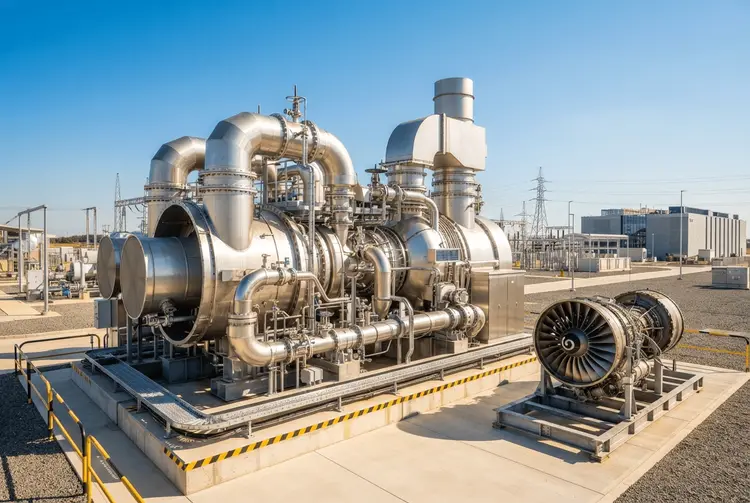
Der rasante Aufstieg der Künstlichen Intelligenz (KI) hat eine beispiellose Nachfrage nach Energie ausgelöst und bringt die globale Strominfrastruktur an ihre Grenzen. Weil die Lieferzeiten für neue Gasturbinen mittlerweile bis ins Jahr 2031 reichen, suchen Energieversorger und Tech-Unternehmen weltweit händeringend nach Alternativen. Der Markt für gebrauchte, generalüberholte oder ausgemusterte Flugzeugturbinen boomt – und KI-Labore greifen zunehmend direkt in den Energiemarkt ein, um ihre Stromversorgung zu sichern.
Die Diskrepanz zwischen Angebot und Nachfrage ist eklatant. Laut dem Beratungsunternehmen Wood Mackenzie übersteigen die weltweiten Bestellungen für Gasturbinen derzeit 100 Gigawatt (GW), während die jährliche Produktionskapazität lediglich bei 60 bis 70 GW liegt. Analysten von Jefferies prognostizieren, dass der Strombedarf von US-Datenzentren bis 2028 mehr als das Dreifache des aktuellen Niveaus erreichen könnte. Führende Hersteller wie Siemens Energy, GE Vernova und Mitsubishi Heavy Industries bestätigen, dass ihre Auftragsbücher die Kapazitäten weit übersteigen.
Gebrauchte Turbinen erzielen bis zu 1,7 Millionen Dollar pro Megawatt
In dieser angespannten Lage hat sich ein lebhafter Sekundärmarkt entwickelt. Gut gewartete gebrauchte Einheiten erzielen Preise von 1,5 bis 1,7 Millionen US-Dollar pro Megawatt (MW), während generalüberholte Geräte für etwa 1,3 Millionen US-Dollar gehandelt werden. Neugeräte kosten dagegen 2 bis 2,5 Millionen US-Dollar – ein Preisunterschied, der den Gebrauchtmarkt für viele Käufer attraktiv macht.
Doch Experten warnen vor Risiken. Aurora Tenorio von Wood Mackenzie weist darauf hin, dass gebrauchte Turbinen eine unklare Wartungshistorie aufweisen oder für den Dauerbetrieb als Stromerzeuger weniger geeignet sein könnten. Wer auf gebrauchte Technik setzt, kauft also nicht nur einen Preisvorteil, sondern auch ein Stück Unsicherheit ein.
Tech-Konzerne übernehmen die Kontrolle über ihre Energieversorgung
Die Strategie der Tech-Giganten wandelt sich grundlegend: Anstatt sich auf Versorger zu verlassen, übernehmen sie zunehmend selbst die Kontrolle über ihre Energieinfrastruktur. Ein prominentes Beispiel ist das KI-Unternehmen Anthropic, das Ende September Verträge über 1,7 GW an Schwerlastgeneratoren von OnePWR Solutions für 3,4 Milliarden US-Dollar sicherte. Anthropic übernahm dabei bestehende Bestellungen bei Caterpillar, um sich den Zugriff auf Aggregate zu sichern, die bereits vor Jahren bestellt wurden und kurzfristig verfügbar sind.
Auch andere Akteure setzen auf eigene Lösungen. Elon Musks xAI investierte bereits rund 2 Milliarden US-Dollar in mobile Gasturbinen, und Alphabet erwarb den Energieentwickler Intersect. Damit verschiebt sich die Machtbalance im Energiemarkt: Statt klassischer Versorgungsketten entstehen direkte Lieferbeziehungen zwischen KI-Firmen und Ausrüstungsherstellern.
Wärtsilä profitiert mit Gasmotoren von der Turbinenknappheit
Die Auswirkungen dieser Entwicklung sind branchenübergreifend spürbar. Öffentliche Versorger wie die Tennessee Valley Authority berichten von massiv gestiegenen Preisen für sämtliche Energieausrüstung. Als Reaktion auf die Knappheit weichen Entwickler auf Alternativen aus: Der finnische Konzern Wärtsilä konnte seit dem Frühjahr 2025 rund 3 GW an Aufträgen für Gasmotoren statt Turbinen verbuchen.
Ob der Sekundärmarkt den Engpass nachhaltig lösen kann, bleibt jedoch umstritten. Noor Qureshi von Enverus Intelligence Research betont, dass das begrenzte Angebot den Bedarf kaum decken könne. Zudem seien Turbinen nur ein Teil des Problems: Bürokratische Hürden wie fehlende Luftgenehmigungen und begrenzte Netzzugänge bremsen den Ausbau der KI-Infrastruktur zusätzlich.
Energieversorgung bleibt der kritische Flaschenhals der KI-Revolution
Während Unternehmen wie Crusoe durch den Einsatz von aeroderivativen Gasturbinen auf Basis von GE-Triebwerken versuchen, ihre Kapazitäten schnell zu skalieren, bleibt die Energieversorgung der entscheidende Engpass. Für deutsche Anleger ist die Entwicklung relevant, weil sie die Geschäftsaussichten von Ausrüstungsherstellern wie Siemens Energy, GE Vernova und Mitsubishi Heavy Industries ebenso berührt wie die Kostenstruktur der großen Tech-Plattformen. Der Wettlauf um Strom ist damit längst zu einem zentralen Investmentthema geworden – von Turbinenherstellern über Gasmotoren-Anbieter bis hin zu Energieentwicklern.