ANZEIGE

Japans Rapidus will TSMC mit günstigeren 2-Nanometer-Chips herausfordern

Der staatlich geförderte japanische Hersteller verspricht 2-Nanometer-Wafer für rund 21.000 Dollar, muss die Fertigung aber erst beweisen.
•• 5 Min
Japans Rapidus will TSMC mit günstigeren 2-Nanometer-Chips herausfordern

Der staatlich geförderte japanische Halbleiterhersteller Rapidus verspricht günstigere 2-Nanometer-Chips – muss aber erst noch beweisen, dass er diese auch tatsächlich fertigen kann. Das Unternehmen wirbt mit 2-Nanometer-Wafern zu einem Preis von etwa 21.000 Dollar, während für TSMC Berichten zufolge Preise von rund 30.000 Dollar genannt werden. Berichten zufolge hat Rapidus jedoch Schwierigkeiten, wichtige technische Meilensteine zu erreichen.

Damit rückt ein Wettbewerber in den Fokus, der den seit Jahren dominierenden Auftragsfertiger Taiwan Semiconductor Manufacturing (TSMC) herausfordern will. TSMC erzielt bereits 8 Prozent seines Wafer-Umsatzes mit seinem 2-Nanometer-Prozessknoten – ein Anstieg gegenüber 3 Prozent im Vorquartal. Rapidus hingegen hat die kommerzielle Produktion von 2-Nanometer-Chips noch nicht aufgenommen.

Für Kunden, die komplexe Chips entwickeln, ist ein bewährter und zuverlässiger Hersteller wichtiger als der niedrigstmögliche Fertigungspreis. In dieser Hinsicht verfügt TSMC über eine überlegene Erfolgsbilanz.

Rapidus plant die Massenproduktion für Ende 2027 oder Anfang 2028

Rapidus wird von der japanischen Regierung unterstützt und arbeitet mit IBM zusammen. Das Unternehmen plant, die Massenproduktion fortschrittlicher 2-Nanometer-Chips Ende 2027 oder Anfang 2028 aufzunehmen. CEO Atsuyoshi Koike hat diesen Zeitplan kürzlich erneut bekräftigt, obwohl Berichte nahelegen, dass das Unternehmen Probleme hat, wichtige technische Meilensteine zu erreichen.

Auch beim Preis will Rapidus konkurrieren. Anfang dieses Jahres gab das Unternehmen an, für seine 2-Nanometer-Prozesstechnologie etwa 21.000 Dollar pro Wafer berechnen zu können – verglichen mit berichteten Preisen von rund 30.000 Dollar für TSMCs 2-Nanometer-Technologie. Dies ist ein potenziell erheblicher Rabatt.

Rapidus hat die Produktionsversuche in seiner Anlage in Hokkaido, Japan, aufgenommen und nach Berichten mit mehr als 60 potenziellen Kunden Gespräche geführt. Japan hat dem Projekt zudem Milliardenbeträge zugesagt, in der Hoffnung, die heimische Halbleiterfertigungsindustrie wieder aufzubauen.

Rapidus fehlen bislang funktionierende statische RAM-Zellen

Die Herstellung fortschrittlicher Chips ist jedoch außergewöhnlich schwierig, und Rapidus steht bereits vor Problemen. Bloomberg berichtete in dieser Woche, dass es dem Unternehmen noch nicht gelungen sei, funktionierende statische RAM-Zellen herzustellen – ein wichtiger Meilenstein, der auf dem Weg zu einem vollständig realisierten 2-Nanometer-Fertigungsprozess erreicht werden muss. Auch die japanische Nachrichtenagentur Jiji Press berichtete, dass eine Verzögerung von etwa einem Jahr diskutiert werde. Rapidus erklärt hingegen, sein Zeitplan bleibe unverändert.

Selbst wenn das Unternehmen diese Frist einhält, muss es nachweisen, dass es Chips in einer zuverlässigen Qualität und mit einer angemessenen Gewinnmarge liefern kann. Geringere Preise nutzen wenig, wenn zu viele dieser Chips defekt sind oder das Unternehmen keine Gewinne erwirtschaftet.

TSMC hält rund 73 Prozent des Marktes für externe Chipfertigung

Unterdessen fertigt TSMC bereits 2-Nanometer-Chips und hält derzeit rund 73 Prozent des globalen Marktes für externe Chipfertigung. Der Umsatz des Unternehmens im dritten Quartal belief sich auf 46,7 Milliarden Dollar, was einem Anstieg von 41,2 Prozent gegenüber dem Vorjahr entspricht. Die Bruttomarge lag bei 66,4 Prozent.

Laut TSMC entfielen 8 Prozent seines Wafer-Umsatzes auf die 2-Nanometer-Technologie – ein Anstieg gegenüber 3 Prozent im zweiten Quartal. Dies ist bedeutsam, da es zeigt, dass TSMC seinen Umsatz bereits aus einem Fertigungsprozess steigert, den Rapidus noch nicht in die kommerzielle Produktion gebracht hat. Jeden Tag baut TSMC diesen Vorsprung weiter aus, während Rapidus versucht, aufzuholen.

TSMCs Beziehungen zu großen Technologieunternehmen verschaffen ihm einen weiteren Vorteil. Kunden, die teure und hochkomplexe Chips entwickeln, benötigen verlässliche Fertigungspartner und nicht unbedingt den niedrigstmöglichen Preis. TSMC berichtete, dass es im Jahr 2025 mehr als 12.600 verschiedene Produkte mit 305 separaten Prozessen hergestellt hat.

Bereits am 07.10.2026 berichtete aktien.news über Japans Rapidus-Wette

Der Wettbewerb um die fortschrittlichste Chipfertigung ist kein neues Thema. Bereits am 07.10.2026 berichtete aktien.news, dass das japanische Halbleiterunternehmen Rapidus mit 15 Milliarden US-Dollar staatlicher Unterstützung Partnerschaften mit Chip-Designfirmen eingeht. Das 2022 gegründete Unternehmen versuche damit, eine zentrale Frage der japanischen Technologieambitionen zu beantworten: Kann ein Hersteller ohne nachweisbare Fertigungserfahrung bereits in einem Jahr hochmoderne Chips produzieren? Rapidus gab damals bekannt, dass es sich mit 17 Unternehmen zusammenschließt. Premierministerin Sanae Takaichi betrachtet das Projekt als Kernstück beim Wiederaufbau der japanischen Halbleiterindustrie.

Auch TSMC ist in Japan aktiv. Bereits am 05.02.2026 berichtete aktien.news, dass TSMC nach Informationen der japanischen Zeitung Yomiuri erstmals außerhalb Taiwans hochmoderne 3-Nanometer-Chips in Massenproduktion herstellen will. Die geplante Investition für das zweite Werk in der japanischen Präfektur Kumamoto sollte rund 17 Milliarden Dollar betragen. Damit etabliert sich Japan als dritter Standort für TSMCs Spitzentechnologie.

Und die Aktie selbst stand zuletzt im Fokus: Bereits am 14.10.2026 berichtete aktien.news über eine Prognose des US-Finanzdienstes The Motley Fool, wonach eine Investition von 5.000 US-Dollar in die TSMC-Aktie bis zum Jahr 2030 auf 8.000 US-Dollar anwachsen könnte. Der Kurs des taiwanesischen Chipkonzerns legte dem Bericht zufolge in drei Jahren um 380 Prozent zu und ließ damit alle sieben „Magnificent Seven"-Aktien hinter sich.

Für Anleger bleibt der Vorsprung von TSMC das zentrale Kriterium

Für deutsche Privatanleger ist die Nachricht vor allem eine Einordnung des Wettbewerbsdrucks. Rapidus verspricht einen Preisvorteil gegenüber den berichteten Preisen für TSMC-Wafer – doch dieser Rabatt ist nur dann relevant, wenn die Fertigung zuverlässig läuft. Solange funktionierende statische RAM-Zellen fehlen und eine Verzögerung von etwa einem Jahr diskutiert wird, bleibt der Vorsprung von TSMC bestehen.

Der Autor des Motley-Fool-Beitrags erwartet nicht, dass Rapidus TSMCs Führungsposition in der modernsten Chipfertigung in absehbarer Zeit bedrohen wird. Es sei nicht überraschend, dass Unternehmen versuchen, TSMC herauszufordern und einen Teil seines massiven Marktanteils abzuzweigen, wenn man bedenke, wie lukrativ ein etabliertes Foundry-Geschäft sein kann. Doch wie auch Intel lerne, sei der Einstieg in die Chipfertigung schwierig und kostspielig.

Anleger sollten beachten, dass die genannten Preise und Marktanteile auf Berichten und Unternehmensangaben beruhen und sich schnell ändern können. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.

Rapidus will den Zeitplan bis Ende 2027 oder Anfang 2028 halten

Der weitere Verlauf hängt an wenigen konkreten Terminen. Rapidus will die Massenproduktion fortschrittlicher 2-Nanometer-Chips Ende 2027 oder Anfang 2028 aufnehmen und hält nach eigenen Angaben an diesem Zeitplan fest. Ob das gelingt, entscheidet sich an den technischen Meilensteinen, die das Unternehmen bis dahin erreichen muss.

TSMC wiederum steigert seinen Umsatzanteil mit 2-Nanometer-Chips bereits jetzt und baut seine Kapazitäten aus. In Japan entsteht mit der geplanten 3-Nanometer-Fertigung in Kumamoto ein weiterer Standort für Spitzentechnologie. Beide Entwicklungen dürften die Frage, wer die fortschrittlichste Chipfertigung dominiert, in den kommenden Jahren begleiten.

Drei Fachbegriffe erklären die Fertigung fortschrittlicher Chips

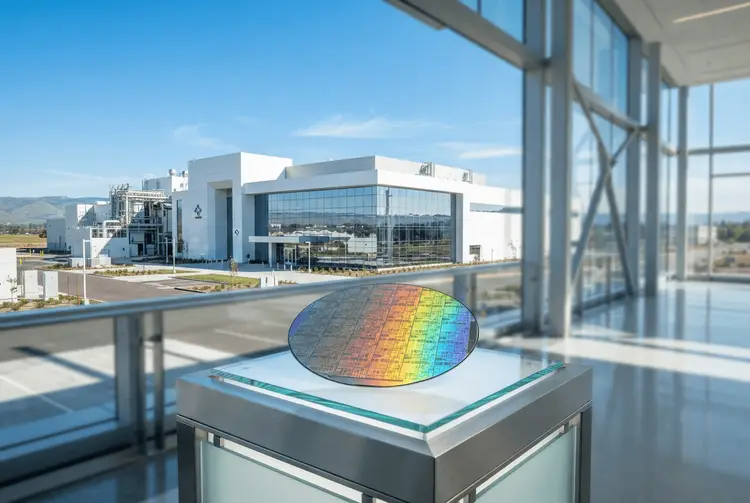
  • Wafer: Eine dünne Scheibe aus Halbleitermaterial, auf der viele einzelne Chips gleichzeitig gefertigt werden.
  • Prozessknoten: Die Bezeichnung für eine Fertigungsgeneration von Chips, wobei kleinere Nanometer-Angaben für fortschrittlichere Technologie stehen.
  • Auftragsfertiger: Ein Unternehmen, das Chips im Auftrag von Designfirmen produziert, ohne eigene Endprodukte zu verkaufen.
RapidusTSMC2-Nanometer-ChipsHalbleiterfertigungChipfertigungJapanProzessknotenWafer

Meistgelesene News

  1. Putin weitet Enteignung von Japan Tobacco in Russland deutlich aus
  2. Labubu-Verkäufe brechen ein: Ist der Hype um Pop Mart vorbei?
  3. Börsenturbulenzen nach US-Wahlen: Strategien für Anleger in unsicheren Zeiten
  4. Commerzbank-Übernahme: Orcel riskiert mit UniCredit das große Fiasko
  5. TKMS sammelt Großaufträge: Kanada, Indien und die hohe Bewertung

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.