
Globale Energiemärkte im Umbruch: Geopolitik und neue Handelsallianzen
Geopolitische Krisen und Lieferketten-Engpässe zwingen Staaten und Konzerne zu radikalen Neuausrichtungen.
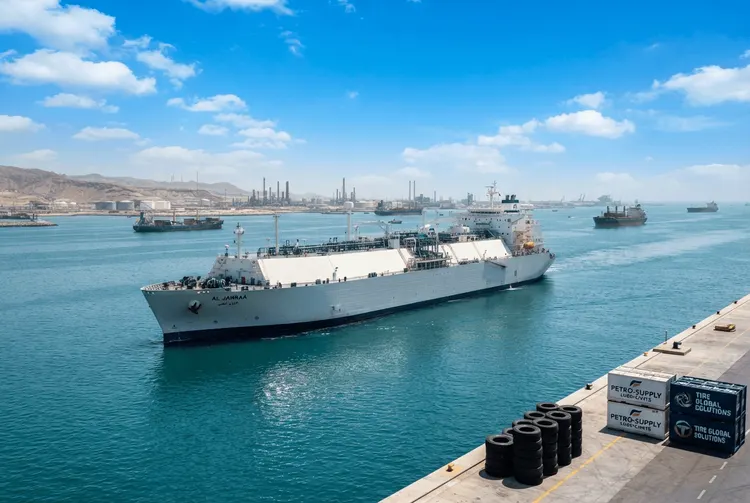
Die globale Energielandschaft durchläuft einen tiefgreifenden strukturellen Wandel. Geopolitische Instabilitäten – insbesondere der anhaltende Konflikt mit dem Iran – zwingen Nationen und Unternehmen zu einer aggressiven Diversifizierung ihrer Lieferketten. Von der Unterbrechung der Flüssigerdgas-Routen (LNG) bis hin zu einem kritischen Mangel an Kfz-Schmierstoffen sind die Auswirkungen regionaler Konflikte von der Straße von Hormus bis zu den Einzelhandelsregalen in Nordamerika spürbar.
Geopolitische Auswirkungen auf die globalen LNG-Märkte
Der Konflikt im Nahen Osten hat die Energieflüsse grundlegend verändert. Angesichts erheblicher Störungen der Schifffahrt in der Straße von Hormus wenden sich globale LNG-Käufer von der traditionellen Abhängigkeit von Golf-Lieferanten ab. Wie Branchenexperten auf der jüngsten Gastech-Konferenz betonten, hat sich der Fokus hin zu "Portfolio-Resilienz" und der Diversifizierung von Lieferanten und Transitwegen verlagert.
Tom Summers, Executive Vice President für LNG-Vermarktung und -Handel bei Shell, stellte fest, dass der Nahost-Konflikt zwar zum Verlust von 36 Millionen Tonnen Angebot geführt habe, die Nettoauswirkungen jedoch durch neue Kapazitäten und erhöhte Schifffahrtsflexibilität auf etwa 5 Millionen Tonnen (1 bis 1,5 Prozent des globalen Angebots) begrenzt worden seien. Trotz dieser Widerstandsfähigkeit bleibt der Markt angespannt. Asiatische Energieunternehmen, darunter solche aus Bangladesch und Thailand, suchen aktiv nach Alternativen in Westafrika, Indonesien, Nordamerika und Australien. Auch aufstrebende Produzenten wie Osttimor versuchen, von dieser Nachfrage zu profitieren, und planen neue LNG-Anlagen.
Die Schmierstoffkrise: Ein akuter Engpass in der Lieferkette
Während sich der LNG-Markt als anpassungsfähig erwiesen hat, steht der nachgelagerte Sektor vor einer akuten Krise. Ein globaler Mangel an Group-III-Basisöl, das für hochwertige synthetische Motoröle unerlässlich ist, hat die Preise seit Februar vervierfacht – auf einen Rekordwert von 12,45 US-Dollar pro Gallone.
Dieser Engpass steht in direktem Zusammenhang mit dem iranischen Angriff auf eine Shell-Gas-to-Liquids-Anlage in Katar im März, einer Hauptquelle für Group-III-Basisöl. Die anschließende militärische Pattsituation in der Straße von Hormus hat die Lieferungen zu anderen wichtigen Produktionszentren wie Südkorea weiter behindert. Die Auswirkungen sind auf der Einzelhandelsebene sichtbar: Costco hat den Verkauf von vollem synthetischem Motoröl auf eine Einheit pro Kunde rationiert, und große Ketten wie Walmart melden niedrige Lagerbestände. Dienstleister wie Jiffy Lube und Valvoline waren gezwungen, die Preise für Ölwechsel zu erhöhen, um den Anstieg der Schmierstoffkosten um 60 Prozent auszugleichen. Valvoline-CEO Lori Flees schätzt, dass es vier bis sechs Monate dauern wird, bis sich die Lieferketten nach einer vollständigen Wiedereröffnung der Straße von Hormus normalisieren.
Strategische Handelsallianzen: Kanada und Indien
Inmitten dieser Volatilität suchen Nationen durch bilaterale Wirtschaftspartnerschaften nach langfristiger Sicherheit. Kanada und Indien führen derzeit fortgeschrittene Verhandlungen über ein umfassendes Wirtschaftspartnerschaftsabkommen (CEPA) mit dem Ziel, den Deal bis Jahresende abzuschließen. Der kanadische Handelsminister Maninder Sidhu hat diese Bemühungen als Reaktion auf die "Waffenisierung" von Lieferketten bezeichnet.
Die Energiekooperation ist der Eckpfeiler dieser Partnerschaft. Indien prüft Investitionen in Kanadas wachsenden LNG-Sektor – der derzeit eine von Shell betriebene Anlage und fünf Projekte in verschiedenen Entwicklungsphasen umfasst – sowie in die Kernenergie. Darüber hinaus erwägen große indische Konglomerate, darunter Reliance Industries, Mahindra and Mahindra und die JSW Group, Investitionen in kanadische Projekte für kritische Mineralien, um die Rohstoffe für ihr industrielles Wachstum zu sichern.
Finanzmärkte und makroökonomischer Ausblick
Die globalen Finanzmärkte spiegeln diese Verschiebungen wider. Die europäischen Aktienmärkte haben sich als widerstandsfähig erwiesen, wobei Technologie- und Bankensektoren die jüngsten Gewinne anführten. Halbleiteraktien bleiben ein Schwerpunkt für Anleger, obwohl Analysten beginnen, Alarm wegen der Kapitalintensität nationaler KI-Infrastrukturprojekte zu schlagen.
In Südkorea haben S&P-Analysten gewarnt, dass die aggressive "Three Mega Projects"-Initiative der Regierung – die in den nächsten zehn Jahren Investitionen von schätzungsweise 1,3 bis 1,4 Billionen US-Dollar erfordert – die Kreditprofile der beteiligten Unternehmen belasten könnte. In China durchläuft die Automobilbranche derweil eine Konsolidierungsphase. Macquarie-Analysten stellten fest, dass staatliche Unternehmen beginnen, Kapazitäten zu rationalisieren, wobei die Übernahme eines Anteils an einem FAW-Gemeinschaftsunternehmen durch GAC ein Paradebeispiel sei. Analysten bevorzugen Unternehmen wie BYD und Geely, die aufgrund ihrer Größe und erfolgreichen Lokalisierung der Auslandsproduktion als wettbewerbsstark gelten.
Fazit: Eine neue Ära der Energiesicherheit
Während die Welt das aktuelle geopolitische Klima bewältigt, herrscht unter Branchenführern und politischen Entscheidungsträgern Konsens darüber, dass die Ära der "Just-in-Time"-Lieferketten durch einen Fokus auf "Just-in-Case"-Sicherheit ersetzt wird. Ob durch die Diversifizierung von LNG-Routen, die Notfallzulassung alternativer Basisöle durch das American Petroleum Institute oder die strategische Bildung von Handelsblöcken zwischen Nationen wie Kanada und Indien – die globale Wirtschaft restrukturiert sich aktiv, um die Risiken regionaler Konflikte zu mindern. Während unmittelbare Versorgungsengpässe weiterhin private Verbraucher und Unternehmenskreditprofile belasten, deutet der langfristige Trend auf eine fragmentiertere, aber potenziell widerstandsfähigere globale Energie- und Industrieinfrastruktur hin.