
Uranmarkt rutscht ins Defizit: Nachfrage überholt Minenausbau
Explodierende Nachfrage nach Atomkraft treibt Uranpreise – doch neue Minen fehlen.
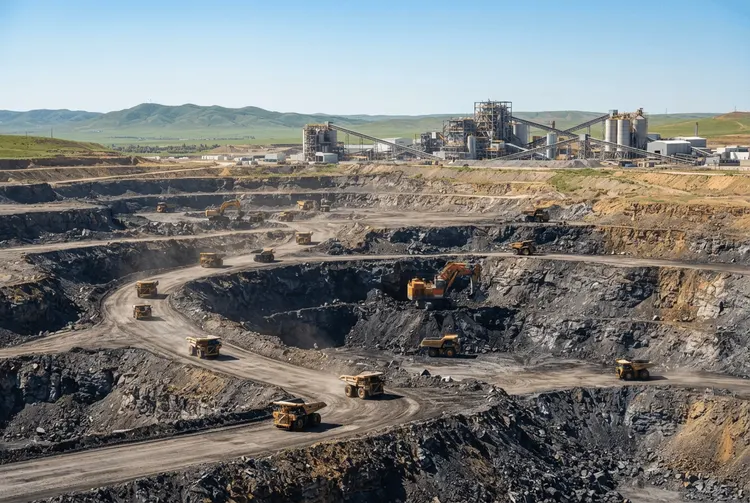
Der Uranmarkt steuert auf ein strukturelles Defizit zu. Die weltweit steigende Nachfrage nach Kernenergie überholt die Erschließung neuer Minen, wie ein neuer Bericht der OECD Nuclear Energy Agency (NEA) und der Internationalen Atomenergie-Agentur (IAEA) zeigt.
Die globalen Ausgaben für Exploration und Entwicklung von Uran lagen in den Jahren 2023 und 2024 bei über 1,78 Milliarden US-Dollar. Das entspricht einem Anstieg von rund 46 Prozent im Vergleich zu den Vorjahren. Die Produktion reagierte darauf mit einem Plus von etwa 20 Prozent auf mehr als 116.000 Tonnen Uran (tU). Allein 2024 erreichte die Förderung 61.924 tU – der höchste Jahreswert seit 2016.
Trotz dieser Steigerungen sieht der Rohstoffanalyst Benchmark Mineral Intelligence den Markt bereits 2026 in einem marginalen Defizit. Bis 2027 könnte die Angebotslücke auf 18 Prozent der Nachfrage anwachsen.
Nachfrageboom durch Reaktoren und Rechenzentren
Der Bau neuer Reaktoren, der steigende Stromverbrauch und die rasante Expansion stromhungriger Rechenzentren treiben die Nachfrage an. „Der Uranmarkt bewegt sich entscheidend jenseits der post-Fukushima-Ära mit gedämpftem Markt- und Preisumfeld“, sagte Tony Alderson, Leiter der Uranforschung bei Benchmark, gegenüber MINING.COM. „Die Nachfrage wird durch das wiedererstarkte Interesse an der Kernenergie gestärkt, einschließlich SMR-Technologien und fortschrittlicher Reaktortechnologien, sowie durch wachsende Anforderungen von KI-Hyperscalern.“
Alderson warnte jedoch: „Allerdings besteht die Gefahr, dass der Fokus auf zukünftige Reaktorleistungskapazitäten das Ausmaß der benötigten geförderten Uranversorgung für dieses Wachstum übersehen.“
Die identifizierten globalen Uranressourcen, die zu Kosten von weniger als 260 Dollar pro Kilogramm Uran (100 Dollar pro Pfund U3O8) abgebaut werden können, übersteigen 8,1 Millionen Tonnen – ein Anstieg von 2,1 Prozent gegenüber der vorherigen Ausgabe des NEA-IAEA-Berichts. Theoretisch wäre das ausreichend, um selbst die höchsten Nachfrageprognosen bis 2050 zu decken.
Reaktorausbau weltweit beschleunigt sich
Am 1. Januar 2025 waren weltweit 418 kommerzielle Kernreaktoren mit einer Netto-Erzeugungskapazität von 378 Gigawatt elektrisch (GWe) in Betrieb. Sie benötigen jährlich rund 64.500 Tonnen Uran. Weitere 23 Reaktoren mit insgesamt 19,7 GWe befanden sich in einem suspendierten Betriebszustand.
Die globale Kernkapazität wird bis 2050 voraussichtlich erheblich expandieren. Je nach Wachstumstempo könnten die jährlichen Urananforderungen bis zur Mitte des Jahrhunderts zwischen etwa 84.800 und 143.900 Tonnen liegen.
China wird voraussichtlich ein Haupttreiber sein. Die bestehende Kernkapazität von rund 68 GWe soll sich rapide ausweiten, wobei 42 GWe im Bau und weitere 26 GWe geplant sind. In anderen Teilen Asiens befinden sich mehr als 30 GWe im Bau oder sind geplant, während in Europa mehr als 20 GWe in der Pipeline sind.
Kleine modulare Reaktoren (SMRs) könnten den Markt langfristig weiter erweitern. Benchmark verfolgt 73 SMRs, die voraussichtlich weniger als 2.000 Tonnen Uran jährlich benötigen werden.
Engpass bei den Minen
Die Angebotsreaktion verstärkt sich zwar, aber ein Großteil des zusätzlichen Urans stammt aus bestehenden Anlagen statt aus neuen Projekten. Der Anstieg in den Jahren 2023 und 2024 wurde hauptsächlich durch die Wiederinbetriebnahme stillgelegter Kapazitäten und die Erweiterung bestehender Minen getrieben, insbesondere in Kanada. Mehrere neue Projekte erhielten behördliche Genehmigungen, doch keines begann während dieses Zeitraums mit der Produktion.
Die Explorationsaktivität hat sich beschleunigt, während Bohrungen, die speziell auf die Projektentwicklung abzielen, relativ stagnieren. Diese Diskrepanz könnte zunehmend wichtig werden, denn die Umwandlung einer Uranentdeckung in eine betriebene Mine dauert typischerweise 15 bis 20 Jahre.
„Die Herausforderung beschränkt sich nicht auf den Uranbergbau“, sagte Alderson. „Der gesamte nukleare Brennstoffkreislauf steht ebenfalls vor erheblichen Einschränkungen, beginnend mit der Konversions- und Fertigungskapazität.“ Angesichts langer Projektvorlaufzeiten, politischer Hürden und der Konzentration der Lieferkette seien umfangreiche Investitionen im gesamten Brennstoffkreislauf erforderlich.
Kasachstan und Namibia im Fokus
Kasachstan ist für die kurzfristigen Aussichten besonders wichtig, da es etwa 39 Prozent der global geförderten Uranmenge ausmacht. Benchmark erwartet, dass das Produktionswachstum dort durch knappe Schwefelsäure-Versorgung, Mangel an qualifizierten Arbeitskräften und eine Historie von Abwärtskorrekturen bei den Produktionsprognosen eingeschränkt bleibt. Schwefelsäure ist kritisch für Kasachstans In-Situ-Laugungsverfahren. Versorgungsengpässe haben im Juli auch kurzzeitig die Produktion in Cigar Lake in Kanada gestoppt.
Namibia bietet eine weitere Quelle für Wachstum. Das Land ist nach erheblichen chinesischen Investitionen zum drittgrößten Uranproduzenten der Welt aufgestiegen. Benchmark erwartet, dass die Produktion bis 2030 weiter expandieren wird.
Doch diese Gewinne mögen nicht schnell genug eintreffen. Benchmark schätzt, dass neue Uranversorgung etwa ein Jahrzehnt benötigt, um den Markt zu erreichen. NEA und IAEA gehen von typischen Vorlaufzeiten von 15 bis 20 Jahren aus.
Die Agenturen kommen zu dem Schluss, dass angemessene und nachhaltige Uranpreise, gestützt durch langfristige Verträge, entscheidend sein werden. „Höhere Uranpreise senden ein klares Signal, dass der Markt neue Versorgung benötigt“, sagte Alderson. „Ohne sofortige Investitionen riskiert die Branche ein vertiefendes strukturelles Defizit und ein volatileres Preisumfeld.“