
Veteran Terrance Adams lebt im Auto und erreicht Bonität 756
Der 40-jährige Army-Reserve-Veteran arbeitete Vollzeit, doch Vermieter lehnten ihn ab – acht Monate lang schlief er in einem Dodge Charger.
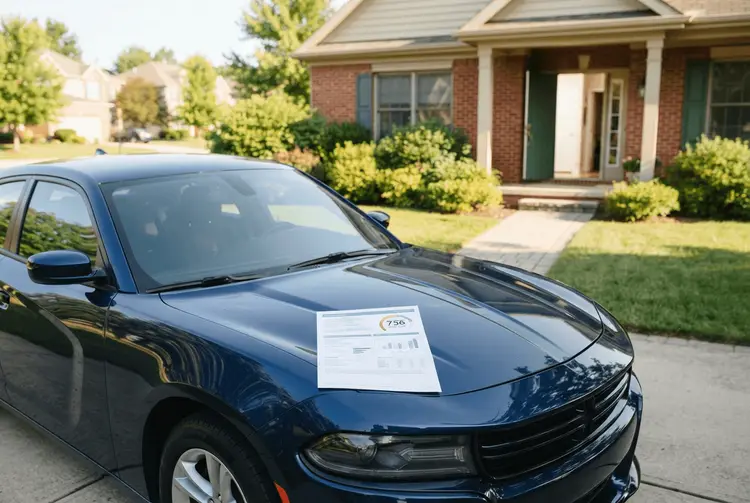
Terrance Adams ist 40 Jahre alt, Veteran der Army Reserve und arbeitete nach Angaben des US-Finanzportals MarketWatch das gesamte Jahr über Vollzeit. Trotzdem fand er keine Mietwohnung. Über acht Monate hinweg zwängte sich der Amerikaner jeden Abend in den Sitz eines Dodge Charger – sein Wagen wurde zum Schlafplatz, weil Vermieter ihm immer wieder die Tür vor der Nase zuschlugen.
Der Fall des Veteranen steht exemplarisch für ein Problem, das in den USA viele Haushalte trifft: Wer Vollzeit arbeitet, aber keine lückenlose Einkommens- und Bonitätshistorie vorweisen kann, fällt bei der Wohnungssuche durch das Raster. Adams gab an, dass er die Miete bezahlen könne. Doch genau diese Nachweise verlangten die Vermieter – und verweigerten ihm die Wohnung.
Am Ende steht dennoch eine Zahl, die in der Überschrift des MarketWatch-Berichts auftaucht: eine Bonität von 756. Der Weg dorthin führte den 40-Jährigen vom Autositz zurück in geordnete finanzielle Verhältnisse. Wie genau, beschreibt die Quelle nur in Ausschnitten – deutlich wird aber, dass die Uniform allein keine finanzielle Absicherung garantiert.
Der Bericht schildert einen Vollzeitjob ohne Wohnung
Der Bericht von MarketWatch, veröffentlicht am 11. November 2026, schildert die Lage von Terrance Adams in nüchternen Worten. Der 40-Jährige diente mehr als sechs Jahre in der Army Reserve, unter anderem im Bereich der Signalvermittlung. Anschließend arbeitete er Vollzeit – eine Voraussetzung, die Vermieter üblicherweise verlangen.
Trotzdem scheiterte er bei der Wohnungssuche. Die Begründung der Vermieter lag nicht an fehlender Arbeit, sondern an den formalen Anforderungen: Einkommensnachweise und Bonitätsprüfungen. Adams erklärte, er könne die Miete zahlen. Die Vermieter ließen sich davon nicht überzeugen.
Acht Monate lang bedeutete das für den Veteranen: Der Dodge Charger war abends sein Rückzugsort. Ein Auto als Schlafplatz ist in den USA kein Einzelfall, aber ein teures Provisorium. Wer im Wagen lebt, spart keine Miete im klassischen Sinn – er verlagert Kosten und Risiken, ohne einen festen Wohnsitz aufzubauen. Ein fester Wohnsitz wiederum ist in den USA häufig die Voraussetzung dafür, überhaupt weitere finanzielle Schritte zu gehen.
Der Quelle ist ein Satz vorangestellt, der die eigentliche Botschaft bündelt: „Das Ablegen der Uniform setzt die Finanzen einer Familie nicht zurück.“ Der Militärdienst endet also nicht automatisch mit einer gesicherten finanziellen Basis. Genau diese Lücke zwischen Dienstzeit und zivilem Alltag beschreibt der Fall von Adams.
Frühere Berichte zeigen ähnliche finanzielle Engpässe
Bereits am 25.09.2026 berichtete aktien.news über einen 77-jährigen Ruheständler aus den USA, der in einem Leserbrief an MarketWatch beschrieb, wie er von einer Rentenzahlung zur nächsten lebt. Er lebe ausschließlich von seinen Sozialleistungen, bezahle davon Miete und Lebensmittel und gebe dennoch regelmäßig etwas an obdachlose Menschen ab. Der Fall zeigt, wie eng das Budget vieler US-Haushalte kalkuliert ist.
Am 23.10.2026 berichtete aktien.news, dass junge Amerikaner angesichts steigender Fahrzeugpreise zunehmend auf ein eigenes Auto verzichten. Ein Beispiel war der 24-jährige Nick Renteria, der von Boston nach Los Angeles zog, zunächst ein Auto für etwa 350 Dollar im Monat mietete und sich nach Abschluss seines Programms entschied, ganz ohne Auto zu leben. Auch hier ging es um die Frage, welche Fixkosten sich Haushalte leisten können.
Am 26.10.2026 berichtete aktien.news über eine Finanzjournalistin, die ihre Kreditkartenschulden von 11.310 Dollar in weniger als zwei Jahren vollständig abbezahlte und seit dem 18. September schuldenfrei war. Laut einer LendingTree-Analyse auf Basis von Daten der US-Notenbank trugen rund 45 Prozent der Kreditkarteninhaber mindestens einen Monat lang einen Saldo. Die Analyse stützte sich auf Daten von über 400.000 Nutzern.
Am 23.01.2026 berichtete aktien.news über das US-Fintech Affirm, das sein „Buy Now, Pay Later“-Modell auf den Wohnungsmarkt ausweitete. In Kooperation mit Esusu sollten Mieter ihre Miete in zwei gleichen, zweiwöchentlichen Raten ohne Zinsen und ohne Verzugsgebühren zahlen können. Das Angebot richtete sich zunächst an Mitglieder der Plus- und Premium-Tarife von Esusu, die monatlich 35 bzw. 50 Dollar kosten; die Basisversion kostete 10 Dollar pro Monat. Ein konkretes Startdatum stand noch nicht fest.
Die Bonität entscheidet in den USA über den Mietvertrag
Für deutsche Privatanleger sind die Fälle vor allem ein Lehrstück über die Bedeutung der Bonität. In den USA ist der Credit Score die zentrale Kennzahl für die Kreditwürdigkeit – er entscheidet nicht nur über Kreditzinsen, sondern auch über Mietverträge. Wer dort eine Wohnung sucht, muss häufig eine Bonitätsprüfung über sich ergehen lassen.
Die berichteten Fälle zeigen, dass formale Kennzahlen und tatsächliche Zahlungsfähigkeit auseinanderfallen können. Ein Vollzeitjob und die erklärte Bereitschaft, Miete zu zahlen, reichten im Fall von Terrance Adams nicht aus. Für Anleger, die in US-Immobilien, Konsumkredite oder Fintech-Unternehmen investieren, ist das ein Hinweis darauf, wie stark die Kreditvergabe in den USA an Daten und Scores gekoppelt ist.
Die Archive zeigen zudem, dass sich der Markt bewegt: Angebote wie das Pilotprojekt von Affirm und Esusu zielen darauf ab, Mietzahlungen an Kreditauskunfteien zu melden und so Bonität aufzubauen. Solche Modelle können die Datenbasis verändern, auf die Vermieter und Kreditgeber zurückgreifen. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Konkrete Termine nennt die Quelle nur wenige
Der MarketWatch-Bericht datiert vom 11. November 2026. Das Pilotprojekt von Affirm und Esusu befand sich zum Zeitpunkt der Berichterstattung am 23.01.2026 noch in der Einführungsphase, ein Startdatum stand nicht fest.
Ob und wann Terrance Adams eine feste Wohnung gefunden hat, geht aus dem vorliegenden Material nicht hervor. Ebenso offen bleibt, welche Schritte konkret zu der Bonität von 756 führten. Weitere Angaben zu seinem weiteren Werdegang enthält die Quelle nicht.
Drei Fachbegriffe ordnen den Fall finanziell ein
- Bonität: Die Einschätzung, wie zuverlässig eine Person ihre finanziellen Verpflichtungen erfüllt.
- Credit Score: Eine Kennzahl, mit der US-Kreditgeber die Kreditwürdigkeit einer Person bewerten.
- Buy Now, Pay Later: Ein Bezahlmodell, bei dem Käufer den Betrag in Raten statt sofort begleichen.