
US-Lieferkette für Seltene Erden: Oklahoma setzt auf Verarbeitung statt nur Bergbau
Jay Shidler vom Oklahoma Department of Commerce erklärt, warum Amerika neben Minen vor allem inländische Raffinerie- und Fertigungskapazitäten braucht.
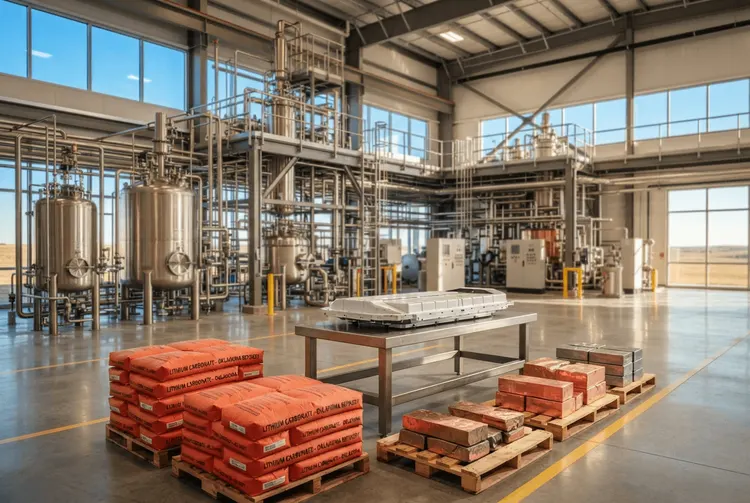
Die Vereinigten Staaten wollen ihre Lieferketten für kritische Mineralien stärker absichern. Nach Einschätzung von Jay Shidler, Direktor für Business Recruitment beim Oklahoma Department of Commerce, reicht es dafür jedoch nicht aus, nur den Bergbau auszuweiten. Entscheidend sei vielmehr, dass die Strategie Amerikas über die Mine hinausgeht und robuste Verarbeitungs- sowie Fertigungskapazitäten im Inland entstehen.
Der Grund liegt in der Natur der Rohstoffe. Kritische Mineralien wie Lithium, Kupfer oder Graphit müssen häufig getrennt, gereinigt, raffiniert und in chemische Verbindungen umgewandelt werden, bevor sie in Produkten wie Batterien und Halbleiterchips eingesetzt werden können. Bleibt dieser gesamte Prozess in den USA, sinkt der Bedarf an Outsourcing, und der Weg von den Rohmineralien zu Komponenten und Endprodukten verkürzt sich. Der Aufbau dieser sogenannten Midstream-Kapazitäten im Inland ist laut Shidler ein wesentlicher Bestandteil der Gleichung für eine widerstandsfähigere Lieferkette.
Bundesstaaten wie Oklahoma seien für diese Aufgabe besonders geeignet, schreibt Shidler. Der Staat verfüge über natürliche Ressourcen, Infrastruktur, Arbeitskräfte und industrielle Kapazität und sei damit bereit, eine zentrale Rolle in dem umfassenderen Bemühen zu spielen.
Die Details
Wie eine solche inländische Lieferkette in der Praxis aussehen kann, zeigt Oklahoma nach Darstellung des Autors an mehreren konkreten Projekten. USA Rare Earth hat demnach kürzlich die erste Phase der Magnetenproduktion in seiner 310.000 Quadratfuß großen Seltenerd-Fertigungsanlage in Stillwater in Betrieb genommen. Das Werk gilt als herausragendes Beispiel für die Onshoring von Downstream-Seltenerd-Verarbeitungs- und Fertigungskapazitäten.
Ein zweites Großprojekt ist die Lithiumverarbeitung: Stardust Power treibt Pläne für eine große Lithiumcarbonat-Raffinerie auf Batteriequalität in Muskogee voran. Das Vorhaben hat ein Volumen von 500 Millionen Dollar und soll auf 50.000 metrische Tonnen Lithium pro Jahr hochskaliert werden. Ziel ist es, inländische Lieferketten für E-Auto-Batterien zu verankern.
Recycling bildet eine weitere wichtige Säule dieser inländischen Kapazität. In Atoka betreibt Green Li-ion laut Shidler Nordamerikas erste kommerzielle Batterie-Recyclinganlage im Großmaßstab. Sie kann verschlissene Batterie-„Black Mass" direkt in Vorläuferkathoden-Aktivmaterial (pCAM) auf Batteriequalität umwandeln.
Auch andere kritische Mineralien unterstreichen die Notwendigkeit inländischer Raffinierungs- und Recyclingkapazitäten. Oklahoma beheimatet den Standort von Umicore für elektro-optische Materialien, einen globalen Marktführer in der Raffination, dem Recycling und der Lieferung von Germanium. Dieses kritische Material wird in Glasfasern, medizinischer Diagnostik und Überwachungsausrüstung verwendet und kann nicht als Primärrohstoff abgebaut werden. Umicore investiert weiterhin in seine US-Expansion und stärkt damit den Zugang Amerikas zu lebenswichtigen Materialien nach Chinas Exportkontrollen für Germanium und Gallium.
Hintergrund: Was bisher geschah
Die These, dass die Rückverlagerung kritischer Mineralien-Lieferketten weniger am Bergbau als an der Verarbeitung scheitert, ist nicht neu. Bereits am 11.08.2026 berichtete aktien.news über die Einschätzung von Rebecca Seidl-Inglesby, Leiterin der Praxisgruppe für kritische Mineralien und Metalle bei der internationalen Anwaltskanzlei Baker Botts. Sie argumentierte, westliche Regierungen riskierten ein Scheitern beim Reshoring – nicht wegen mangelnder Bergbaukapazitäten, sondern wegen fehlender Verarbeitungsinfrastruktur.
Am 21.09.2026 griff aktien.news das Thema erneut auf. Damals hieß es, Einschränkungen bei der Verarbeitung von Seltenerdmetallen hätten sich als eine der folgenschwersten Schwachstellen in den westlichen Bestrebungen herauskristallisiert, widerstandsfähige Lieferketten für kritische Mineralien aufzubauen. Während Explorationsaktivitäten und die Entwicklung von Bergbauprojekten in Nordamerika, Europa und Australien in den letzten Jahren beschleunigt worden seien, bleibe die Infrastruktur zur Umwandlung von rohem Erz in raffinierte Materialien außerhalb Chinas gefährlich unterentwickelt.
Auch auf staatlicher Seite gab es Bewegung. Am 19.06.2026 berichtete aktien.news, dass das Office of Strategic Capital (OSC) des US-Verteidigungsministeriums dem Unternehmen Phoenix Tailings eine bedingte Darlehenszusage in Höhe von 500 Millionen US-Dollar erteilt hat. Die Finanzierung bildet das Fundament einer öffentlich-privaten Initiative mit einem Gesamtvolumen von einer Milliarde US-Dollar. Ziel ist der Bau einer inländischen Anlage zur Trennung und Metallisierung Seltener Erden in den Vereinigten Staaten. Das Projekt trägt den Namen „Freedom Facility" und soll einen kritischen Engpass im Midstream-Bereich der Lieferkette schließen, der Rohstoffproduzenten wie Minen und Recyclingunternehmen mit nachgelagerten Magnetherstellern verbindet.
Technologische Fortschritte bei der Veredelung meldete am 30.06.2026 auch Momentum Technologies. In seiner Demonstrationsanlage im texanischen Carrollton gelang es dem Unternehmen laut aktien.news, einige der reinsten Seltenen Erden zu produzieren, die jemals dokumentiert wurden. Damit rückte Momentum Technologies in eine Spitzenposition innerhalb der amerikanischen Industrie für kritische Mineralien.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Botschaft, dass sich die Investitionslogik in der Branche verschiebt. Nicht nur Bergbauunternehmen, sondern zunehmend auch Raffinerie-, Recycling- und Fertigungsprojekte stehen im Fokus staatlicher Förderung und privater Kapitalzuflüsse. Die Beispiele aus Oklahoma zeigen, dass sich Wertschöpfungsketten an einzelnen Standorten bündeln können – von der Magnetenproduktion über die Lithiumraffinerie bis zum Batterierecycling.
Gleichzeitig benennt der Quelltext erhebliche Hürden. Die Trennung und Raffination der Materialien macht einen großen Anteil der gesamten Mine-to-Product-Kosten aus, da Selten-Erden-Mineralien mehrere Elemente enthalten, die hochkomplexe Trennungsprozesse erfordern. Bergbau, Zerkleinerung, Mahlung und chemische Verarbeitung sind zudem stark energie- und wasserintensiv, was Betriebs- und Kapitalkosten in die Höhe treibt. Hinzu kommt eine „Finanzierungslücke": Entwickler müssen lange vor dem Nachweis kommerzieller Leistung stark in Exploration, Technologie und Einrichtungen investieren, weshalb Kunden oft zögern, langfristige Kaufverpflichtungen einzugehen.
Als weitere kritische Hürde nennt Shidler die Infrastruktur. Ein tragfähiges Projekt brauche weit mehr als ein Mineralvorkommen: zuverlässige Wasser- und Stromversorgung, robuste Straßen- und Schienenverbindungen, ordnungsgemäßes Abfall- und Tailingsmanagement sowie enge Nähe zu Downstream-Verarbeitern und Kunden. Oklahoma erfülle diese Kriterien, unter anderem weil der Staat den am weitesten landeinwärts gelegenen eisfreien Flusshafen des Landes beherbergt. Auch der Aufbau einer spezialisierten Belegschaft aus Geologen, Explorationsfachleuten, Bergbauingenieuren und Schwermaschinenbedienern erfordere enge Zusammenarbeit mit Universitäten, lokalen Berufsschulen und Forschungseinrichtungen.
Ausblick
Nach Einschätzung des Autors benötigen die USA eine gesamte Wertschöpfungskette für Selten-Erden, nicht nur Bergwerke. Amerika bleibe verwundbar, wenn die meisten Raffineriekapazitäten weiterhin stark im Ausland konzentriert bleiben. Der umfassende Ansatz forme sich bereits an Orten wie Oklahoma, wo strategische Investitionen in jeder Phase der Mineral-Lieferkette einen Bauplan für das inländische Wachstum bieten. Die eigentliche Chance liegt laut Shidler nicht in der bloßen Produktion mehrerer Mineralien, sondern in der Stärkung der Verbindungen zwischen Ressourcen, Infrastruktur, Arbeitskraft und Industrien, die Rohmaterialien in fertige Produkte verwandeln.
Zur Person: Jay Shidler ist Direktor für Business Recruitment beim Oklahoma Department of Commerce, wo er mit Unternehmen auf bundesstaatlicher, nationaler und internationaler Ebene zusammenarbeitet, um Arbeitsplatzschaffung und Kapitalinvestitionen voranzutreiben. Im Jahr 2026 wurde Shidler zudem in den Verwaltungsrat der Export-Import Bank of the United States berufen.
Kurz erklärt
- Midstream: Der mittlere Abschnitt einer Lieferkette, in dem Rohstoffe verarbeitet und für die Weiterverarbeitung vorbereitet werden.
- Seltene Erden: Eine Gruppe von Metallen, die für Magnete, Elektronik und viele Hightech-Anwendungen benötigt wird.
- pCAM: Vorläuferkathoden-Aktivmaterial, ein Zwischenprodukt für die Herstellung von Batteriekathoden.
- Tailings: Rückstände, die bei der Aufbereitung von Erzen anfallen und fachgerecht entsorgt werden müssen.