
Bergbaurisiken in Lateinamerika kosten Investoren 54 Milliarden Dollar
Genehmigungsprobleme, Gemeinschaftskonflikte und Sicherheitsrisiken haben Projekte im Wert von über 54 Milliarden Dollar blockiert oder vernichtet.
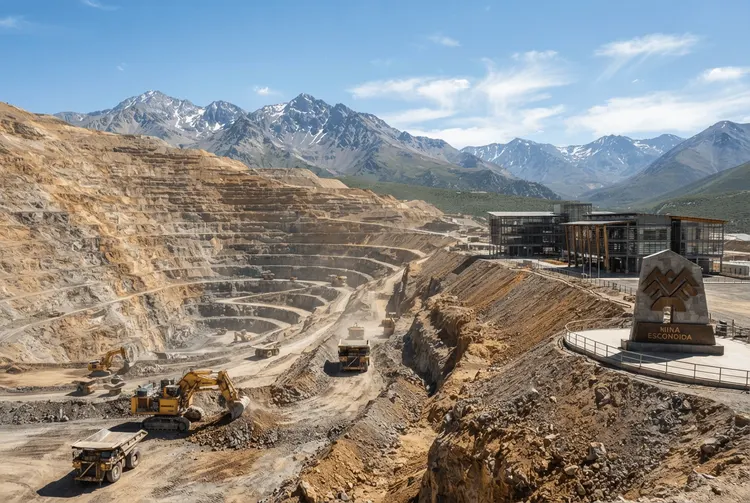
Überirdische Risiken – also Faktoren jenseits der reinen Geologie – haben der lateinamerikanischen Bergbauindustrie seit 2018 Kosten verursacht oder Projekte im Wert von mehr als 54 Milliarden US-Dollar zum Stillstand gebracht. Das geht aus einer Analyse von Americas Market Intelligence (AMI) hervor, die während eines Webinars vorgestellt wurde. Die Zahl verdeutlicht, wie stark Genehmigungsverfahren, Konflikte mit lokalen Gemeinschaften und Sicherheitsfragen darüber entscheiden, ob der mineralische Reichtum der Region tatsächlich in produzierende Minen umgesetzt werden kann.
AMI schlüsselt die Summe in zwei Kategorien auf: Rund 38 Milliarden Dollar entfallen auf Abschreibungen, rechtliche Vergleiche, Strafen und andere dokumentierte Verluste. Weitere 16 Milliarden Dollar stellen Kapital dar, das in verzögerten oder gestoppten Projekten gebunden ist. Darunter befinden sich rund 7 Milliarden Dollar in peruanischen Kupferprojekten sowie 4 Milliarden Dollar bei drei Projekten in Mexiko, die durch Genehmigungsprobleme blockiert wurden – konkret El Arco in Baja California, San Nicolás in Zacatecas und Cordero in Chihuahua.
Juan Carlos Guajardo, Geschäftsführer von Plusmining Consulting aus Chile, ordnete die Zahl gegenüber MINING.COM ein: „Die Zahl steht grob im Einklang mit dem Ausmaß der Störungen, die wir in ganz Lateinamerika sehen, obwohl wir AMIs Berechnung nicht unabhängig überprüft haben." Er betonte dabei die Notwendigkeit, bereits eingetretene Verluste vom in verzögerten Projekten gebundenen Kapital zu unterscheiden.
Die Details
Der größte einzelne Verlust in AMIs Berechnung stammt aus der Tailings-Damm-Katastrophe von Mariana in Brasilien im Jahr 2015. BHP, Vale und Samarco einigten sich mit den brasilianischen Behörden auf einen Vergleich, den AMI mit 31,7 Milliarden Dollar bewertet. Dieser Betrag allein macht damit mehr als die Hälfte der Gesamtsumme aus.
Weitere prominente Beispiele zeigen die Bandbreite der Risiken. First Quantum Minerals' Kupfermine Cobre Panamá – mit Investitionskosten von 6,8 Milliarden Dollar – wurde geschlossen, nachdem das Oberste Gericht Panamas Ende 2023 entschied, dass das Gesetz zur Genehmigung des Konzessionsvertrags verfassungswidrig sei. Die Mine hatte laut AMI-Zahlen etwa 5 Prozent des Bruttonationaleinkommens Panamas und 75 Prozent seiner Mineralexporte ausgemacht sowie rund 54.000 direkte und indirekte Arbeitsplätze unterstützt.
In Kolumbien hat AngloGold Ashanti 98 Millionen Dollar für sein Quebradona-Kupfer-Gold-Projekt abgeschrieben, das seit 2021 stillsteht. Zijin Mining gab 2024 bekannt, dass es die Kontrolle über 60 Prozent der Tunnel seiner Buriticá-Goldmine in Kolumbien an illegale Bergleute verloren habe, die vom Gulf Clan unterstützt würden. Chiles Collahuasi-Erweiterung im Wert von 3,2 Milliarden Dollar erhielt im Mai einen Rückschlag, als das zweite Umweltgericht des Landes einen wichtigen Genehmigungsbescheid annullierte.
Perus Las Bambas Kupfermine erlebte seit Beginn der kommerziellen Produktion im Jahr 2016 mehr als 700 Tage Blockaden entlang ihres Transportkorridors. Stillstände kosteten schätzungsweise 9,5 Millionen Dollar pro Tag, basierend auf Schätzungen des peruanischen Bergarbeiterverbands. Das Mining Conflicts Observatory listet derzeit 284 Konflikte mit 301 Projekten in der gesamten Region auf.
Hintergrund: Was bisher geschah
Bereits am 3. August 2026 berichtete aktien.news, dass Mexikos Bergbausektor in einer langwierigen Phase regulatorischer Unsicherheit steckt. Laufende Reformen des nationalen Bergbaurechts trüben Investitionsentscheidungen aus dem Ausland – ein Befund, der sich mit AMIs Identifikation von 4 Milliarden Dollar an blockierten Investitionen in Mexiko deckt.
Am 16. Mai 2026 hatte aktien.news bereits über die konkreten Folgen des Minenstopps in Panama berichtet: First Quantum Minerals bezifferte die entgangenen Wirtschaftsbeiträge durch die Aussetzung von Cobre Panamá auf schätzungsweise 3,5 Milliarden Dollar in zwei Jahren, davon rund 1,1 Milliarden Dollar an nicht gezahlten Steuern und Lizenzgebühren.
Am 25. Juni 2026 meldete aktien.news die Fusion der Kupferminen Los Bronces und Andina von Anglo American und Codelco in Chile – ein Beispiel dafür, wie Unternehmen auf schwieriger werdende Rahmenbedingungen reagieren, indem sie bestehende Strukturen konsolidieren statt neue Greenfield-Projekte anzugehen.
Was das für Anleger bedeutet
Geopolitische Bergbauspezialisten Eduardo Zamanillo und Marta Rivera warnten davor, die 54-Milliarden-Dollar-Schätzung als pauschales Maß für die Investitionsattraktivität der gesamten Region zu betrachten. Die Länder Lateinamerikas unterschieden sich erheblich in Bezug auf die Reife ihrer Bergbauindustrien, Infrastruktur, Institutionen, Sicherheit und regulatorische Entwicklungen. „Wir sehen eine Region, die in einen potenziell wichtigen neuen Bergbauzyklus eintritt, anstatt uniform weniger attraktiv zu werden", sagten sie.
Für Anleger ist besonders relevant, was Juan Ignacio Guzmán, CEO von GEM Mining Consulting, hervorhob: Verzögerungen könnten wichtiger sein als direkte rechtliche oder Sicherheitsausgaben, da sie Cashflows weiter in die Zukunft verschieben und den Wert eines Projekts schmälern. Guajardo ergänzte, dass Anleger fordernde Umweltstandards und bekannte Verpflichtungen einpreisen könnten, jedoch Schwierigkeiten mit Genehmigungsverfahren hätten, deren Dauer oder Ausgang unsicher bleibt, nachdem erhebliches Kapital gebunden worden sei.
Bergbauunternehmen reagieren auf diese Lage, indem sie selektiver werden. Guajardo beobachtet, dass Unternehmen zunehmend Erweiterungen rund um bestehende Betriebe bevorzugen, wo Infrastruktur und Gemeinschaftsbeziehungen bereits etabliert sind, gegenüber großen Greenfield-Projekten mit längeren und weniger vorhersehbaren Wegen zur Produktion.
Ausblick
Mehrere Länder der Region versuchen aktiv, ihre Position im globalen Wettbewerb um Mineralinvestitionen zu verbessern. Argentinien setzt sein Anreizsystem für Großinvestitionen (RIGI) fort und hat das Vicuña-Kupfer-Gold-Silber-Projekt in das System aufgenommen. Chile arbeitet an Genehmigungsreformen, Brasilien verfolgt eine Strategie für kritische Mineralien, und Ecuador versucht, den Zugang zu Bergbaukonzessionen wieder zu öffnen. AngloGold Ashanti strebt für sein Quebradona-Projekt in Kolumbien eine neue Umweltverträglichkeitsprüfung im Jahr 2027 an.
AMI argumentiert, dass eine frühere Überwachung von Gemeinschafts-, politischen, regulatorischen und Sicherheitsbedrohungen die Kosten senken kann, da diese Risiken zunehmend ineinandergreifen und nicht leicht isoliert gemanagt werden können. Guajardo fasste die Lage prägnant zusammen: „Der Region mangelt es nicht an mineralischen Ressourcen. Seine Herausforderung besteht darin, einen glaubwürdigen Weg für deren Entwicklung bereitzustellen."
Kurz erklärt
- Tailings-Damm: Bauwerk zur Lagerung von Abfallmaterial aus der Erzaufbereitung, dessen Versagen schwere Umweltschäden verursachen kann.
- Greenfield-Projekt: Bergbauprojekt, das auf einem bisher unerschlossenen Gelände neu entwickelt wird, ohne bestehende Infrastruktur nutzen zu können.
- Umsetzungssicherheit: Vorhersehbarkeit und Verlässlichkeit von Genehmigungsverfahren sowie die institutionelle und soziale Legitimität, die ein Projekt langfristig trägt.