
US-Dollar-Stärke und geopolitischer Krisen belasten globale Märkte
Fed-Zinsentscheidung, Nahost-Eskalation und steigende Energiekosten setzen Börsen weltweit unter Druck.
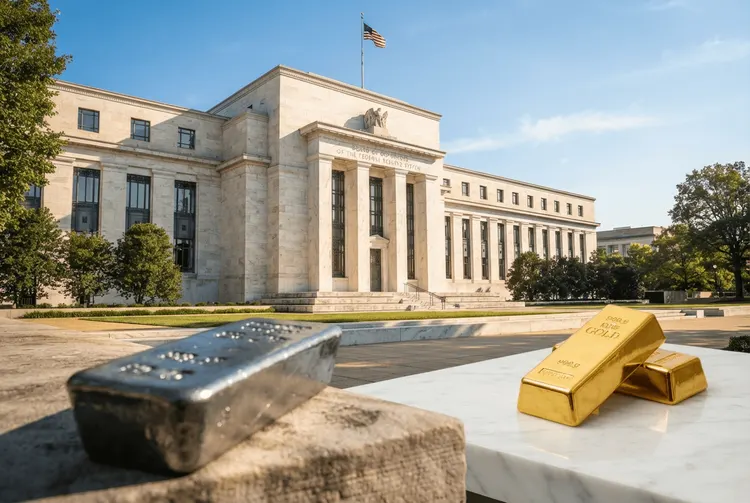
Die globalen Finanzmärkte befinden sich in einer Phase erheblicher Unsicherheit. Während die US-Notenbank Federal Reserve (Fed) vor einer wegweisenden Zinsentscheidung steht, sorgen eine Eskalation der geopolitischen Spannungen im Nahen Osten sowie steigende Energiekosten für massiven Abwärtsdruck an den Börsen. Anleger weltweit reagieren mit ausgeprägter Risikoaversion und flüchten in sichere Häfen.
US-Dollar im Aufwind vor Fed-Entscheidung
Der US-Dollar setzt seinen Aufwärtstrend fort, gestützt durch die Erwartung einer weiteren Zinserhöhung um 25 Basispunkte. Der Markt hat diesen Schritt mit einer Wahrscheinlichkeit von 90 Prozent eingepreist. Ein zentraler Treiber ist zudem der Anstieg der Renditen zehnjähriger US-Staatsanleihen auf rund 5,0 Prozent.
Analysten wie Francesco Pesole von ING sehen den Dollar durch eine Kombination aus Zinsvorteilen, hohen Energiepreisen und einer ausgeprägten Risikoaversion gestützt. Die Aufmerksamkeit richtet sich nun auf die Kommunikation von Fed-Chef Jerome Powell. Es bleibt abzuwarten, ob die Fed den Schritt als einmalige Maßnahme darstellt oder weitere Straffungen signalisiert. Zudem wird spekuliert, ob Finanzminister Scott Bessent weitere Anleiherückkäufe autorisieren könnte, was den Dollar tendenziell schwächen würde.
Geopolitische Spannungen und Rohstoffmärkte
Die Sicherheitslage im Nahen Osten hat sich drastisch verschärft. Angriffe auf saudische Infrastruktur und die Gefährdung der Ölversorgung durch die Straße von Hormus trieben den Preis für Brent-Rohöl auf über 113 US-Dollar pro Barrel. Dies belastet insbesondere die rohstoffabhängigen Volkswirtschaften.
Bemerkenswert ist die Entkopplung des kanadischen Dollars (Loonie), der trotz der hohen Ölpreise unter Druck steht. Hier überwiegen Inflationssorgen und steigende US-Renditen. In der Golfregion reagierten die Börsen mit deutlichen Verlusten, wobei insbesondere der Ölkonzern Saudi Aramco belastet wurde.
Schwäche bei Pfund und europäischen Aktien
Auch das britische Pfund leidet unter der Dollar-Stärke und enttäuschenden Arbeitsmarktdaten, die einen Stellenabbau im Privatsektor offenbarten. Dennoch erwartet die ING, dass die Bank of England die Zinsen vorerst beibehält. Die Kombination aus schwacher Wirtschaft und starkem Dollar setzt die Währung unter Druck.
In Europa rutschten die Aktienindizes auf Mehr-Monats-Tiefs ab. Der STOXX 600 erreichte den niedrigsten Stand seit über drei Monaten. Neben makroökonomischen Belastungen drückten spezifische Sektoren auf die Stimmung: Technologie- und Halbleiterwerte gerieten unter Druck, nachdem Forderungen nach einer Pause bei der Entwicklung fortgeschrittener KI-Modelle laut wurden.
Die Europäische Zentralbank (EZB) könnte laut Morgan Stanley aufgrund der steigenden Energiepreise unter Zugzwang geraten. Insgesamt bleibt das Marktumfeld von einer ausgeprägten Risikoaversion geprägt, die den US-Dollar als sicheren Hafen weiter festigt. Für deutsche Anleger bedeutet dies: Die Unsicherheit an den Märkten dürfte vorerst anhalten, und die Entwicklung der Energiekosten sowie die Kommunikation der Notenbanken bleiben die entscheidenden Faktoren für die weitere Richtung.