
Super-El-Niño 2026/27: Bernstein sieht kaum Risiko für LNG-Nachfrage
Selbst ein extremes El-Niño-Ereignis dürfte die globale LNG-Nachfrage nur marginal dämpfen, so eine Bernstein-Analyse.
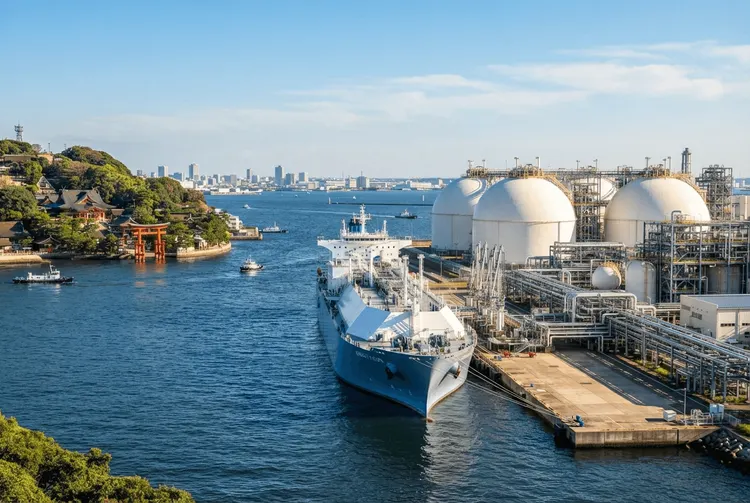
Ein prognostiziertes „Super-El-Niño"-Ereignis in den Jahren 2026/27 wird die globale Nachfrage nach verflüssigtem Erdgas (LNG) voraussichtlich nicht wesentlich schwächen. Das Wetterphänomen könnte zwar deutlich wärmere Winter in Asien bringen, die Auswirkungen auf die LNG-Importe blieben aber überschaubar. Das geht aus einer Forschungsnotiz der Analysehäuser Bernstein hervor, über die das Portal Investing.com berichtet. Selbst wenn El Niño zu einem der stärksten je gemessenen Ereignisse wird, dürften die Rückgänge bei den LNG-Importen in Asien weniger als 1 Billion Kubikfuß pro Tag (BCFD) betragen.
Das entspricht etwa 1% der globalen LNG-Importe und läge damit im Rahmen der normalen jahresübergreifenden Nachfrageschwankungen. Für Anleger ist diese Einschätzung von Bedeutung, weil LNG als wichtiger Energieträger im asiatischen Raum gilt und starke Nachfrageschwankungen die Preise und damit auch die Bewertung von Energieunternehmen beeinflussen können. Die Analysten stellen mit ihrer Prognose die verbreitete Sorge infrage, wonach ein extremes Wetterphänomen die Gasnachfrage merklich einbrechen lassen könnte.
Japan als Gradmesser für Asien
Als Proxy für ganz Asien diente den Analysten Japan, das sowohl gegenüber El-Niño-bedingten Wettermustern exponiert ist als auch stark von importiertem LNG abhängt. Dabei stellten sie eine starke Beziehung zwischen Heizgradtagen – einem Maß für die Heiznachfrage – und dem LNG-Verbrauch fest. Zwischen Kühlgradtagen und der LNG-Nutzung fanden sie dagegen praktisch keine Korrelation. Unter ihrem Super-El-Niño-Szenario würden die japanischen Winter-Heizgradtage um 19% sinken. Der geschätzte LNG-Verbrauch Japans würde jedoch nur um 2% auf 9,1 BCFD zurückgehen.
Die Analysten führen diese relativ geringe Nachfragereaktion auf einen großen Grundlastanteil des LNG-Verbrauchs zurück, der gegenüber Wettereinflüssen weitgehend unempfindlich bleibt. Übertragen auf den Rest Asiens würde diese prozentuale Reduktion die regionalen LNG-Importe um weniger als 0,7 BCFD senken, so Bernstein. Gemessen an den historischen jährlichen Schwankungen der asiatischen Importe, die zwischen einem Rückgang von 11% und einem Anstieg von 23% lagen, wäre ein solcher Effekt äußerst moderat.
Strukturelle Faktoren schlagen das Wetter
Nach Einschätzung der Analysten dürften andere Kräfte die Nachfrage stärker bewegen als die durch El Niño bedingten Temperaturänderungen. Als wesentliche Treiber nennen sie „strukturelle und marktbezogene Faktoren" wie Lagerbestände, die Wirtschaftlichkeit des Kraftstoffwechsels, LNG-Preise, die Entwicklung der Kohlemärkte sowie Versorgungsunterbrechungen.
Diese Faktoren können die Nachfrage nach verflüssigtem Erdgas in beide Richtungen deutlich verschieben – und damit stärker wirken als wärmere Winter. Für Marktteilnehmer bedeutet das, dass die Preisentwicklung am LNG-Markt vor allem von Angebot, Lagerständen und der Konkurrenz durch andere Energieträger abhängt. Ein möglicher Super-El-Niño wäre demnach allenfalls ein Nebenfaktor, nicht der entscheidende Treiber.
Zusammengefasst zeigt die Analyse, dass die befürchtete Nachfrageschwäche durch extremes Wetter wohl ausbleibt. Selbst im Worst-Case-Szenario bewegen sich die Rückgänge im Rahmen dessen, was der Markt aus normalen Jahren kennt. Für Anleger, die auf LNG-Preise und Energiewerte blicken, rückt damit die strukturelle Marktlage wieder stärker in den Mittelpunkt als kurzfristige Wettermodelle.