
Phosphatgestein-Exporteure gewinnen an Hebelwirkung, während die Ernährungssorgen weltweit wachsen
Steigende Agrarnachfrage und knappe Reserven stärken die Verhandlungsposition von Phosphatgestein-Exporteuren gegenüber importabhängigen Nationen.
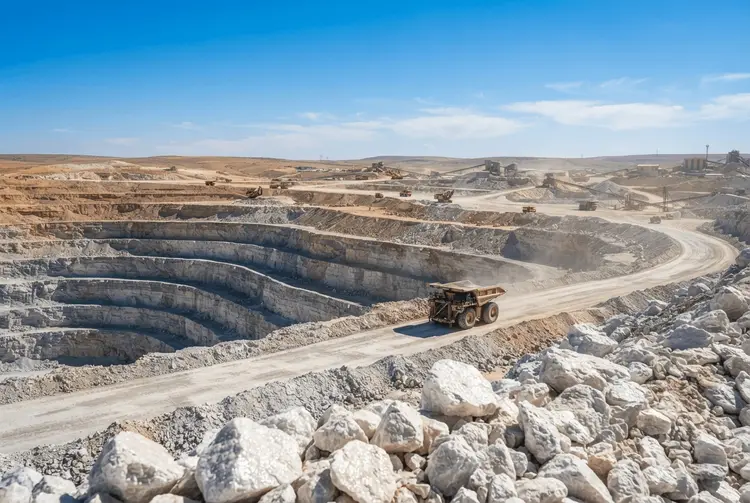
Phosphatgestein-Exporteure konsolidieren ihren Markteinfluss in einem Moment, in dem die Ernährungssicherheit in importierenden Nationen ganz oben auf der politischen Agenda steht. Die globale landwirtschaftliche Nachfrage wächst weiterhin schneller als die Entwicklung neuer Düngemittellieferketten. Länder und Unternehmen mit erheblichen Phosphatreserven befinden sich dadurch in einer strukturell stärkeren Verhandlungsposition als zu jedem Zeitpunkt in jüngster Erinnerung.
Die zugrunde liegende Dynamik ist einfach: Phosphatgestein ist nicht erneuerbar, geografisch konzentriert und in der Pflanzenernährung unersetzlich. Im Gegensatz zu Stickstoffdüngern, die aus atmosphärischen Quellen synthetisiert werden können, muss Phosphor abgebaut werden. Diese physische Einschränkung verleiht den Exporteuren eine dauerhafte Form von Hebelwirkung, die unabhängig von kurzfristigen Preisschwankungen wahrscheinlich nicht nachlassen wird.
Die globale Verteilung wirtschaftlich tragfähiger Phosphatreserven ist äußerst ungleich. Eine Handvoll Länder hält die überwältigende Mehrheit der bekannten weltweiten Reserven und übt damit einen unverhältnismäßig großen Einfluss auf das globale Düngemittelangebot aus. Auf Marokko entfällt der größte Anteil an den globalen Reserven mit beträchtlichem Abstand; weitere bedeutende Lagerstätten liegen in China, Russland, Jordanien und Saudi-Arabien.
Die geografische Konzentration der Reserven stärkt die Macht der Exporteure
Chinas periodische Exportbeschränkungen für phosphathaltige Düngemittel haben bereits gezeigt, wie schnell Versorgungsunterbrechungen durch Agrarrohstoffmärkte wirken können. Wenn ein großer Exporteur die Ausfuhren begrenzt – sei es aus Gründen der innerstaatlichen Ernährungssicherheit, der Industriepolitik oder geopolitischer Hebelwirkung –, haben importierende Nationen mit begrenzten heimischen Reserven nur wenige kurzfristige Alternativen. Der Markt reagiert auf solche Eingriffe unmittelbar, weil die Lieferkette kaum Ausweichmöglichkeiten bietet.
Marokko baut mit der OCP Group seine globale Reichweite aus
Der staatseigene Phosphatproduzent Marokkos hat seine globale Reichweite in den letzten Jahren erheblich ausgeweitet. Das Unternehmen investierte in die Kapazitäten der nachgelagerten Verarbeitung und schloss Liefervereinbarungen mit landwirtschaftlich tätigen Nationen in Afrika, Asien und Lateinamerika. Diese Strategie der vertikalen Integration, die vom rohen Gestein bis hin zu verarbeitetem Dünger reicht, verstärkt den Einfluss des Landes weit über den einfachen Rohstoffexport hinaus.
Afrikanische Nationen mit aufstrebenden Landwirtschaftssektoren sind zu einem besonderen Fokus der marokkanischen Phosphatdiplomatie geworden, die kommerzielle Beziehungen mit breiteren geopolitischen Partnerschaften verbindet. Die Konvergenz von Geschäftsstrategie und Staatskunst ist zunehmend charakteristisch für die Arbeitsweise dominanter Phosphatexporteure.
Russland bleibt in einem gespaltenen Markt ein unsicherer Faktor
Sanktionsregime und Schiffsbeschränkungen infolge der Invasion der Ukraine durch Russland erschwerten die Rolle des Landes als Düngemittelexporteur. Sie lösten 2022 und 2023 akute Versorgungsängste bei importierenden Nationen aus. Obwohl sich die Handelsströme teilweise angepasst haben, unterstrich dieser Vorfall, wie geopolitische Störungen schnell zu Düngemittelknappheit und damit verbundener Lebensmittelpreisinflation in verwundbaren Volkswirtschaften führen können.
Importabhängige Nationen stehen unter wachsendem Druck
Für Länder, die auf importierte Phosphatdünger angewiesen sind, stehen im direktesten Sinne existenzielle Interessen zur Debatte. Ohne ausreichende Phosphoreingaben sinken die Ernteerträge, die Lebensmittelproduktion schrumpft und die innerstaatlichen Lebensmittelpreise steigen. Diese Abfolge hat ernste soziale und politische Folgen, insbesondere in einkommensschwächeren Nationen.
Mehrere Faktoren verschärfen diese Verwundbarkeit weltweit in den importabhängigen Regionen:
- Bevölkerungswachstum in Regionen mit begrenzten heimischen Phosphatressourcen erhöht die Grundnachfrage nach Düngemitteln
- Bodenerschöpfung aufgrund jahrzehntelanger intensiver Landwirtschaft steigert den Düngerbedarf pro Hektar in wichtigen Anbauregionen
- Währungsdruck in Schwellenmärkten macht US-Dollar-bewertete Düngemittelimporte während Phasen der USD-Stärke zunehmend teuer
- Geringe strategische Reserven bedeuten, dass viele Nationen kaum Puffer gegen Versorgungsschocks oder plötzliche Preisspitzen haben
- Unterdurchschnittliche Investitionen in heimische Alternativen, einschließlich Technologien zur Phosphatrückgewinnung und zum Recycling, verfestigen die Importabhängigkeit strukturell
Internationale Organisationen und regionale Entwicklungsbanken haben die Versorgungssicherheit bei Phosphat zunehmend als kritische Schwachstelle markiert, die koordinierte politische Antworten erfordert. Die Diskussion hat sich von der Betrachtung des Düngemittelzugangs als rein kommerzielle Angelegenheit hin zur Anerkennung als strategische Ressourcenfrage verschoben, die mit der Energiesicherheit vergleichbar ist.
Diversifizierung und Recycling bleiben vorerst ergänzende Antworten
Einige importierende Nationen verfolgen langfristige Liefervereinbarungen direkt mit exportierenden Regierungen, um Preis- und Mengenzusagen zu sichern, die gegen Volatilität am Spotmarkt puffern. Andere investieren in die heimische Phosphaterkundung, wobei die Zeitspannen von der Entdeckung bis zur kommerziellen Produktion jedoch lang bleiben. Die geologische Wahrscheinlichkeit bedeutender neuer Funde in importabhängigen Regionen ist generell gering.
Die Rückgewinnung von Phosphat aus Abwasser und landwirtschaftlichem Oberflächenablauf – manchmal als sekundäres Phosphat bezeichnet – gewinnt sowohl im Forschungs- als auch im kommerziellen Bereich zunehmend an Interesse. Während die Rückgewinnungstechnologie erheblich ausgereift ist, bleibt sie derzeit in ihrer Skala eine ergänzende statt einer transformativen Versorgungsquelle. Die Wirtschaftlichkeit verbessert sich, wenn die Preise für virgines Gestein steigen, was darauf hindeutet, dass anhaltend hohe Preise den Übergang beschleunigen könnten.
Junior-Miner rücken wieder in den Fokus der Investoren
Das sich verdichtende Angebot-Nachfrage-Bild hat das Investoreninteresse an Phosphatexplorationsprojekten außerhalb der traditionellen dominanten Exportländer wieder entfacht. Lagerstätten in Afrika, Zentralasien und Teilen Lateinamerikas, die bei niedrigeren Preisen marginal waren, ziehen erneut technische und finanzielle Aufmerksamkeit auf sich. Für Junior-Bergbauunternehmen, die in diesen Regionen aktiv sind, stellt der geopolitische Rückenwind einen bedeutenden Katalysator für eine Neubewertung dar.
Nähe zu wachsenden landwirtschaftlichen Märkten, kombiniert mit politischen Risikoprofilen, die für Entwicklungsfinanzierungsinstitutionen akzeptabel sind, macht bestimmte Frontier-Phosphatprojekte deutlich attraktiver, als ihre Reservengröße allein vermuten ließe.
Frühere Berichte von aktien.news ordnen den Düngemittelmarkt ein
Bereits am 10.10.2026 berichtete aktien.news, dass der globale Kalimarkt zu den am stärksten strukturell gestörten Rohstoffmärkten der jüngeren Geschichte gehört. Die nach der Invasion der Ukraine gegen belarussische und russische Kaliexporte verhängten Sanktionen entzogen den westlich orientierten Märkten fast über Nacht einen erheblichen Teil des herkömmlichen Angebots, was zu einer drastischen Verknappung der verfügbaren Mengen und heftigen Preisschwankungen führte.
Am 15.09.2026 berichtete aktien.news, dass sich die Befürchtungen einer globalen Lebensmittelkrise durch eine Unterbrechung der Düngemittellieferungen nicht bewahrheitet haben. Länder außerhalb des Golfs hätten die Lücke geschlossen, die durch die Blockade der Straße von Hormus entstanden war; die Ureaneinfuhren aus Volkswirtschaften, die über die Straße von Hormus versenden, gingen gegenüber dem Niveau vor dem Krieg um 85 Prozent zurück, während die gesamten Einfuhrmengen insgesamt nur um 6 Prozent sanken.
Am 26.04.2026 berichtete aktien.news über einen massiven Preisanstieg bei Stickstoffdüngern, ausgelöst durch den anhaltenden Konflikt im Nahen Osten und die Schließung der Straße von Hormus. Die Harnstoffpreise stiegen um mehr als 50 Prozent, und Analysten von Capital Economics warnten vor einer drohenden zweiten Welle der Lebensmittelinflation, die für einkommensschwache Länder unverhältnismäßig schwerwiegend ausfallen könnte.
Am 12.03.2026 berichtete aktien.news, dass der anhaltende Nahostkonflikt nicht nur die Energieversorgung gefährdet, sondern auch einen globalen Lebensmittelpreisschock auszulösen droht. Die Straße von Hormus sei eine zentrale Handelsroute für Düngemittel; Analysten warnten gegenüber CNBC, dass Störungen dieser Schifffahrtsroute höhere Agrarkosten, sinkende Ernteerträge und teurere Lebensmittel nach sich ziehen könnten.
Deutsche Anleger spüren die Phosphatabhängigkeit vor allem indirekt
Die beschriebene Marktlage betrifft deutsche Anleger vor allem indirekt. Deutschland verfügt über keine nennenswerten eigenen Phosphatreserven und ist auf Importe angewiesen, was die heimische Landwirtschaft und die vorgelagerten Düngemittelhändler anfällig für Preisschwankungen macht. Steigende Düngemittelkosten können über höhere Produktionskosten auf die Lebensmittelpreise durchschlagen – ein Zusammenhang, den die früheren aktien.news-Berichte zur Stickstoff- und Kali-Dynamik bereits beschrieben haben.
Für Anleger, die sich mit dem Rohstoffsektor befassen, ist relevant, dass die Hebelwirkung der Exporteure nicht an kurzfristige Preisspitzen gebunden ist. Die strukturellen Faktoren – Konzentrationsgrad der Reserven, lange Projektvorlaufzeiten und die unersetzliche agronomische Funktion – bleiben fest verankert. Wer in diesem Umfeld investiert, sollte die geopolitische Dimension der Lieferketten ebenso berücksichtigen wie die reine Rohstoffpreisentwicklung.
Der strategische Wert der Phosphatreserven dürfte weiter steigen
Preise für Phosphatgestein und verarbeiteten Dünger haben in den vergangenen Jahren erhebliche Volatilität gezeigt und reagierten scharf auf Änderungen der Exportpolitik, Versorgungsunterbrechungen im Schiffverkehr und landwirtschaftliche Rohstoffzyklen. Von den Höchstständen während der versorgungsbedingten Engpässe nach der Pandemie haben sich die Preise moderiert; die strukturellen Faktoren, die die Hebelwirkung der Exporteure stützen, bleiben jedoch fest verankert.
Da sich die Sorgen um die Ernährungssicherheit weltweit verschärfen und importabhängige landwirtschaftliche Volkswirtschaften anfälliger für Lieferkettenfragilität werden, ist davon auszugehen, dass der strategische Wert von Phosphatreserven weiter zunehmen wird. Exporteure, die Ressourcenkontrolle mit Fähigkeiten in der nachgelagerten Verarbeitung und zuverlässigen langfristigen Lieferbeziehungen kombinieren, sind nach Einschätzung der Quelle positioniert, um dauerhaften kommerziellen und diplomatischen Vorteil aus einer Marktdynamik zu ziehen, die keine Anzeichen einer Umkehr zeigt.
Drei Fachbegriffe erklären die Struktur des Phosphatmarkts
- Phosphatgestein: natürlich vorkommendes Mineral, das den für die Pflanzenernährung unverzichtbaren Phosphor liefert und abgebaut werden muss.
- Vertikale Integration: die Ausweitung eines Rohstoffproduzenten von der Förderung auf die nachgelagerte Verarbeitung und den Verkauf fertiger Produkte.
- Sekundäres Phosphat: zurückgewonnener Phosphor aus Abwasser und landwirtschaftlichem Oberflächenablauf, der als ergänzende Versorgungsquelle dient.