
Ölmarkt zwischen geopolitischer Unsicherheit und volatiler Preisbildung
Geopolitische Risiken treiben den Ölmarkt in eine Phase extremer Volatilität.
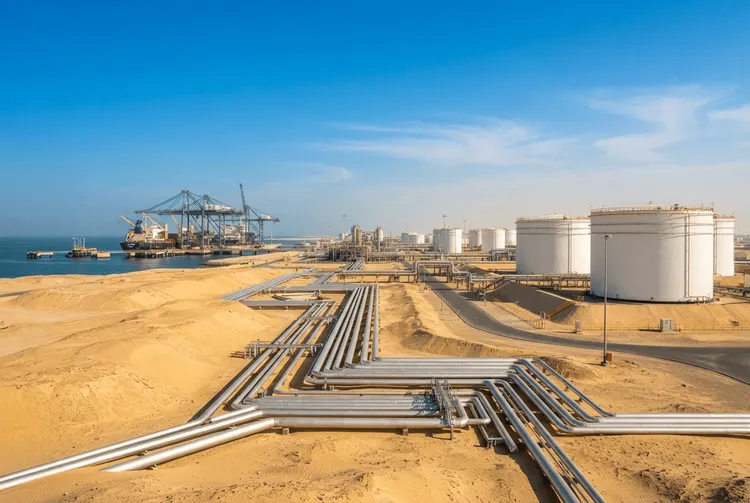
Der globale Ölmarkt durchlebt eine Phase außergewöhnlicher Volatilität. Geopolitische Risiken und fundamentale Marktdaten entwickeln sich zunehmend widersprüchlich, während die Großbank JPMorgan Chase erstmals seit Beginn des US-israelischen Konflikts mit dem Iran keine klare Preisprognose mehr abgeben kann. Die Märkte zeigen zugleich Anzeichen einer vorsichtigen Entspannung.
Die geopolitische Lage bleibt angespannt. Angriffe auf die Schifffahrt im Roten Meer, Bedrohungen in der strategisch wichtigen Straße von Hormus sowie Attacken auf russische Raffinerien und saudi-arabische Exportrouten belasten die Versorgungssicherheit erheblich. Dennoch reagierten die Ölpreise zuletzt überraschend gelassen auf diese Risiken. Brent-Rohöl fiel auf etwa 104 US-Dollar, nachdem es zuvor bei 106 US-Dollar notiert hatte.
Markt zeigt erstaunliche Widerstandsfähigkeit
Ein wesentlicher Grund für die Entspannung ist die geplante teilweise Wiederherstellung der saudischen East-West-Pipeline. Hinzu kommen zusätzliche Exportkapazitäten über Schiff-zu-Schiff-Transfers vor dem Oman. Analysten mahnen jedoch zur Vorsicht: Der Markt wartet auf handfeste Beweise einer tatsächlichen Normalisierung der Lieferströme.
JPMorgan stellt fest, dass der Markt eine außergewöhnliche Angebotsstörung bisher überraschend gut absorbiert hat. Rund 10 Millionen Barrel pro Tag sind von den Störungen betroffen. Möglich wird dies durch eine schwächere globale Nachfrage, die etwa 4,4 Millionen Barrel pro Tag unter dem Vorjahresniveau liegt. Auch der Abbau der Lagerbestände fällt moderater aus als ursprünglich prognostiziert.
Die weltweiten Bestände sanken seit Konfliktbeginn um 555 Millionen Barrel. Das entspricht nur einem Drittel der ursprünglichen Prognose der Bank. Dennoch bleibt die Lage prekär: In den USA erreichten die Benzinpreise 4,37 US-Dollar pro Gallone. Dieselpreise markierten vor der Wintersaison ein Allzeithoch von 6,31 US-Dollar pro Gallone.
Auswirkungen auf die Finanzmärkte
Die sinkenden Ölpreise dämpften die Inflationssorgen spürbar. Dies drückte die Renditen von US-Staatsanleihen und stützte den Goldpreis, der auf 4.368,60 US-Dollar pro Unze kletterte. Trotz einer restriktiven Geldpolitik der Federal Reserve und der Aussicht auf weitere Zinsschritte bleibt die Nachfrage nach Gold-ETFs hoch.
Die Prognosen der großen Institutionen klaffen auseinander. Während die Internationale Energieagentur (IEA) für das laufende Jahr einen Rückgang von Angebot und Nachfrage erwartet, hält die OPEC an ihrer Wachstumsprognose fest. JPMorgan warnt, dass bei anhaltenden Störungen im Nahen Osten die Preise wieder steigen könnten – insbesondere dann, wenn die Puffer in China, Europa, Japan und Südkorea weiter schrumpfen.
Diplomatie als entscheidender Faktor
Die diplomatischen Bemühungen bleiben der entscheidende Faktor für die künftige Preisstabilität. Dazu gehören US-Optionen gegenüber dem Iran sowie chinesische Vermittlungsversuche in der Region. Für Anleger bedeutet dies: Der Ölmarkt bleibt ein von geopolitischen Entwicklungen dominierter Handelsplatz, bei dem fundamentale Daten kurzfristig in den Hintergrund treten können.
Die derzeitige Preisspanne von rund 104 US-Dollar für Brent-Rohöl spiegelt eine fragile Balance wider. Einerseits drücken die schwächere Nachfrage und die Aussicht auf zusätzliche Lieferkapazitäten die Preise. Andererseits könnte jede Eskalation im Nahen Osten die Versorgungslage schlagartig verschlechtern und die Preise nach oben treiben.