
Novo kämpft um Anleger, Eli Lilly baut Vorsprung bei GLP-1 aus
Novo stellt auf dem Capital Markets Day eine neue Pipeline vor, doch Wall Street zweifelt – Lilly gewinnt derweil Marktanteile.
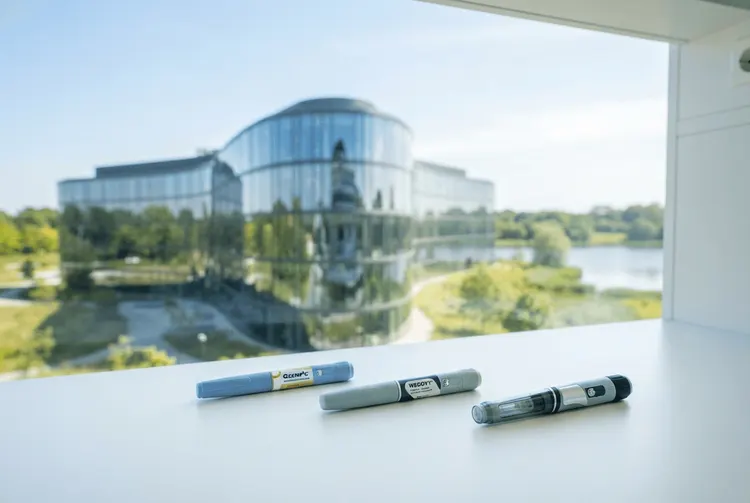
Novo hat in dieser Woche eine ambitionierte Strategie vorgestellt, um das Wachstum jenseits seiner Top-Seller-Injektionen Wegovy und Ozempic wieder anzukurbeln. Das dänische Pharmaunternehmen steht damit vor einer schweren Aufgabe: Es muss Investoren und Marktanteile im Adipositas-Segment zurückgewinnen, während Rivale Eli Lilly kontinuierlich daran arbeitet, seine Position auf dem Markt auszuhebeln – einschließlich im boomenden Segment der Adipositas-Tabletten. Auf seinem Capital Markets Day am Montag versprach Novo eine Pipeline mit potenziellen Blockbuster-Produkten, darunter Medikamente, die von seinem Kernbereich Adipositas und Diabetes abweichen. Die Börse reagierte jedoch ernüchtert: Die Anleger schlugen die Aktie des Pharmaunternehmens nieder, enttäuscht von Wachstumszielen, die den Branchendurchschnitten entsprachen, diese aber nicht übertrafen. Auch die mangelnde Klarheit bezüglich eines kurzfristigen Wendeplans stieß auf Skepsis.
Für Novo wird die Lage dadurch verschärft, dass Lilly weiter Marktanteile des Rivalen abgräbt. Das gilt auch für den oralen Gewichtsverlustmarkt, in dem Novo seinen frühen Vorsprung nach dem erfolgreichen Start der Wegovy-Tablette halten will – Monate vor dem Start der rivalisierenden Tablette Foundayo von Lilly. Novo-CEO Mike Doustdar sagte am Dienstag gegenüber CNBC, die frühe Akzeptanz deute darauf hin, dass Patienten möglicherweise auf eine Alternative zu Injektionen gewartet hätten. „Wenn sich das in dem Maße fortsetzt, wie wir es gesehen haben, dann ja, mathematisch gesehen wird am Ende dieses Jahrzehnts ein größerer Anteil auf Tabletten als auf Injektionen liegen“, sagte er.
Doch Lilly tritt in die Fußstapfen des Rivalen, gestützt auf seine kommerzielle Schlagkraft. In einem exklusiven Interview mit CNBC am Montag sagte Lilly-CEO Dave Ricks, dass die neue Adipositas-Tablette Foundayo in den USA langsam an Boden gewinnt. Ein Drittel der neuen GLP-1-Tablettenpatienten nimmt Lillys Medikament ein, und dessen Anteil an diesem oralen Markt wachse „von Woche zu Woche“, so Ricks in Houston, Texas.
Die Details
Die Zahlen zeigen, wie deutlich sich die Kräfteverhältnisse verschoben haben. Lilly beansprucht einen frühen Vorsprung im neu geschaffenen Medicare-Markt für Adipositas-Medikamente, nachdem das Bundesprogramm diese Behandlungen im Juli übernommen hat. Ricks zufolge haben 700.000 Senioren GLP-1s in Medicare begonnen, nachdem die Abdeckung gestartet war – und 70 Prozent dieser Patienten nehmen Lillys Medikamente ein. Medicare-Patienten zeigten zudem eine besondere Präferenz für Lillys Adipositas-Injektion Zepbound, was dem Unternehmen geholfen habe, zum dominierenden Akteur im breiteren Markt zu werden.
Lilly sagte im August, dass sie im zweiten Quartal etwa einen 61-Prozent-Anteil am US-GLP-1-Markt hielt, während Novo rund 39 Prozent hielt. Novo wiederum verweist auf Fortschritte bei der eigenen Tablette: Das Unternehmen sagt, seine Wegovy-Tablette habe bereits 7 Millionen US-Rezepte erreicht, wobei 90 Prozent dieser Verkäufe über Cash-Pay-Kanäle kamen. Novo plant, die Produktionskapazität so weit auszubauen, dass sie bis 2030 15 Millionen Personen bedienen kann, die orale Adipositas-Behandlungen einnehmen. Nach Einschätzung des Unternehmens könnten Tabletten letztlich bis zur Hälfte des globalen Adipositas-Medikamentenmarktes ausmachen.
Ein zentrales Problem für Novo: Der Patentschutz auf Semaglutid, den Wirkstoff in Wegovy und Ozempic, läuft bis 2032. Diese beiden Medikamente machen etwa zwei Drittel von Novos Umsatz aus und verbuchten im Jahr 2025 kombinierte Verkäufe von 31 Milliarden US-Dollar. Novo muss Investoren davon überzeugen, dass seine Pipeline neuer Medikamente das Loch füllen kann, wenn Generika-Konkurrenten in den Markt eintreten. Bisher konnte das Unternehmen einen mehrjährigen Aktienverkauf nach einer Reihe von Rückschlägen nicht abschütteln. Analysten drängten Novo-Executives am Montag zu ihren Preisannahmen und hinterfragten, ob die nächste Pipeline des Unternehmens Premium-Preispunkte aufrechterhalten kann, sobald Wegovy und Ozempic ihre Exklusivität verlieren. Novos Umsatzausblick für 2026 bis 2030 zielt auf Wachstum im Einklang mit den Pharma-Kollegen ab – statt auf eine Rückkehr zum überproportionalen Wachstum aus der Zeit, als Wegovy und Ozempic erstmals boomten.
Hintergrund: Was bisher geschah
Bereits am 05.02.2026 berichtete aktien.news, dass sich auf dem boomenden Markt für Adipositas-Medikamente zwei völlig unterschiedliche Entwicklungen abzeichnen: Während Eli Lilly für 2026 ein Umsatzwachstum von 25 Prozent prognostizierte, stellte sich Novo Nordisk auf einen Umsatzrückgang zwischen 5 und 13 Prozent ein. Beide Unternehmen kämpften zwar mit sinkenden Preisen in den USA, doch ihre Marktpositionen hätten kaum unterschiedlicher sein können. Lilly-CEO David Ricks zeigte sich damals in der CNBC-Sendung „Squawk Box“ zuversichtlich; das Unternehmen rechnete für 2026 mit Umsätzen zwischen 80 und 83 Milliarden US-Dollar – deutlich über den Analystenschätzungen von 77,62 Milliarden Dollar.
Am 23.02.2026 meldete aktien.news, dass die Aktie von Eli Lilly im vorbörslichen Handel um 2,8 Prozent auf 1.037 US-Dollar zulegte. Auslöser war eine enttäuschende Studienmeldung des dänischen Konkurrenten: Novos experimentelles Adipositas-Medikament CagriSema erreichte den primären Endpunkt einer klinischen Studie nicht. In der 84-wöchigen Studie erzielte CagriSema eine Gewichtsreduktion von 23 Prozent – Tirzepatid hingegen erreichte 25,5 Prozent. Dieser Unterschied von 2,5 Prozentpunkten reichte nicht aus, um das gesetzte Studienziel zu erfüllen.
Am 14.09.2026 berichtete aktien.news, dass Novo Nordisk künftig unter dem verkürzten Namen „Novo“ auftreten wird, während der rechtliche Firmenname unberührt bleibt. Die Umbenennung erfolgte eine Woche vor einem mit Spannung erwarteten Investor Day, an dem CEO Mike Doustdar seine Strategie vorstellen sollte. Am 16.09.2026 folgte der Bericht, dass Novo mit dem Namen auch einen neuen Ansatz für die Unternehmenskultur verbindet – bezeichnet als „The Novo Way“, orientiert an vier Grundsätzen – und dass der Capital Markets Day am 21. September detaillierte Einblicke in die Geschäftsstrategie liefern sollte.
Was das für Anleger bedeutet
Für deutsche Privatanleger, die in den Adipositas-Markt investiert sind oder darüber nachdenken, verschiebt sich das Bild von einem Duopol mit offenem Ausgang zu einem Markt mit einem klaren Favoriten. Lilly befindet sich laut Leerink-Partners-Analyst David Risinger in der Führungsposition – und dürfte sie nach seiner Einschätzung „aufgrund ihres erheblichen kommerziellen Vorteils, ihrer globalen Initiative, ihre Produkte weiter zu globalisieren, sowie ihrer fortschrittlichen Pipeline neuer Kandidaten“ behaupten. Novo muss dagegen einen schwierigen Balanceakt bewältigen: Es muss seine bestehende Adipositas-Franchise gegen Lilly verteidigen, während es gleichzeitig in die Medikamente investiert, die sie ersetzen sollen.
Ein zweiter Punkt betrifft die Produktionsseite. Foundayo ist ein Small-Molecule-Medikament, das anders und einfacher im großen Maßstab hergestellt werden kann als Peptid-Medikamente wie Novos Wegovy-Tablette und bestehende injizierbare GLP-1s. Risinger erwartet daher, dass Foundayo den Tablettenmarkt global letztlich dominieren wird – teilweise, weil es kostengünstiger in großem Maßstab hergestellt werden sollte. Zwar führt Foundayo durchschnittlich zu weniger Gewichtsverlust als die Wegovy-Tablette, trägt aber keine Lebensmittel- und Wassereinschränkungen, was für einige Patienten ein Verkaufsargument sein könnte. Novo-Chefs beantworteten in dieser Woche nicht direkt die Frage, ob Foundayo leichter herzustellen und hochzufahren ist.
Ausblick
Novo zielt darauf ab, mehr als fünf potenzielle Multi-Blockbuster-Medikamente bis 2030 zu starten und mehr als 150 Milliarden dänische Kronen – rund 23 Milliarden US-Dollar – an Pipeline-Verkäufen bis 2035 zu erzielen. Das Unternehmen plant mindestens fünf Phase-3-Programme in Adipositas und Diabetes sowie weitere fünf in anderen therapeutischen Bereichen. Die neue Linie umfasst CagriSema, eine Kombination aus Semaglutid und dem Amylin-Wirkstoff Cagrilintid, die voraussichtlich Anfang nächsten Jahres starten soll. Darauf folgen sollen ein eigenständiges Cagrilintid sowie eine höherdosierte Version von CagriSema im Jahr 2028.
Lange verwies auf neue späte Daten, die in dieser Woche veröffentlicht wurden und zeigten, dass CagriSema in einem Head-to-Head-Versuch bei Menschen mit Typ-2-Diabetes einen größeren Gewichtsverlust erzeugte als Tirzepatid. Diese Ergebnisse kamen jedoch mit Einschränkungen: Die Studie verwendete niedrigere Dosen beider Medikamente, und Tirzepatid hatte CagriSema zuvor in einem separaten Head-to-Head-Phase-3-Versuch mit höheren Dosen beider Behandlungen übertroffen. Novo hält dennoch an der Einschätzung fest, CagriSema sei effektiv und ausreichend differenziert, um kommerziell lebensfähig zu sein.
Auf Lillys Seite steht unter anderem Retatrutide, ein Triple-Agonist, der drei Darmhormone anspricht und in klinischen Studien einen größeren Gewichtsverlust erzeugte als bestehende Adipositas-Medikamente. Lilly plant, die Genehmigung für das Medikament im ersten Quartal 2027 zu beantragen. Zudem entwickelt das Unternehmen eine wöchentliche Injektion, die den Amylin-Rezeptor anspricht – einen Signalweg, der an Appetit und Sättigung beteiligt ist und sich von denen unterscheidet, die bestehende Behandlungen adressieren. Risinger zufolge hat dieses Medikament „ein viel größeres Potenzial, als die Street derzeit erkennt“.
Kurz erklärt
- GLP-1: Eine Klasse von Wirkstoffen, die auf Darmhormone wirken und Appetit sowie Sättigung beeinflussen; sie werden zur Behandlung von Adipositas und Diabetes eingesetzt.
- Triple-Agonist: Ein Medikament, das gleichzeitig drei verschiedene Darmhormon-Rezeptoren anspricht, um mehrere Signalwege zu beeinflussen.
- Small-Molecule-Medikament: Ein Arzneistoff mit vergleichsweise einfacher Molekülstruktur, der sich leichter in großem Maßstab produzieren lässt als komplexe Peptid-Wirkstoffe.
- Cash-Pay-Kanäle: Vertriebswege, bei denen Patienten die Medikamente selbst bezahlen, statt sie über eine Krankenversicherung abzurechnen.