
Mit 65 und 5,6 Millionen Dollar: Reicht das für ein 200.000-Dollar-Wohnmobil?
Ein 65-jähriger Selbstverwalter mit 5,6 Millionen Dollar Anlagevermögen fragt bei MarketWatch, ob ein Wohnmobil für 200.000 Dollar finanziell vertretbar ist.
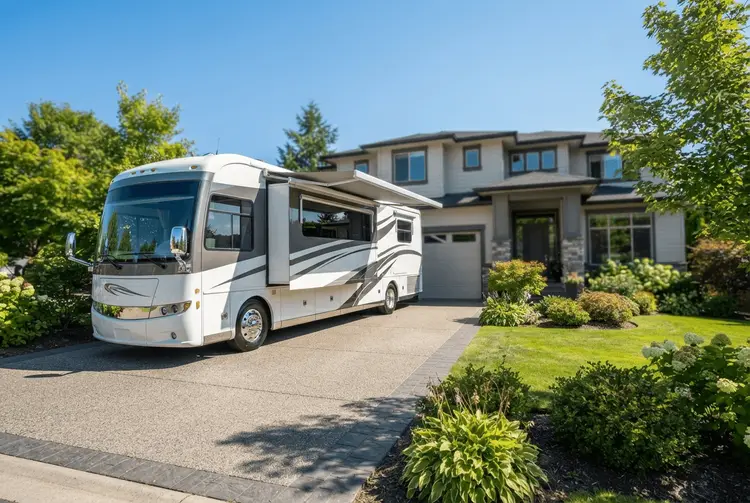
Kann man sich mit 65 Jahren und einem Anlagevermögen von 5,6 Millionen Dollar einen Wunsch für 200.000 Dollar erfüllen? Genau diese Frage hat ein Leser an die MarketWatch-Kolumne „Fix My Portfolio“ von Beth Pinsker geschickt. Der Leser sucht nach eigener Aussage „sein Traum-Wohnmobil“, das 200.000 Dollar kostet, und bezeichnet den Betrag selbst als „wahnsinnig hohen Preis“ und als teuersten Gegenstand, den er jemals außer seinem Haus gekauft hat. Er ist 65 Jahre alt, verheiratet und bezieht noch keine Sozialleistungen.
Zur Einordnung nennt er seine gesamte Vermögensaufstellung. Er hält 49.000 Dollar in bar und insgesamt 5,6 Millionen Dollar in Anlagen. Diese verteilen sich wie folgt:
- 1,6 Millionen Dollar in einem Roth-Konto
- 1,9 Millionen Dollar in einem Brokerage-Konto
- 1,9 Millionen Dollar in einem IRA
- 162.000 Dollar in einem Gesundheitsersparniskonto (HSA)
Hinzu kommt ein abbezahltes Eigenheim im Wert von 1,1 Millionen Dollar. Damit ist der Anleger schuldenfrei und verfügt über eine sehr hohe finanzielle Basis – die Immobilie ist allerdings kein liquides Vermögen und bleibt in der Rechnung für den Wohnmobilkauf zunächst außen vor.
Sein Vermögen verwaltet der Leser selbst. Die Strategie beschreibt er als 60/40-Allokation, umgesetzt mit Exchange-Traded Funds (ETFs) nach einem „Best-in-Class“-Ansatz. Dabei folgt er einer langfristigen Kauf-und-Halten-Strategie, die er auf Paul Merriman zurückführt. 60/40 bedeutet, dass rund 60 Prozent des Portfolios in Aktien und rund 40 Prozent in Anleihen oder vergleichbar defensive Anlagen investiert sind – ein klassisches Muster für Anleger kurz vor oder im Ruhestand.
Der Kaufpreis entspricht rund 3,6 Prozent des Anlagevermögens
Setzt man die 200.000 Dollar ins Verhältnis zu den 5,6 Millionen Dollar, ergibt sich eine Belastung von rund 3,6 Prozent des Portfolios. Das ist der zentrale Rechenwert der ganzen Frage – und er fällt deutlich kleiner aus, als der Leser selbst vermutet. Die Bargeldreserve von 49.000 Dollar allein deckt den Kaufpreis dagegen nicht ab; sie macht nur etwa ein Viertel der Summe aus. Wer das Wohnmobil kaufen will, muss also Anteile verkaufen oder Geld aus einem der Anlagekonten entnehmen.
Genau darin liegt der eigentliche Knackpunkt. Das Depot besteht aus vier unterschiedlich behandelten Töpfen: einem steuerpflichtigen Brokerage-Konto, einem IRA, einem Roth-Konto und einem HSA. Ein Verkauf im Brokerage-Konto löst in der Regel steuerpflichtige Gewinne aus, während Entnahmen aus dem Roth-Konto anders behandelt werden als Ausschüttungen aus dem IRA. Der HSA wiederum ist mit 162.000 Dollar für Gesundheitskosten gedacht. Welche Quelle für die 200.000 Dollar am sinnvollsten ist, hängt deshalb von Details ab, die in der Leserfrage nicht genannt werden – etwa von den Anschaffungskosten der Positionen und vom geplanten Zeitpunkt weiterer Entnahmen.
Auch die laufenden Kosten des Wohnmobils bleiben offen
Neben dem Kaufpreis spielt die Frage eine Rolle, wie sich das Portfolio nach der Entnahme entwickelt. Bei einer 60/40-Aufteilung ließe sich eine Entnahme theoretisch aus dem Anleihenteil bestreiten, ohne die Aktienquote zu verändern – die 40-Prozent-Position entspricht rechnerisch etwa 2,24 Millionen Dollar. Ob dieser Weg sinnvoll ist, hängt aber davon ab, wie der Anleger künftig seinen Lebensunterhalt finanziert, denn Sozialleistungen bezieht er nach eigener Auskunft noch nicht.
Nicht Teil der Frage sind die laufenden Kosten eines Wohnmobils nach dem Kauf – also Betrieb, Versicherung, Wartung und Stellplatz. Diese Ausgaben sind in der Leserfrage nicht beziffert und damit auch nicht in die Bewertung eingeflossen. Der Fall zeigt dennoch, worauf es bei großen Einzelanschaffungen ankommt: weniger auf den absoluten Preis als auf das Verhältnis zum Gesamtvermögen, auf die Liquidität der einzelnen Töpfe und auf die steuerlichen Folgen einer Entnahme.
Für deutsche Privatanleger ist die Rechnung gut übertragbar. Auch hierzulande gilt: Ein großer Einmalkauf bedeutet in der Regel den Verkauf von ETF-Positionen aus dem Depot, mit den entsprechenden steuerlichen Konsequenzen. Wer seine Entnahmequote im Blick behält und den Kauf aus mehreren Bausteinen – Bargeld, steuerpflichtiges Depot, geförderte oder steuerbegünstigte Konten – kombiniert, reduziert das Risiko, im Ruhestand zu viel Kapital auf einmal zu binden. Die Frage aus den USA ist damit vor allem eine Frage der Planung – und der Reihenfolge, in der man sein Vermögen antastet.