
Lithium-Boom: 100 Milliarden Dollar für 134 neue Minen nötig
Benchmark Mineral Intelligence beziffert den Investitionsbedarf der Lithiumindustrie bis 2050 auf über 100 Milliarden US-Dollar.
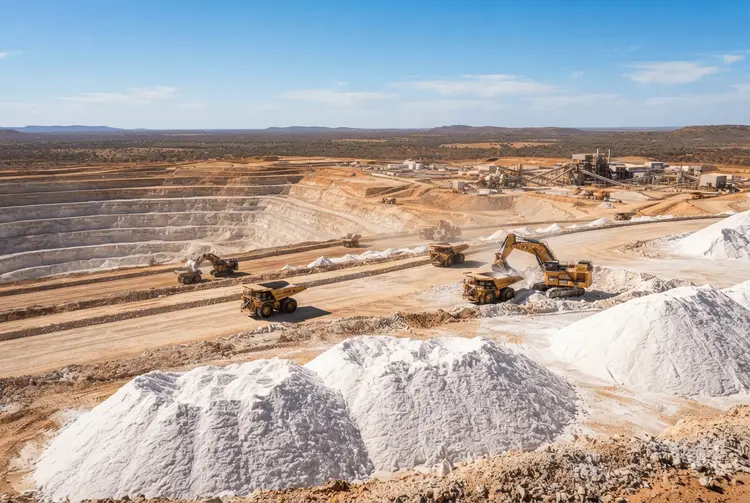
Die Lithiumindustrie steht vor einer gewaltigen Investitionsaufgabe. Laut neuen Daten von Benchmark Mineral Intelligence muss sie in den kommenden 24 Jahren im Durchschnitt alle zwei Monate eine neue Mine in Produktion bringen, um mit der steigenden Nachfrage Schritt zu halten. Das Marktforschungsunternehmen beziffert den dafür nötigen Kapitalbedarf auf mehr als 100 Milliarden US-Dollar – noch bevor Beiträge aus dem Recycling eingerechnet sind.
Konkret prognostiziert Benchmark, dass die globale Lithiumnachfrage bis 2050 auf rund 7 Millionen Metertonnen Lithiumcarbonat-Äquivalent (LCE) steigen wird. Im Jahr 2026 liegt sie bei 2,11 Millionen Metertonnen. Bei einer durchschnittlichen Minengröße von 36.000 Metertonnen LCE entspricht der Zuwachs von 4,8 Millionen Metertonnen der Produktionskapazität von 134 neuen Minen. Allein auf das Wachstum zwischen 2040 und 2050 entfallen 44 dieser Minen.
Kapitalbindung als größte Hürde
Cameron Perks, Produktleiter für Lithium bei Benchmark, benennt die Dimensionen deutlich: „Die Deckung der Nachfrage im Jahr 2050 erfordert den Äquivalentwert von 134 neuen Lithiumminen sowie Investitionen in Höhe von mehr als US$100 billion, bevor jegliche Beiträge aus dem Recycling einfließen. In unserem Upside-Szenario steigt dies auf mehr als 180 Minen.“
Als schwierigstes Problem identifiziert Perks jedoch nicht die Zahl der Projekte, sondern die Kapitalbindung. „Die größte Herausforderung besteht darin, diese Investitionen durch Preisschwankungen aufrechtzuerhalten, während man gleichzeitig um Kapital mit den Bereichen KI, Verteidigung und der breiteren Energiewende konkurriert“, so Perks.
Die Preise schwankten bereits 2026 stark. Nach einem kräftigen Anstieg im ersten Halbjahr beendete Lithiumcarbonat vom Batteriegrad das dritte Quartal bei 19.025 US-Dollar pro Metertonne – ein Rückgang von 20,8 Prozent im Quartalsvergleich. Spodumenkonzentrat fiel im selben Zeitraum um 23,5 Prozent auf 1.780 US-Dollar pro Metertonne.
Batterien treiben die Nachfrage
Benchmark erwartet, dass sich die Lithiumnachfrage zwischen 2026 und 2050 mehr als verdreifacht, wobei Batterien den Großteil des Wachstums ausmachen. Ihr Anteil liegt 2026 bei 92 Prozent, gegenüber rund 70 Prozent im Jahr 2020. Elektrofahrzeuge (EVs) stehen heute für 55 Prozent der Nachfrage; bis 2050 soll dieser Anteil laut Prognose auf 76 Prozent steigen, da das Wachstum im Bereich stationärer Speicher abkühlt.
Perks zufolge wuchs die lithiumbezogene Nachfrage im Zusammenhang mit Speichern in den vergangenen zwei Jahren um mehr als 60 Prozent pro Jahr. Er erwartet jedoch, dass sich diese Rate bis Ende des Jahrzehnts auf rund 5 Prozent pro Jahr verlangsamt. Ein neuer Nachfragestrom kommt zudem aus Rechenzentren: In einem Webinar prognostizierte Benchmark, dass die lithiumbezogene Nachfrage aus der Energiespeicherung in KI-Rechenzentren von rund 15.000 Metertonnen im Jahr 2025 bis 2035 auf fast 70.000 Metertonnen steigen wird. Im Vergleich zu EVs bleibt dieser Anteil jedoch klein.
Australischer Anteil schrumpft, Nordamerika wächst
Benchmark hebt hervor, dass Australien 2026 mit 29 Prozent der Versorgung die größte Quelle für abgebautes Lithium sein wird. Bis 2050 soll dieser Anteil auf 20 Prozent fallen – selbst unter Berücksichtigung großer Brownfield-Erweiterungen wie PLS' P2000 (ASX: PLS, OTCPL: PILBF), das laut Benchmark rund um 2030 anlaufen soll. „Viele der australischen Minen werden bis 2050 erschöpft sein. Die Preisschwankungen haben Finanzierer vorsichtig gemacht, und die regulatorische Belastung nimmt zu“, sagte Perks. „Es ist nicht zu spät, aber wenn Australien das Wachstum nicht unterstützt, werden andere Regionen diesen Anteil übernehmen.“
Chinas Anteil an der abgebauten Versorgung liegt in der Prognose bei rund 25 Prozent, gestützt durch fortgesetzte Investitionen in inländische Ressourcen und den Fokus auf die Dominanz der Batterielieferkette. Weiter unten in der Kette ist der Griff fester: Benchmark schätzte zu Beginn des Jahres, dass China rund 70 Prozent der raffinierten Lithiumproduktion kontrolliert. Nordamerikas Anteil an der abgebauten Versorgung soll dagegen von 1,7 Prozent im Jahr 2026 auf 13 Prozent bis 2050 steigen, da die Region daran arbeitet, ihren eigenen Bedarf zu decken und ihre Abhängigkeit von China zu verringern.
Für deutsche Anleger ist die Analyse vor allem ein Hinweis auf die langfristige Angebotsseite des Batterierohstoffs. Der enorme Investitionsbedarf trifft auf volatile Preise und einen wachsenden Wettbewerb um Kapital – ein Spannungsfeld, das die Versorgung mit Lithium für die europäische Batterie- und Automobilindustrie auf Jahre hinaus prägen dürfte.