
Lithium: 134 neue Minen und 100 Milliarden Dollar bis 2050 nötig
Benchmark Mineral Intelligence prognostiziert sieben Millionen Tonnen LCE Nachfrage 2050 – und fordert massive Investitionen in neue Minen.
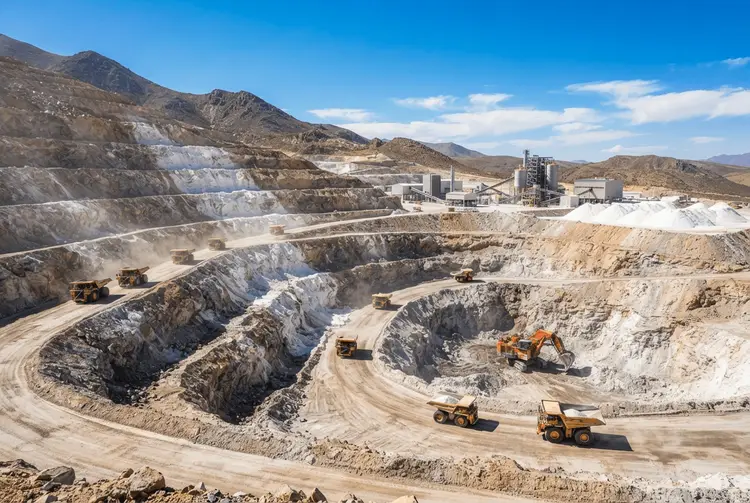
Um die globale Lithiumnachfrage im Jahr 2050 zu decken, sind nach Berechnungen des Supply-Chain-Forschungsunternehmens Benchmark Mineral Intelligence 134 neue Lithiumminen erforderlich. Das entspricht rein rechnerisch der Eröffnung einer neuen Mine alle zwei Monate über die kommenden 24 Jahre. Dr. Cameron Perks, Leiter der Lithium-Produktsparte bei Benchmark Mineral Intelligence, hat diese Zahl nun öffentlich gemacht und damit die Dimension des bevorstehenden Angebotsausbaus verdeutlicht.
Hinter der Minenzahl steht ein Nachfragewachstum, das sich in den kommenden Jahrzehnten mehr als verdreifachen soll. Benchmark prognostiziert, dass die weltweite Lithiumnachfrage im Jahr 2050 rund sieben Millionen Tonnen Lithiumcarbonat-Äquivalent (LCE) erreichen wird. Getrieben wird dieses Wachstum vor allem von der Elektromobilität: 76 Prozent der Nachfrage entfallen demnach auf Elektrofahrzeuge.
Die zur Deckung dieser Nachfrage notwendigen Investitionen beziffert Perks auf mehr als 100 Milliarden US-Dollar – und zwar bevor ein Beitrag aus dem Recycling erzielt wird. „Die größte Herausforderung besteht darin, diese Investitionen durch Preisschwankungen aufrechtzuerhalten und dabei um Kapital mit den Bereichen KI, Verteidigung und dem weiteren Energiewandel zu konkurrieren“, so Perks.
Die Details
Zwischen 2040 und 2050 erfordert allein das Nachwachstum den Bau von 44 neuen Lithiumminen. Jede dieser Minen müsste nach den Angaben etwa 36.000 Tonnen pro Jahr an Lithiumcarbonat-Äquivalent produzieren. Der Sprung bei der Nachfrage ist erheblich: Sie steigt von 2,11 Millionen Tonnen LCE im Jahr 2026 auf rund sieben Millionen Tonnen im Jahr 2050 – ein Anstieg um 4,8 Millionen Tonnen.
Der weitaus größte Teil dieses Wachstums wird vom Batteriemarkt angetrieben. Batterien machen im Jahr 2026 bereits 92 Prozent der Lithiumnachfrage aus, ein Anstieg von rund 70 Prozent im Jahr 2020. Elektrofahrzeuge stellen derzeit 55 Prozent der Nachfrage; bis 2050 sollen es 76 Prozent sein. Beim rasanten Wachstum der stationären Speicher erwartet Benchmark dagegen eine deutliche Verlangsamung. „Die Lithiumnachfrage aus stationären Speichern ist in den vergangenen zwei Jahren um mehr als 60 Prozent pro Jahr gewachsen, doch wir erwarten, dass sich dieses Tempo deutlich verlangsamt und bis Ende des Jahrzehnts bei rund 5 Prozent pro Jahr liegt“, erklärt Perks.
Auch die regionale Verteilung des Angebots verschiebt sich deutlich. Australien wird 2026 der größte Produzent von abgebautem Lithium sein und 29 Prozent des abgebauten Angebots ausmachen. Bis 2050 sinkt dieser Anteil jedoch auf 20 Prozent – selbst bei großflächigen Brownfield-Erweiterungen wie PLS’s P2000, die voraussichtlich ab 2030 starten. „Viele der australischen Minen werden bis 2050 erschöpft sein. Preisschwankungen haben Finanzierer vorsichtig gestimmt, und die regulatorische Belastung wächst. Es ist nicht zu spät, aber wenn Australien das Wachstum nicht unterstützt, werden andere Regionen diesen Anteil übernehmen“, betont Perks.
China dagegen bleibt mit rund 25 Prozent relativ stabil, gestützt durch kontinuierliche Investitionen in heimische Ressourcen und den Fokus auf die Dominanz in der Batterie-Lieferkette. Nordamerika legt von 1,7 Prozent des abgebauten Angebots im Jahr 2026 auf 13 Prozent bis 2050 zu, da die Region eigene nationale Anforderungen erfüllen und die Abhängigkeit von China verringern will. Nordamerika macht derzeit 6 Prozent der Lithiumnachfrage aus der Zellproduktion aus, was bis 2050 auf 12 Prozent steigen soll.
Europa verfolgt ebenfalls das Ziel einer nationalen und verbündeten Lieferkette. Die Region stellt derzeit weniger als 1 Prozent des abgebauten Angebots, deckt aber 7 Prozent der Lithiumnachfrage aus der Zellproduktion. Bis 2050 sollen 5,5 Prozent des abgebauten Lithiums aus Europa stammen, das dann 8 Prozent der Nachfrage decken würde. „Europa und Nordamerika stehen vor ihren eigenen einzigartigen Herausforderungen. Viele der größten und vielversprechendsten Projekte erfordern neuartige Technologien oder sehen sich mit Umwelt- und Gemeinschaftsbedenken konfrontiert. Diese sind nicht unüberwindbar, führen jedoch zu erheblichen Verzögerungen und bedeuten, dass Minen in diesen Regionen einfach teurer sind“, so Perks.
Hintergrund: Was bisher geschah
Die Analyse von Benchmark fügt sich in eine Reihe früherer Berichte von aktien.news zur Lithium- und Rohstoffversorgung ein. Bereits am 17.06.2026 berichtete aktien.news unter Berufung auf die US Geological Survey, dass wiederaufladbare Batterien mittlerweile 88 Prozent des weltweiten Lithiumangebots verbrauchen; der weltweite Lithiumverbrauch war 2025 um 20 Prozent auf rund 263.000 Tonnen gestiegen. Am 03.07.2026 meldete aktien.news, dass Brasilien mit seinem Nationalen Bergbauplan 2050 seinen Anteil an der weltweiten Produktion kritischer Mineralien von derzeit 8,3 Prozent auf 12,2 Prozent steigern will und die durchschnittliche Bearbeitungszeit für Bergbaugenehmigungen von 1.563 Tagen auf 780 Tage halbieren möchte. Am 11.07.2026 berichtete aktien.news, dass Kanada für die Entwicklung neuer Bergbauprojekte bis zu 20 Jahre benötigt und dadurch Investitionen in kritische Mineralien im Milliardenbereich gefährdet. Und am 28.09.2026 meldete aktien.news, dass Geothermal Engineering Limited rund 43 Millionen Pfund in eine Lithium-Extraktionsanlage in Cornwall investiert, die über 100 Arbeitsplätze schaffen und bis 2029 in den kommerziellen Produktionsbetrieb gehen soll.
Was das für Anleger bedeutet
Für deutsche Privatanleger zeigt die Analyse vor allem eines: Die Lithiumnachfrage soll sich bis 2050 mehr als verdreifachen, doch die Angebotsseite hinkt hinterher. Der Bau von 134 neuen Minen in 24 Jahren erfordert Kapital, das mit anderen Zukunftsfeldern wie KI, Verteidigung und dem weiteren Energiewandel um dieselben Finanzierer konkurriert. Preisschwankungen und wachsende regulatorische Belastungen gelten dabei als zentrale Risikofaktoren – Perks führt sie ausdrücklich als Gründe für die Zurückhaltung von Finanzierern an.
Ein wichtiger Hebel auf der Angebotsseite ist das Recycling. Benchmark prognostiziert, dass Recycling bis 2050 fast die Hälfte des Lithiumangebots ausmachen wird. „Recycling wird wachsen, aber unser Basisszenario stellt hohe Anforderungen daran. Es ist begrenzt durch die Geschwindigkeit, mit der Batterien ihr Lebensende erreichen, und es muss weiterhin mit Minen in Bezug auf die Kosten konkurrieren. Jede Tonne, die das Recycling nicht liefert, muss aus einer Mine stammen“, schließt Perks. Recycling kann die Zahl der benötigten neuen Minen also reduzieren, aber nicht vollständig ersetzen.
Ausblick
Benchmark legt seiner Analyse das eigene Basisszenario zugrunde. In einem Upside-Szenario mit einer Nachfrage von fast neun Millionen Tonnen LCE, das weitgehend von EV- und Energiespeicherpolitiken weltweit getrieben würde, steigt die äquivalente Zahl der benötigten Minen auf rund 180. Die dafür erforderlichen Investitionen lägen dann bei weit über 150 Milliarden US-Dollar. Laut der Kapitalausgabenanalyse des Unternehmens, die davon ausgeht, dass Recycling einen signifikanten Anteil der künftigen Lithiumnachfrage deckt, liegen die zur Deckung der Lithiumnachfrage im Jahr 2040 erforderlichen Investitionen bei rund 64 Milliarden US-Dollar.
Auf regionaler Ebene bleiben konkrete Projekte in der Planung: In Australien wird der Start von PLS’s P2000 ab 2030 erwartet. Der Anteil Chinas soll gestützt auf Investitionen in heimische Ressourcen relativ stabil bleiben, während Nordamerika und Europa ihre Lieferketten ausbauen wollen.
Kurz erklärt
- LCE: Abkürzung für Lithiumcarbonat-Äquivalent, eine Maßeinheit zur einheitlichen Angabe von Lithiummengen.
- Brownfield-Erweiterung: Der Ausbau oder die Erweiterung einer bereits bestehenden Mine statt eines Neubaus auf unerschlossenem Gelände.
- Stationäre Speicher: Große Batteriesysteme, die Strom netzgebunden oder dezentral zwischenspeichern.