
Indiens UPI-Zahlsystem führt Händlergebühren für große Transaktionen ein
Das weltweit größte Echtzeit-Zahlsystem UPI wird ab nächstem Monat nicht mehr für alle kostenlos sein.
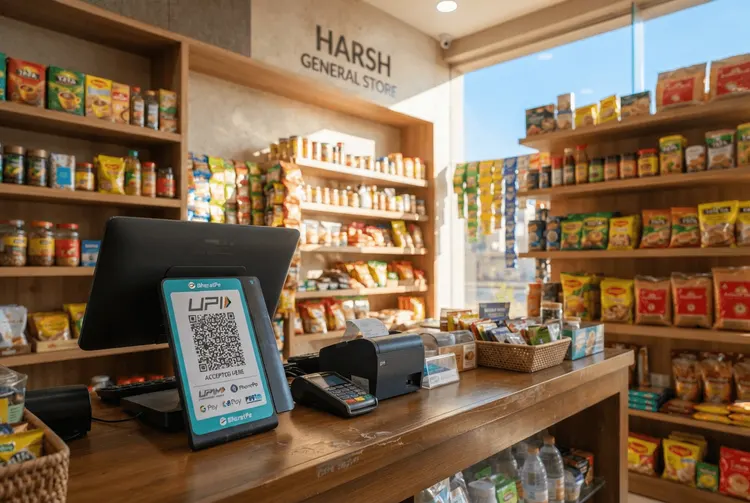
Indiens Unified Payment Interface (UPI), das weltweit größte Zahlungssystem nach Transaktionsvolumen, steht vor einer grundlegenden Veränderung. Ab nächstem Monat müssen Händler eine Gebühr von 0,4 Prozent für die Entgegennahme von Zahlungen über 20 Dollar (etwa 2.000 Rupien) zahlen. Das gab die Nationale Zahlungsgesellschaft Indiens (NPCI) am Dienstag bekannt.
Das UPI-System verarbeitet im Durchschnitt mehr als 1,1 Millionen Transaktionen alle zwei Minuten, wie Daten der NPCI für September zeigen. Im Januar erklärte die indische Regierung, dass UPI Visa in Bezug auf das tägliche Transaktionsvolumen übertroffen habe und für 85 Prozent der digitalen Zahlungen in Indien sowie 50 Prozent global verantwortlich sei.
Für Transaktionen über 75.000 Rupien wird die Gebühr pro Transaktion auf 300 Rupien gedeckelt. Person-zu-Person-Transaktionen auf UPI bleiben weiterhin kostenlos. Die neue Händlergebühr liegt mit 0,4 Prozent deutlich unter den 0,9 Prozent bei Debitkartentransaktionen sowie 1,5 bis 2,5 Prozent bei Kreditkartentransaktionen.
Lob und Kritik aus der Fintech-Branche
Finanztechnologieunternehmen (Fintech) begrüßen den Schritt. „Der Erfolg von UPI basierte auf der kostenfreien Adoption durch Verbraucher, kleine Ladenbesitzer und Mikrounternehmen. Das angekündigte MDR-Rahmenwerk bewahrt diese Grundlage“, sagte Girish Krishnan, Direktor für Zahlungserfahrung bei Amazon Pay, gegenüber CNBC. Kunal Shah, Leiter von WhatsApp Pay von Meta, nannte den Schritt einen „großen Schritt nach vorne“. Auch die beliebte Zahlungs-App Paytm erklärte, dass die Maßnahme zusätzliche Einnahmen aus dem Händlergeschäft generieren werde.
Im Jahr 2020 hatte die indische Regierung die Händlerdiskontsatzgebühr (MDR) auf null gesenkt, um digitale Transaktionen zu fördern. Der Transaktionswert auf UPI stieg daraufhin innerhalb von etwa sechs Jahren bis Januar 2025 um das Zehnfache auf 213 Billionen Rupien an. Die Weltbank stellte Anfang dieses Jahres fest: „UPI ließ digitale Zahlungen für den Nutzer wie Bargeld wirken: sofort verfügbar, universell akzeptiert und an der Stelle der Nutzung kostenlos.“
Politische Kontroversen und US-Druck
Die Entscheidung hat eine intensive Debatte ausgelöst. Ashneer Grover, ehemaliger CEO des indischen Fintech-Unternehmens BharatPe, kritisierte die Einführung der Händlergebühr und fügte hinzu, dass „jede Erhebung auf UPI lediglich Steuereinnahmen bedeutet“. Die Oppositionspartei Indian National Congress beschuldigte die Regierung, US-Unternehmen zu bevorzugen. Der Schritt führe dazu, dass Geld „den Taschen der Inder entnommen werde, um die Kassen amerikanischer Unternehmen wie PhonePe, Google Pay und Amazon zu füllen“.
Einige Kommentatoren befürchten, dass der Schritt die Menschen dazu ermutigen werde, wieder zu bargeldbezogenen Transaktionen zurückzukehren. Politische Rivalen von Premierminister Narendra Modi werfen der Regierung vor, sie gebe dem Druck der USA nach.
Bereits Anfang dieses Jahres hatte ein Bericht des US-Handelsvertreters (USTR) Bedenken geäußert, dass die Politik, die die elektronischen Zahlungsdienste Indiens regelt, „indische inländische Anbieter gegenüber ausländischen Anbietern begünstigt und so keinen ebenbürtigen Wettbewerb schafft“. Der Bericht führte aus, dass amerikanische Anbieter elektronischer Zahlungsdienste nicht am indischen Ökosystem teilnehmen könnten, einschließlich Kredittransaktionen auf UPI und dem inländischen Kartenzahlungsnetzwerk RuPay.
Auswirkungen auf den Zahlungsmarkt
Experten erklärten gegenüber CNBC, dass die neue Händlergebühr wahrscheinlich nicht zugunsten von Kartenunternehmen wie Visa, Mastercard und Amex wirken werde. Allerdings werde die Gebühr dazu beitragen, die Unit Economics für Plattformen wie Walmarts PhonePe und Google Pay zu stärken. Die beiden Zahlungs-Apps machen zusammen fast 85 Prozent des UPI-Transaktionswerts und 81 Prozent nach Volumen aus, laut einem Bericht der indischen Brokerage-Firma Ambit Capital.
„Eine Rate von 0,4 Prozent schneidet Kreditkarten mit 1,5 bis 2 Prozent sowie Debitkarten deutlich ab“, sagte Neil Shah, Vizepräsident der Forschung bei Counterpoint Research, gegenüber CNBC, und fügte hinzu, dass dies Händlern „jeden wirtschaftlichen Anreiz gibt, UPI-Schienen zu bevorzugen“.
UPI-Transaktionen über 2.000 Rupien machen nur 4 Prozent der Händlerzahlungsvolumina, aber etwa 67 Prozent des Transaktionswerts aus. Laut dem Ambit Capital-Bericht würde die Gebühr für Händler bei Transaktionen über 2.000 Rupien einen „hochprofitablen“ Umsatzpool von bis zu 245 Milliarden Rupien (etwa 2,5 Milliarden Dollar) für den Sektor freischalten.
„Indiens einzigartiges UPI-Umfeld mit null MDR steht im krassen Gegensatz zu den margenstarken globalen Kartengeschäftsmärkten“, heißt es in dem Bericht. Es habe Fintech-Unternehmen dazu gedrängt, sich auf „Cross-Selling von Finanzprodukten und Mehrwertdiensten“ zu verlassen, um Gewinne zu erzielen.