
FTSE 100: IAG-Aktie lockt mit KGV 8,0 und breiter Sicherheitsmarge
Analyst Robert Stephens sieht die British-Airways-Mutter IAG trotz geopolitischer Risiken als unterbewertet und langfristig attraktiv.
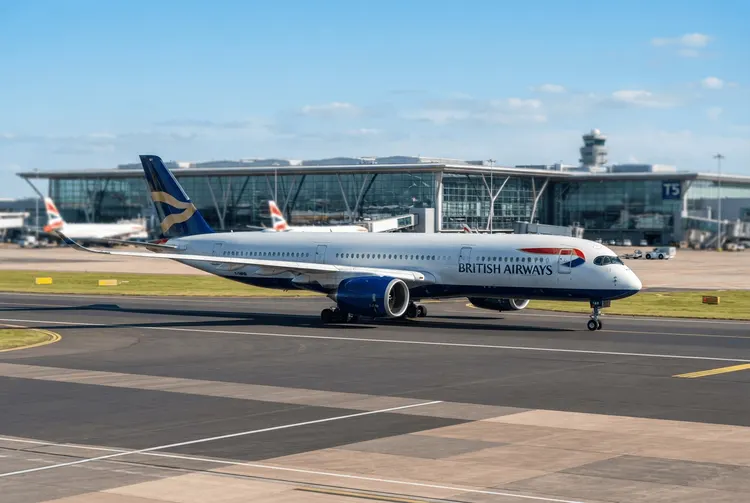
Der FTSE 100 hat in den vergangenen fünf Jahren um 52% zugelegt. Trotzdem weisen mehrere seiner Mitglieder weiterhin stark diskontierte Marktbewertungen auf. Der Analyst Robert Stephens von interactive investor argumentiert, dass diese breiten Sicherheitsmargen äußerst attraktiv sein könnten – nicht nur wegen des Spielraums für eine Neubewertung nach oben, sondern auch wegen der relativen Stabilität, die ein niedriger Gewinnmultiplikator in einem zunehmend unsicheren wirtschaftlichen Umfeld bietet.
Stephens ist freiberuflicher Mitarbeiter von interactive investor und kein direkter Angestellter des Unternehmens. Seine Analyse vom 23. September 2026 ordnet die kurzfristigen wirtschaftlichen Risiken und die langfristigen Chancen unterbewerteter FTSE-100-Aktien ein. Als konkretes Beispiel dient ihm die British-Airways-Mutter International Consolidated Airlines Group.
Kurzfristige Risiken durch restriktive Geldpolitik
Sowohl die Europäische Zentralbank (EZB) als auch die US-Notenbank Fed haben in diesem Monat die Zinssätze angehoben, um auf die anhaltend hohe Inflation zu reagieren. Die Bank of England ließ die Zinsen auf ihrem Septembertreffen dagegen unverändert bei 3,75%. Da FTSE-100-Mitglieder über 80% ihrer Umsätze im Ausland erzielen, dürften sie von der restriktiveren Geldpolitik in den wichtigsten Industrieländern zumindest teilweise negativ betroffen sein.
Da EZB und Fed ihre Inflationsprognosen auf ihren jeweiligen Septembertreffen nach oben revidiert haben, wären weitere Zinserhöhungen kurzfristig nicht überraschend. In Großbritannien wird die Inflation bis Jahresende voraussichtlich auf 3,4% steigen, verglichen mit derzeit 3,1%. Eine breite Sicherheitsmarge bei neuen und bestehenden FTSE-100-Positionen könnte sich daher als lohnend erweisen, da solche Aktien weniger anfällig für Kapitalverluste sein dürften als höher bewertete Titel, die für Perfektion preisen.
Potenzial für eine Aufwärtskorrektur
Der FTSE 100 wird aktuell mit einem Kurs-Gewinn-Verhältnis (KGV) von 17,7 gehandelt. Indexmitglieder mit einem Bruchteil dieses Multiplikators bieten laut Stephens erhebliches Potenzial für eine Aufwärtskorrektur. Selbst wenn ihre KGV nur auf ein ähnliches Niveau wie das des britischen Large-Cap-Index steigen würden, könnte dies zu einem signifikanten Anstieg ihrer Aktienkurse führen.
Entscheidend ist, dass mehrere dieser Unternehmen über solide Fundamentaldaten verfügen. In einigen Fällen sind die Schulden moderat, während die Nettozinszahlungen gut durch den operativen Gewinn gedeckt sind. Einige unterbewertete Indexmitglieder haben zudem Zugang zu relativ großen Liquiditätsreserven, falls sich die kurzfristige Wirtschaftsaussicht verschlechtern sollte. Und da manche selbst stark diskontierte FTSE-100-Aktien einen bemerkenswerten Wettbewerbsvorteil genießen – etwa durch hohe Kundenbindung oder eine dominante Marktposition –, könnten ihre langfristigen finanziellen Aussichten stärker sein, als die aktuelle Marktbewertung nahelegt.
IAG: KGV von 8,0 trotz starker Kursentwicklung
Als konkretes Beispiel nennt Stephens die British-Airways-Mutter International Consolidated Airlines Group SA (LSE:IAG). Die Aktie handelt mit einem prognostizierten KGV von lediglich 8,0 – trotz eines Aktienkursanstiegs von 148% in den vergangenen fünf Jahren, womit sie den FTSE-100-Index um 96 Prozentpunkte übertraf. Das deutet darauf hin, dass im Langzeitverlauf Raum für eine massive Aufwärtskorrektur besteht.
Die kurzfristige Aussicht bleibt jedoch hochgradig unsicher. Anhaltende Konflikte im Nahen Osten könnten die Jet-Treibstoffpreise von bereits extrem hohen Niveaus weiter steigen lassen. Auch Störungen bei Flügen in die Region, aus ihr heraus und durch sie hindurch sind möglich. Dies hatte bereits negative Auswirkungen auf die Sitzkapazität des Unternehmens im ersten Halbjahr des laufenden Geschäftsjahres. Eine Herabstufung der Prognose für das Sitzkapazitätswachstum für das Gesamtjahr bedeutet nun, dass es höchstens so hoch ausfallen wird wie im Vorjahr.
Hinzu kommt die anhaltend hohe Inflation in den Schlüsselmärkten Großbritannien, USA und Eurozone, die den privaten Konsum weiter unter Druck setzt. In Kombination mit der geldpolitischen Straffung in den USA und der Eurozone kann dies in den kommenden Monaten zu einer reduzierten Kaufkraft führen. Dies dürfte die Nachfrage nach freizeitbezogenen Gütern wie internationalen Ferien und damit nach Luftreisen dämpfen.
Solide Finanzlage und langfristige Chancen
Die Finanzprognosen zeigen, dass der Gewinn je Aktie (EPS) von IAG im Jahr 2027 voraussichtlich 10% höher liegen wird als 2025. Das liegt allerdings leicht hinter der typischen jährlichen Wachstumsrate im mittleren einstelligen Bereich unter FTSE-100-Mitgliedern zurück. Langfristig könnte der Gewinnmultiplikator jedoch von seinem niedrigen Niveau expandieren, wenn die Inflation zurückgeht und daraus mögliche Zinssenkungen in den Schlüsselmärkten folgen.
Die finanzielle Position von IAG sollte es dem Unternehmen ermöglichen, nicht nur kurzfristige wirtschaftliche Herausforderungen zu bewältigen, sondern auch weiter in langfristiges Wachstum zu investieren. In den neuesten Halbjahresergebnissen waren die Nettozinszahlungen fast sechsmal durch den operativen Gewinn gedeckt. Die gesamte Liquidität stieg im Jahresvergleich um rund 9% und liegt nun bei über 11,8 Milliarden Euro (11,1 Milliarden Pfund).
Prognosen für die Inflation in Großbritannien, den USA und der Eurozone deuten darauf hin, dass sie im nächsten Jahr erheblich sinken und innerhalb der nächsten zwei Jahre die Ziele der Zentralbanken erreichen oder ihnen sehr nahekommen wird. Dies sollte Spielraum für eine Lockerung der Geldpolitik schaffen, die mittelfristig positive Auswirkungen auf die Wachstumsrate des BIP haben dürfte. Fallende Zinssätze könnten zusammen mit verbesserten Betriebsbedingungen die Anlegerstimmung stärken und zu einem höheren Gewinnmultiplikator führen – nicht nur für den Index, sondern auch für die heute stark unterbewerteten Aktien.
Der Aktienkurs von IAG dürfte weiterhin eine erhöhte Volatilität aufweisen, möglicherweise über einen längeren Zeitraum. Die stark diskontierte Marktbewertung scheint dies jedoch angemessen einzupreisen. Aus Sicht des Risiko-Ertrags-Verhältnisses erscheint die Aktie langfristig attraktiv im Vergleich zum breiteren FTSE-100-Index. Stephens weist ausdrücklich darauf hin, dass die Analyse ausschließlich Informationszwecken dient und keine persönliche Anlageempfehlung darstellt. Der Wert von Investitionen kann sowohl steigen als auch fallen, und Anleger erhalten möglicherweise nicht das gesamte investierte Kapital zurück.