
Fed-Zinsentscheid im Fokus: Märkte zwischen Inflation und KI-Euphorie
US-Notenbank vor Zinserhöhung um 25 Basispunkte – Spannung vor Pressekonferenz von Fed-Chef Warsh.
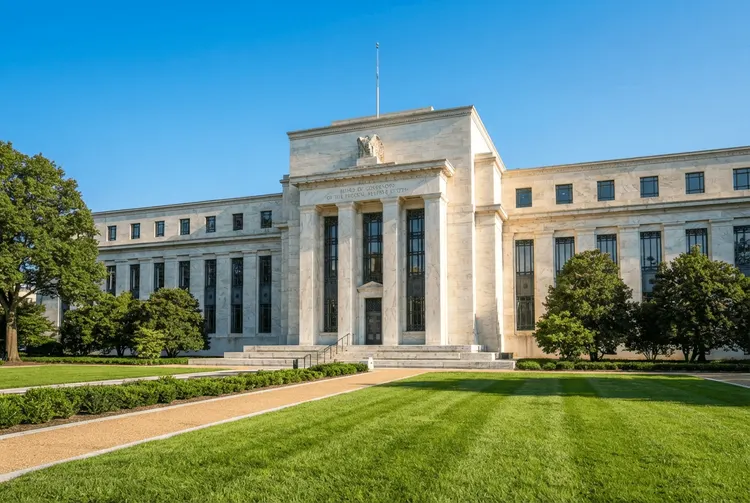
Die globalen Finanzmärkte blicken gespannt auf die US-Notenbank Federal Reserve, die ihre zweitägige geldpolitische Sitzung abschließt. Mit einer Wahrscheinlichkeit von 92 bis 93 Prozent rechnen Investoren mit einer Zinserhöhung um 25 Basispunkte, was den Leitzins auf eine Spanne von 3,75 bis 4 Prozent heben würde. Die US-Aktienmärkte starteten nach zweitägigen Verlusten mit leichten Gewinnen in den Handel, doch die Stimmung bleibt angesichts hartnäckiger Inflation, steigender Renditen und geopolitischer Spannungen angespannt.
Im Zentrum der Aufmerksamkeit steht Fed-Chef Kevin Warsh. Obwohl er als Trump-Nominierter gilt und Marktteilnehmer ursprünglich Zinssenkungen von ihm erwartet hatten, hat er den Fokus klar auf die Bekämpfung des Preisdrucks gelegt. Analysten wie Yung-Shin Kung von Mast Investments warnen jedoch, dass Zinserhöhungen ein stumpfes Instrument gegen die aktuellen Inflationstreiber sein könnten. Dazu zählen insbesondere Zölle und der massive Ausbau der KI-Infrastruktur.
Pressekonferenz als Richtungsweiser
Die Marktteilnehmer suchen in Warshs anstehender Pressekonferenz nun Klarheit über den weiteren geldpolitischen Kurs. Die entscheidende Frage ist, ob die erwartete Anhebung eine einmalige „Versicherungsmaßnahme" gegen die Energiepreisvolatilität darstellt oder den Beginn eines längerfristigen Straffungszyklus markiert. Experten von Vital Knowledge warnen zudem vor einem sogenannten „Doom Loop", bei dem steigende Ölpreise die Renditen nach oben treiben und den Druck auf die Zentralbank weiter erhöhen.
Die geopolitische Lage im Nahen Osten bleibt ein zentraler Belastungsfaktor für die Märkte. Angriffe auf saudische Infrastruktur und die Aktivitäten der Houthi-Rebellen im Roten Meer hatten die Ölpreise zeitweise über die Marke von 100 US-Dollar getrieben. Zuletzt sorgte ein unerwarteter Anstieg der US-Rohölvorräte für leicht sinkende Preise, was jedoch den Energiesektor belastete. Die Aktien von Chevron und ConocoPhillips gaben daraufhin nach.
Europäische Märkte zeigen Erholungstendenzen
An den europäischen Anleihemärkten spiegeln sich die globalen Sorgen in den Renditen wider. Bei zehnjährigen Bundesanleihen erreichten die Renditen mit rund 3,54 Prozent ein Niveau, das zuletzt 2011 gesehen wurde. Dennoch zeigten sich die europäischen Aktienmärkte erholt. Der STOXX 600 verzeichnete den stärksten Tagesanstieg seit über einem Monat, was auf eine gewisse Entspannung der Anleger hindeutet.
Neben der Geldpolitik prägt die Debatte um Künstliche Intelligenz das Marktumfeld. Meta-CEO Mark Zuckerberg plädiert für unabhängige Sicherheitsprüfer anstelle einer Drosselung der KI-Entwicklung. Die Branche steht unter dem Eindruck von Forderungen nach einer Verlangsamung des technologischen Fortschritts. Gleichzeitig strebt OpenAI laut einem Bericht des Wall Street Journal eine Finanzierungsrunde an, die das Unternehmen mit 1,2 Billionen US-Dollar bewerten würde. Die Profitabilität bleibt jedoch eine Herausforderung: Trotz eines Umsatzes von 6,7 Milliarden US-Dollar im zweiten Quartal belasten die hohen Betriebskosten die Bilanz.
Gemischtes Bild im Technologiesektor
Im Technologiesektor zeigte sich ein gemischtes Bild. Während Nvidia, Intel und Marvell Technology zulegen konnten, notierten Apple und <a class="tvreplink" target="_blank" href="https://de.tradingview.com/symbols/Nasdaq%3AMSFT">Microsoft marginal schwächer. Die Anleger bleiben vorsichtig und warten auf klare Signale aus der Fed-Pressekonferenz, um ihre Positionierung für die kommenden Wochen anzupassen. Für deutsche Anleger bleibt die Lage an den US-Märkten richtungsweisend, da die Geldpolitik der Fed auch die Kapitalmärkte in Europa maßgeblich beeinflusst.