
Darden-Aktie fällt: Olive Garden verliert an Wachstumsdynamik
Schwächere Quartalszahlen und nachlassendes Same-Store-Wachstum bei Olive Garden belasten die Darden-Restaurants-Aktie.
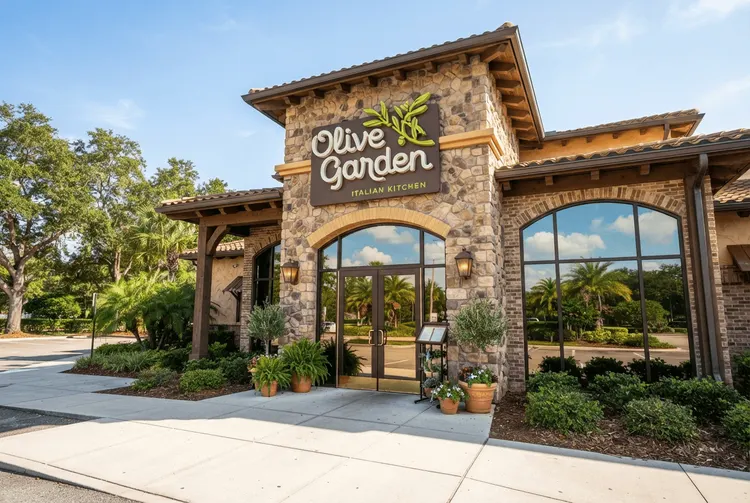
Die Aktie von Darden Restaurants steht unter Druck. Der Restaurantkonzern meldete am Donnerstag quartalliche Gewinne und Umsätze, die die Erwartungen der Analysten knapp verfehlten, während das Wachstum der Same-Store-Sales bei der wichtigsten Kette Olive Garden nachließ. Die Aktien des Unternehmens fielen im Vorhandel um bis zu 5% und erholten sich teilweise wieder, als die Führungskräfte die Anleger auf der Gewinnkonferenzcall mit beruhigenden Worten versicherten. Im Vormittagshandel lag der Kurs etwa 2% unter dem Vorjahresniveau.
Für das am 30. August endende Quartal wies Darden einen Gewinn pro Aktie von 2,05 US-Dollar aus, während Analysten laut einer Umfrage von LSEG im Schnitt 2,06 US-Dollar erwartet hatten. Der Umsatz belief sich auf 3,20 Milliarden US-Dollar und verfehlte damit die erwarteten 3,21 Milliarden US-Dollar ebenfalls knapp. Der Netto-Gewinn des ersten Quartals im Fiskaljahr betrug 233,4 Millionen US-Dollar bzw. 2,04 US-Dollar pro Aktie, gegenüber 257,8 Millionen US-Dollar bzw. 2,19 US-Dollar pro Aktie im Vorjahr. Der Nettoumsatz stieg um 5,1% auf 3,20 Milliarden US-Dollar.
Olive Garden wächst nur noch langsam
Die Same-Store-Sales des Gesamtkonzerns legten im Fiskalquartal um 3,1% zu, da alle Geschäftseinheiten von Darden Wachstumszahlen meldeten. Kurzfristige Herausforderungen wie die Bedenken der Verbraucher hinsichtlich Cyclospora und das Fußball-Weltmeisterschaftsturnier belasteten die Same-Store-Sales im Quartal, so die Führungskräfte. Das Weltmeisterschaftsturnier habe früh im Quartal die Nachfrage in den Restaurants von Darden belastet und die Same-Store-Sales um 80 Basispunkte bzw. 0,8% gedrückt, sagte CFO Raj Vennam.
LongHorn Steakhouse war erneut der Top-Performer des Portfolios, da die Same-Store-Sales um 6,2% stiegen. Die Kette hat Olive Garden überholt und ist nun der beste Performer von Darden geworden, obwohl sie weiterhin einen geringeren Anteil am gesamten Umsatz des Unternehmens ausmacht. Olive Garden verzeichnete dagegen nur einen leichten Anstieg der Same-Store-Sales um 1,1%. Obwohl die Kette weiterhin die größte des Unternehmens ist – sowohl nach Anzahl der Standorte als auch nach Umsatz –, hat Olive Garden einen schwächeren Wachstumsschub erlebt, da die Gäste bei ihren Ausgaben wählerischer geworden sind.
Und obwohl viele Verbraucher beim Gedanken an ein Essen in Olive Garden möglicherweise an Pasta oder Brotsticks denken, war die Kette nicht immun gegen branchenweite Bedenken bezüglich der tödlichen Cyclospora-Ausbrüche diesen Sommers, die mit frischem Gemüse in Verbindung gebracht wurden. „Während des Quartals war Olive Garden darauf vorbereitet, über eine seiner Kernmarkeneigenschaften zu kommunizieren – unlimitierte Suppe, Salat und Brotsticks –, wandte sich aber schnell von ihrer geplanten Marketingunterstützung ab, als Reaktion auf externe Ereignisse, die zu breiteren Verbraucherbefürchtungen regarding Salat führten“, sagte CEO Rick Cardenas den Analysten auf der vierteljährlichen Gewinnkonferenz. Stattdessen wird Olive Garden die Kampagne im aktuellen Quartal durchführen.
Um die Umsätze weiter anzukurbeln, will Olive Garden verstärkt auf Mittagessen an Wochentagen setzen. Cardenas sagte, das Team arbeite an „mehreren Möglichkeiten“, die auf Wertangebote fokussiert sind, um in diesem relativ ruhigen Tageszeitraum mehr Kundenverkehr zu generieren.
Fine Dining und Yard House als Lichtblicke
Das Fine-Dining-Geschäft von Darden verzeichnete ein Same-Store-Sales-Wachstum von 1,6%. Dieses Segment umfasst Ketten wie The Capital Grille und Ruth’s Chris. Führungskräfte erklärten, dass der Verkehr in den Fine-Dining-Restaurants des Unternehmens immer noch unter dem Niveau vor der Pandemie liegt. Die Trends haben sich jedoch verbessert, und diese Restaurants haben Preiserhöhungen vorgenommen, die niedriger waren als im Rest des Portfolios von Darden. „Wir sehen, dass die Unternehmensausgaben immer noch niedrig sind“, sagte Cardenas. „Wir beginnen, etwas Wachstum im privaten Dining-Bereich zu erkennen.“
Die verbleibenden Ketten des Unternehmens, die in der Division „Other Business“ zusammengefasst sind, verzeichneten im Quartal ein Same-Store-Sales-Wachstum von 3,8%. Das Segment umfasst Yard House, dessen Same-Store-Sales durch das Weltmeisterschaftsturnier um 10% kletterten. Es war die einzige Darden-Kette, die einen Nutzen aus dem Turnier zog. „Yard House ist eine Marke mit hohem Wachstumspotenzial“, sagte Cardenas und fügte hinzu, dass die stark auf Bier ausgerichtete Kette seit letzter Woche die dritte Milliardendollar-Marke des Unternehmens ist. Yard House wird im Fiskaljahr 2027 13 neue Restaurants eröffnen. Fünf dieser Neueröffnungen werden Umwandlungen aus der jetzt geschlossenen Bahama-Breeze-Kette von Darden sein.
Trotz der kurzfristigen Belastungen zeigte sich das Management zuversichtlich. CEO Cardenas erklärte, dass die Restaurantketten von Darden im September besser abschnitten und sich die Kosten für wichtige Rohstoffe wie Rindfleisch später im Geschäftsjahr voraussichtlich verbessern werden. Darden bestätigte zudem seine Prognose für das Fiskaljahr 2027. Das Unternehmen prognostiziert Gesamtumsätze von 13,60 Milliarden US-Dollar bis 13,75 Milliarden US-Dollar und einen Netto-Gewinn pro Aktie aus fortgeführten Geschäften in einem Bereich von 11,10 US-Dollar bis 11,35 US-Dollar.
Für deutsche Anleger ist die Entwicklung ein Beispiel dafür, wie stark die Konsumstimmung und externe Ereignisse die Ergebnisse von Gastronomieunternehmen beeinflussen können. Während Olive Garden als größte Marke an Schwung verliert, tragen kleinere Konzepte wie LongHorn Steakhouse und Yard House das Wachstum – ein Muster, das auch für andere börsennotierte Restaurantkonzerne relevant sein dürfte.