
Cenovus-Aktie fällt: Übernahme von Athabasca Oil für 5,7 Milliarden Dollar
Cenovus Energy übernimmt Athabasca OilCorp für einen implizierten Unternehmenswert von 5,7 Milliarden Dollar – die Aktie reagiert vorbörslich mit Kursverlusten.
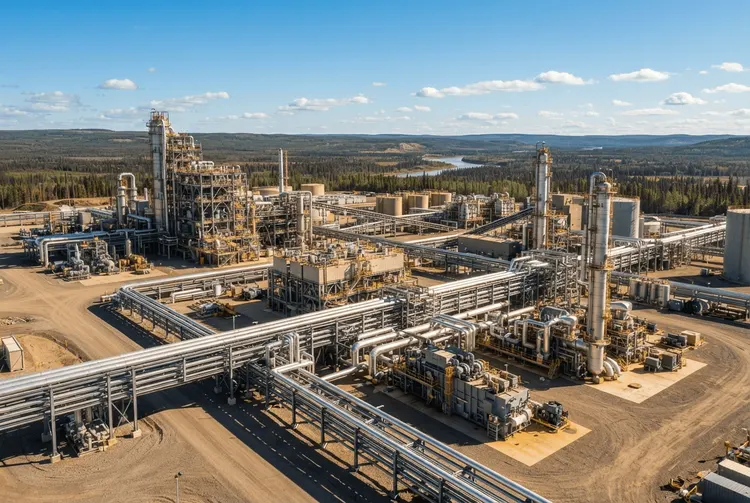
Die Aktien von Cenovus Energy Inc (NYSE: CVE) sind am Montag im vorbörslichen Handel um 1,5 Prozent gefallen. Auslöser war die Ankündigung des kanadischen Ölkonzerns, eine verbindliche Arrangement-Vereinbarung zur Übernahme der Athabasca OilCorp (TSX: ATH) unterzeichnet zu haben. Der Deal hat nach Unternehmensangaben einen implizierten Unternehmenswert von 5,7 Milliarden Dollar.
Für die Aktionäre von Athabasca Oil bedeutet die Transaktion eine Bar- und Aktienprämie: Cenovus erwirbt alle ausgegebenen und im Umlauf befindlichen gewöhnlichen Aktien zu einem Preis von 12,00 Dollar je Anteil. Die Übernahme wurde von den Verwaltungsräten beider Unternehmen einstimmig genehmigt. Sie soll voraussichtlich im Dezember 2026 abgeschlossen werden – vorbehaltlich der behördlichen Genehmigungen und der Zustimmung der Athabasca-Aktionäre.
Mit dem Zukauf baut Cenovus seine Stellung in den kanadischen Ölsanden weiter aus. Die zusätzlichen Fördermengen liegen geografisch nahe bestehender Cenovus-Standorte, was dem Unternehmen zusätzliche Skaleneffekte erschließen soll. Der Konzern setzt damit auf Konsolidierung, während die Branche unter politischen Unsicherheiten leidet.
Die Details
Athabasca-Aktionäre haben bei der Transaktion die Wahl. Jeder Anteilseigner kann entweder 12,00 Dollar in bar, 0,264 Anteile an gewöhnlichen Aktien von Cenovus oder eine Kombination aus beidem erhalten. Die Gesamtgegenleistung setzt sich aus zwischen 65 und 75 Prozent in bar sowie zwischen 25 und 35 Prozent in Cenovus-Aktien zusammen. Diese Mischung erlaubt es Cenovus, den Kapitalbedarf zu strecken und gleichzeitig Anteilseigner am künftigen Erfolg zu beteiligen.
Durch die Akquisition kommen rund 45.000 Barrel Öläquivalent pro Tag hinzu. Darin enthalten sind thermische Fördermengen in der Nähe der Cenovus-Standorte Christina Lake, May River und Thornbury. Das Transaktionspaket umfasst nach Angaben des Unternehmens hochwertige Ölsand-Assets in Leismer und Corner. Diese geografische Nähe zu bestehenden Anlagen gilt als wichtiger Treiber der künftigen Effizienz des integrierten Betriebs.
Auf Basis einer geschätzten Produktionsauslaufquote für 2026 ergibt sich laut Cenovus eine Lebensdauer der nachgewiesenen und wahrscheinlichen Reserven von über 75 Jahren. Zudem erwartet das Unternehmen jährliche unternehmensinterne und kommerzielle Synergieeffekte in Höhe von rund 85 Millionen Dollar. Der Großteil davon soll im ersten vollständigen Geschäftsjahr nach Abschluss des Deals realisiert werden. Darüber hinaus konsolidiert die Transaktion die Eigentümerschaft an der Duvernay Energy Corporation, die eine öllastige Position im Kaybob Duvernay darstellt.
Zur Finanzierung des Baranteils will Cenovus vorhandene Liquiditätsreserven sowie kurzfristige Kredite nutzen. Der Nettoverschuldungsgrad lag Ende des dritten Quartals bei rund 3,0 Milliarden Dollar. Unter Einbeziehung des Bargeldanteils dieser Transaktion erwartet das Unternehmen den Pro-Forma-Nettoverschuldungsgrad zum Jahresende 2026 bei Strip-Preisen zwischen 5,0 Milliarden und 5,5 Milliarden Dollar.
Hintergrund: Was bisher geschah
Die Übernahme fällt in eine Phase, in der Cenovus-Chef Jon McKenzie die kanadische Energiepolitik wiederholt öffentlich kritisiert hat. Bereits am 10.05.2026 berichtete aktien.news, dass McKenzie auf einer Analystenkonferenz zu den Quartalszahlen eine energische Verteidigung der kanadischen Ölsandindustrie lieferte. Er warnte, Kanada laufe Gefahr, Investitionen, Arbeitsplätze und wirtschaftlichen Einfluss zu verlieren, sofern das Land seinen energiepolitischen Kurs nicht ändere. McKenzie kritisierte, die nationale Debatte über die Erschließung von Ölsanden sei „kurzsichtig auf die Klimaagenda fokussiert".
Am 10.06.2026 berichtete aktien.news, dass McKenzie auf der Global Energy Show in Calgary die von Alberta geplante Pipeline zur Pazifikküste von British Columbia als unter dem derzeitigen kanadischen Regulierungssystem durch den Privatsektor nicht finanzierbar bezeichnete. Im Mittelpunkt seiner Kritik stand das nationale CO2-Preissystem für die Industrie, das kanadisches Öl wettbewerbsunfähig mache und das Produktionswachstum hemme. Ohne ausreichende Fördermengen fehlen privaten Investoren demnach die Anreize für einen Pipelinebau.
Auch die Branche insgesamt zeigt sich vorsichtig. Am 07.08.2026 berichtete aktien.news, dass Canadian Natural Resources keine mittel- bis langfristigen Ölsanderweiterungsprojekte vorantreiben will, bis eine unterzeichnete Absichtserklärung mit der kanadischen Bundesregierung und der Regierung von Alberta in verbindliche rechtliche Vereinbarungen überführt wurde. CEO Scott Stauth nannte in einer Telefonkonferenz konkret das Jackfish-Projekt mit einer geplanten Kapazität von 30.000 Barrel pro Tag und einem Investitionsvolumen von rund 650 Millionen.
Am 31.07.2026 berichtete aktien.news zudem über Imperial Oil, deren Aktie trotz einer Gewinnüberraschung im zweiten Quartal 2026 vorbörslich rund 1,4 Prozent verlor. Der Gewinn pro Aktie lag mit C$4,52 über den Schätzungen, während der Umsatz von C$16,06 Milliarden die Erwartungen verfehlte. Die Reihe dieser Meldungen zeigt: Der Markt bewertet Kanadas Ölsektor derzeit mit spürbarer Zurückhaltung.
Was das für Anleger bedeutet
Für deutsche Privatanleger, die in kanadische Ölwerte investiert sind, hat die Transaktion zwei Seiten. Einerseits unterstreicht der Zukauf die Konsolidierung in der kanadischen Ölsandbranche: Cenovus sichert sich Produktionsvolumen und Reserven mit einer sehr langen Lebensdauer von über 75 Jahren, während politische Unsicherheiten die Branche bremsen. Andererseits belastet der hohe Baranteil die Bilanz kurzfristig – der Pro-Forma-Nettoverschuldungsgrad steigt auf erwartete 5,0 bis 5,5 Milliarden Dollar.
Bemerkenswert ist die Reaktion des Marktes: Obwohl die Übernahme strategisch begründet wird, gab die Cenovus-Aktie im vorbörslichen Handel um 1,5 Prozent nach. Anleger sollten daher sowohl die erwarteten Synergieeffekte von rund 85 Millionen Dollar als auch die Finanzierungskosten im Auge behalten. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Für Athabasca-Aktionäre steht dagegen eine Wahl zwischen Barauszahlung und Beteiligung an Cenovus. Die flexible Wahlmöglichkeit erlaubt es, je nach eigener Einschätzung Kasse zu machen oder in den größeren Konzern zu wechseln. Wer sich für die Aktienvariante entscheidet, trägt künftig das Risiko und die Chancen des kombinierten Unternehmens.
Ein wesentlicher Punkt bleibt die politische Komponente. Die jüngsten Aussagen des Cenovus-Managements zur Regulierung und zum CO2-Preissystem zeigen, dass sich die Ertragslage der Branche nicht allein an Förderzahlen und Reserven bemisst. Regulatorische Entscheidungen in Ottawa und Alberta können die Bewertung kanadischer Ölaktien maßgeblich beeinflussen.
Ausblick
Cenovus rechnet mit einem Abschluss der Transaktion im Dezember 2026. Dieser steht noch unter dem Vorbehalt behördlicher Genehmigungen und der Zustimmung der Athabasca-Aktionäre. Ob und wann diese eingehen, ist im Quelltext nicht genannt.
Klar ist: Der Großteil der erwarteten jährlichen Synergieeffekte von rund 85 Millionen Dollar soll im ersten vollständigen Geschäftsjahr nach Abschluss realisiert werden. Der Pro-Forma-Nettoverschuldungsgrad zum Jahresende 2026 wird bei Strip-Preisen zwischen 5,0 und 5,5 Milliarden Dollar erwartet. Diese Zielwerte geben Anlegern einen Anhaltspunkt, an dem sie die Umsetzung der Transaktion künftig messen können.
Kurz erklärt
- Implizierter Unternehmenswert: Der Gesamtwert eines Unternehmens inklusive Schulden, wie er sich aus dem Kaufpreis einer Transaktion ableiten lässt.
- Strip-Preise: Vorab festgelegte Terminkurse für Rohöl, die als Planungsgrundlage für künftige Erlöse dienen.
- Synergieeffekte: Einsparungen und Zusatzerträge, die durch die Zusammenlegung zweier Unternehmen entstehen.
- Nettoverschuldungsgrad: Kennzahl, die die Schulden eines Unternehmens in das Verhältnis zu seiner Ertragskraft setzt.