
Bargeld-Paradoxon: Warum Inder trotz Digital-Boom immer mehr Scheine horten
Indiens digitales Zahlungswunder wächst rasant – doch der Bargeldumlauf steigt ebenfalls zweistellig.
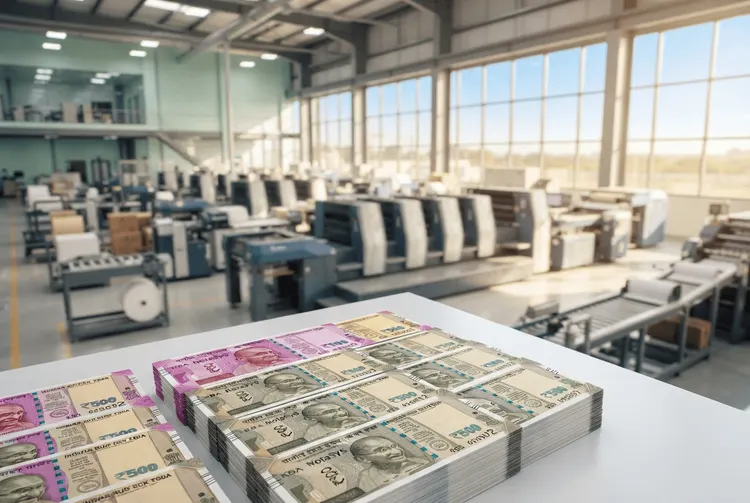
Jedes Jahr nutzen mehr Inder ihre Finger zum Tippen, Scannen und Wischen. Jedes Jahr häufen sie jedoch auch mehr Papiergeld an. Die Reserve Bank of India (RBI) – die Zentralbank des Landes – hat derzeit 176 Milliarden Banknoten im Umlauf. Sie druckt jährlich 28 bis 30 Milliarden neue Scheine in sechs Nominaleinheiten und zieht rund 21 Milliarden wieder ein. Dies ist ein gewaltiger logistischer Aufwand.
Und dennoch steigt der Bargeldumlauf in der Wirtschaft trotz eines rasanten Anstiegs der digitalen Transaktionen über das Unified Payments Interface (UPI), die sich einer Milliarde pro Tag nähern, weiterhin mit beachtlicher Geschwindigkeit. „Das Geld im Umlauf wächst weiterhin mit zweistelligen Raten, obwohl der Anteil von Bargeld an den einzelnen Transaktionen dank der zunehmenden Akzeptanz digitaler Zahlungsmethoden zurückgeht. Diese Kombination macht die künftige Nachfrage schwerer vorhersehbar, was unsere Planung für Produktions- und Distributionskapazitäten erschwert“, sagte Shirish Chandra Murmu, stellvertretender Gouverneur der RBI, bei einer Rede vor Zentralbankern in Jakarta im vergangenen Monat.
Das Bargeld-Paradoxon und seine Ursachen
Indien hat das größte digitale Zahlungs-Mirakel der Welt erschaffen. Jetzt kommt die Rechnung. Murmu nannte dies das „Bargeld-Paradoxon“. Doch was bedeutet genau „Geld im Umlauf“? Es handelt sich um den Gesamtwert physischer Banknoten und Münzen, die von der Öffentlichkeit und Unternehmen gehalten werden, ob ausgegeben oder einfach nur aufbewahrt.
In Indien erreicht Bargeld die Bevölkerung über vier Hauptkanäle: die 19 Regionalbüros der RBI, Bankfilialen, mehr als 250.000 Geldautomaten und Bargeldausgabesysteme sowie Millionen von „Business Correspondents“ – lokale Vertreter, die grundlegende Bankdienstleistungen in ländlichen Gebieten und kleineren Städten erbringen. Das ist nach jedem Maßstab ein enormes Bargeldvolumen. Zum Vergleich: Ende letzten Jahres befanden sich etwa 56 Milliarden US-Dollar-Scheine und 30 Milliarden Euro-Banknoten im Umlauf, so Murmu.
Das Rätsel besteht nicht darin, dass Inder immer noch Bargeld verwenden – laut neuer Forschung von Anirudh Tagat, Mehmet Ozmen und Pushpa Trivedi basierten im Jahr 2019 noch 94 Prozent aller Transaktionen auf Bargeld. Das Rätsel liegt vielmehr darin, dass Bargeld wächst, während sein Anteil an alltäglichen Zahlungen schrumpft.
„Das Bargeld-Paradoxon wurde weltweit untersucht, und Indien ist aufgrund des Umfangs sowohl von Bargeld- als auch von bargeldlosen Zahlungen ein einzigartiger und neuartiger Fallstudienfall“, sagte Tagat, ein Ökonom, der das indische Zahlungsverhalten erforscht. Er weist darauf hin, dass das Phänomen, dass Bargeld parallel zu digitalen Zahlungen wächst, insbesondere seit der globalen Finanzkrise 2007/08 deutlich geworden ist. Forschungen der Bank for International Settlements (BIS) zeigen ein ähnliches Muster weltweit.
Bargeld als Wertaufbewahrung und Absicherung
In Tagats Einordnung erfüllt Währung weiterhin drei Zwecke – als Zahlungsmittel, als Wertspeicher und als Absicherung gegen Katastrophen. Apps ersetzen lediglich den ersten Zweck. Dies hilft zu erklären, warum digitale Zahlungen allein nicht die ganze Geschichte der Bargeldnachfrage erzählen können.
David Humphrey von der Florida State University, der gemeinsam mit Co-Autor Tanai Khiaonarong die Bargeldnutzung in 14 Volkswirtschaften untersucht hat, sagt, dass die Einführung digitaler Zahlungen nur einer von mehreren Faktoren ist, die beeinflussen können, wie viel Bargeld Menschen halten. Er verweist zudem auf einen Faktor, der für wichtige Reservewährungen besonders wichtig ist: Ein großer Teil des Wachstums stammt von Noten, die im Ausland gehalten oder verwendet werden, statt im Land ihrer Ausgabe.
Die USA sind ein Paradebeispiel: Hochwertige 50- und 100-Dollar-Scheine werden im Ausland weit verbreitet gehalten und genutzt, sind aber „im normalen inländischen legalen Bargeldverkehr selten anzutreffen“, sagt Humphrey. Dies helfe zu erklären, warum die Federal Reserve berichtet, dass der Gesamtwert des im Umlauf befindlichen US-Geldes weiterhin steigt, obwohl der Wert des aus inländischen Geldautomaten abgehobenen Bargelds in letzter Zeit gesunken ist.
Die Schattenseite der Bargeldwirtschaft
Humphreys Forschung identifiziert den steigenden Wert illegaler inländischer Aktivitäten, die oft auf nicht dokumentierte Bargeldtransaktionen angewiesen sind, als einen strukturellen Grund, warum das Wachstum der Währung das dokumentierte Spending übertreffen kann – ein Faktor, der für Indien besonders relevant ist. Immobilientransaktionen in Indien beinhalten routinemäßig Barzahlungen, teilweise weil Stempelsteuer und staatlich festgelegte „Kreiselpreise“ hinter den Marktpreisen zurückbleiben können.
Die Demonetisierung, die 2016 nachts 86 Prozent des Bargelds des Landes nach Wert ungültig machte, griff den Bestand an „schwarzem“ Bargeld an, ließ diesen Strom jedoch weitgehend unberührt, sagen Ökonomen. Dies hilft zu erklären, warum Schätzungen von „schwarzem Geld“, das in Immobilien investiert wurde, über Jahrzehnte hinweg nie zu einer zuverlässigen Zahl geführt haben.
Die Psychologie der Reibungslosigkeit und die Angst vor Systemausfällen
Tagat verweist auf Forschungsergebnisse, die zeigen, dass digitale Zahlungen zunehmend so gestaltet sind, dass sie den „Schmerz“ des Bezahlens eliminieren und ihn durch ein befriedigendes Piepen ersetzen. Theoretisch sollte dies die Bargeldnachfrage weiter aushöhlen. Dass dies nicht der Fall ist, deutet darauf hin, dass etwas anderes das Bargeld stützt: Angst – nicht nur die Angst vor dem Ausgeben, sondern die Angst davor, was passiert, wenn digitale Systeme ausfallen.
Hier ähneln die indischen Gegebenheiten denen Europas. Die Europäische Zentralbank (EZB) hat beobachtet, wie der Umlauf von Euro-Banknoten von etwa einer Billion Euro im Jahr 2016 auf 1,6 Billionen Euro dieses Jahr gestiegen ist, selbst während der Anteil von Bargeld an Point-of-Sale-Transaktionen auf etwa die Hälfte gesunken ist. Philip Lane, Chefvolkswirt der EZB, sagte auf einer Sommerkonferenz in Irland, dass zwar die Anzahl der in Transaktionen verwendeten Scheine rückläufig sei, der von Haushalten gehaltene Bestand jedoch weiterhin wachse.
Regierungen in Österreich, Finnland, Deutschland, Schweden und den Niederlanden haben reagiert, indem sie Bürger offiziell beraten, einen Mindestbetrag an Bargeld zu Hause aufzubewahren, als Absicherung gegen Stromausfälle, Cyberangriffe oder Krieg. Offensichtlich wird Bargeld in reichen Demokratien ebenso wie in Indien neu positioniert als kritische Infrastruktur für schlechte Tage, statt für gute.
Herausforderungen für die indische Zentralbank
Für Indiens RBI erzeugt dies ein unangenehmes Budgetierungsproblem. Sie betreibt eigene Papiermühlen, vier Banknotendrucker und Tintenwerke – eine gesamte Lieferkette, die auf Selbstversorgung ausgelegt ist –, während sie das erfolgreichste Instant-Payment-Netzwerk der Welt fördert. Tagat sagt, dies schaffe der RBI eine schwierige Wahl: Wie viel soll in die Verwaltung von Bargeld investiert werden und wie viel in die Förderung digitaler Zahlungen?
Murmu stellte zuverlässiges Bargeld als Teil der „monetären Souveränität“ dar. Tagat sagt, die informelle Nutzung der Rupie in ganz Südasien gebe Indien einen weiteren Grund, seine Währungsmaschinerie am Laufen zu halten, als Stoßdämpfer für die gesamte Region. „Die RBI hat einen starken Fall dafür, das Bargeld trotz neuer digitaler Zahlungsalternativen am Leben zu erhalten“, so Tagat.
Wenn UPI, wie berichtet, beginne, Transaktionsgebühren für kleinere Zahlungen einzuführen, könne Bargeld sogar in der Spalte der Zahlungen, nicht nur in der der Ersparnisse, Marktanteile zurückgewinnen, fügt er hinzu. Die Lehre für politische Entscheidungsträger ist klar und leicht demütigend: Digitale Zahlungen haben Bargeld nicht obsolet gemacht. Bargeld ist weniger eine Technologie, die ersetzt wird, als vielmehr eine Versicherungsleistung, auf die niemand verzichten möchte.