
Bank of England hebt Leitzins auf 4 Prozent: Drei Folgen
Die Bank of England erhöht den Leitzins erstmals seit mehr als drei Jahren – mit Folgen für Sparer, Unternehmen und Hypothekennehmer.
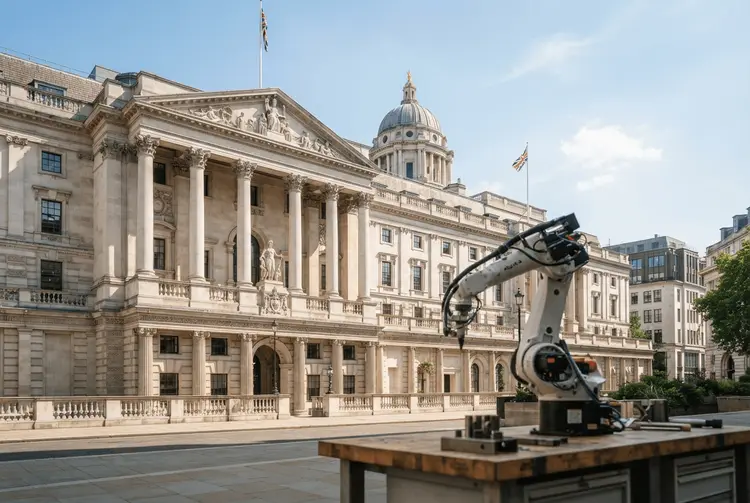
Die Bank of England hat den Leitzins zum ersten Mal seit mehr als drei Jahren angehoben – von 3,75 Prozent auf 4 Prozent. Der Schritt fällt in eine Phase, in der die Notenbank die Preissteigerungen auf einem stabilen Niveau halten will. Für Verbraucher und Unternehmen im Vereinigten Königreich hat die Entscheidung ganz unterschiedliche Folgen.
Die geldpolitischen Entscheidungsträger der Bank of England passen die Leitzinsen an, um ihrer Rolle nachzukommen, die Preissteigerungen stabil zu halten. Höhere Zinsen sollen dazu anregen, weniger auszugeben, was die Nachfrage nach Gütern und Dienstleistungen dämpft und so Preiserhöhungen begrenzt. Dieser Mechanismus wirkt sich auf Unternehmen in zweierlei Hinsicht aus: Weniger Geld bei den Kunden kann dazu führen, dass sie weniger verkaufen, gleichzeitig steigen die Kosten für Kredite zur Investition.
Unternehmen rechnen mit weniger Beschäftigung und mehr Robotern
Viele Unternehmen, insbesondere kleine Betriebe, verfügen über variable Kreditzinsen, die vom Leitzins der Bank beeinflusst werden. Sie geben an, dass höhere Zinsen ihre Fähigkeit einschränken, neue Arbeitsplätze zu schaffen und Lohnerhöhungen zu gewähren. Mitchell Barnes, Gründer und Chief Executive von Ryse 3D, das 3D-Teile für die Verteidigungs- und Automobilindustrie herstellt, sagte, die „Realität“ steigender Zinsen bestehe darin, die Kosten für Mitarbeiter und Personal zu betrachten. Das könnte eine stärkere Nutzung von Robotern anstelle von Arbeitern bedeuten.
„Es wird Probleme mit der Beschäftigung in allen Sektoren verursachen“, sagte er. „Sie werden eine rückläufige Beschäftigung, mehr Automatisierung und den vermehrten Einsatz von Robotik in Einrichtungen sehen, einfach um die Effizienz zu steigern und das Geld weiter strecken zu müssen.“
Sparer profitieren, wenn sie ihr Geld aktiv verlagern
Der Leitzins – und wohin er zukünftig gehen wird – hat erheblichen Einfluss auf die Zinssätze, die Kunden für Sparprodukte angeboten werden. Wer für etwas Kostspieliges spart, etwa einen Urlaub, oder für etwas sehr Kostspieliges wie ein Eigenheim, für den könnte eine Zinserhöhung eine gute Nachricht sein. Während der gesamten 2010er-Jahre waren die Renditen für Sparer aufgrund niedriger Zinsen schlecht, doch auch die Kreditkosten waren niedrig. Laut Experten ist die Lösung damals wie heute sicherzustellen, dass man sein Vermögen dorthin verlagert, wo man die bestmöglichen Zinssätze erzielt.
Wer sein Geld auf einem alten Konto liegen lässt, das neuen Kunden nicht mehr angeboten wird, statt den Markt zu vergleichen, kann für seine Loyalität bestraft werden. „Sparer haben jahrelang unbelohnte Loyalität erduldet; diejenigen, die [ein Bargeldvermögen von 20.000 Pfund] auf geschlossenen Konten belassen, haben im Vergleich zu leicht zugänglichen Konten, die aktiv beworben werden, in den letzten drei Jahren zusätzliche 139 Pfund verloren“, sagte Rachel Springall vom Finanzinformationsdienst Moneyfacts. Sie fügte hinzu, dass das Festlegen des Geldes für einen längeren Zeitraum durch ein Festgeldgeschäft in der Regel lukrativer ist. Die andere Seite der Medaille: Mieten während des Sparens kann teurer werden, da ein steigender Leitzins die Kosten für Vermieter durchaus erhöhen kann.
Variable Hypotheken treffen Kreditnehmer sofort
Die großen Verlierer einer Zinserhöhung sind diejenigen, die Geld leihen, und speziell diejenigen mit variablen Hypothekenzinsen. Etwa 500.000 Hauseigentümer haben eine Hypothek, die dem Leitzins der Bank of England „folgt“. Jeder Anstieg des Leitzinses bedeutet eine Erhöhung der monatlichen Ratenzahlungen für das ausstehende Darlehen. Bei einem typischen Darlehen steigen die Kosten jetzt, da die Bank den Basiszinssatz erhöht hat, um etwa 31 Pfund pro Monat, wobei dies von der Höhe der Kredite der einzelnen Personen abhängt.
Eine weitere halbe Million Hauseigentümer mit Standardvariablenzinsen (SVR) muss abwarten, ob ihr Kreditgeber einen möglichen Zinsanstieg der Bank weitergibt. Typischerweise würde dies bei einem Anstieg um 0,25 Prozentpunkte zu einer Erhöhung der Ratenzahlung um 14 Pfund pro Monat führen. Wer wie 87 Prozent der Hypothekeneigentümer einen Festzinsvertrag hat, bleibt bis zum Ende des aktuellen Vertrags – in der Regel zwei oder fünf Jahre – von Änderungen verschont.
Die Kreditgeber hatten den neuesten Zinsanstieg bei der Angebotserstellung für neue Geschäfte bereits „eingepreist“. Entscheidend dafür, was sie als Nächstes anbieten, sind die Erwartungen bezüglich des Leitzinses für das kommende Jahr. Die durchschnittlichen Zinssätze für Festgeschäfte sind jetzt viel höher als zu Beginn des Jahres prognostiziert. Das bedeutet, dass diejenigen, die möglicherweise nach dem Boom auf dem Wohnungsmarkt nach der Covid-Pandemie neu verschulden, mit höheren Hypothekenraten rechnen müssen. Einige Menschen haben sich entschieden, stattdessen auf Tracker-Geschäfte umzusteigen und dabei eine Einschätzung vorzunehmen – einschließlich eines gewissen Risikos –, dass der Leitzins nicht zu einer Reihe weiterer Anstiege führen wird.