
AMD vs. Intel: Welche KI-Chip-Aktie überzeugt die nächsten drei Jahre?
Nach dem Halbleiter-Crash zeigt ein Vergleich: AMD profitiert von Inferenz und agentic AI, während Intel mit PC-Schwäche und Foundry-Verlusten kämpft.
Die Aktien von Advanced Micro Devices (AMD) und Intel gehören zu den größten Verlierern des vergangenen Monats. Beide Chiphersteller wurden im Zuge der Korrektur im Halbleitersektor stark unter Druck gesetzt. Ein Vergleich von The Motley Fool kommt zu dem Schluss, dass AMD für die nächsten drei Jahre die klar bessere KI-Chip-Aktie ist.
AMD sieht sich in den kommenden drei Jahren vor einer großen Chance, die aus den Bereichen Inferenz und agentic AI resultiert. Intel hingegen könnte die stärkere Abhängigkeit vom schwächelnden PC-Markt und das Verlust bringende Foundry-Geschäft weiterhin als Gegenwind belasten.
Der Ausverkauf traf den gesamten Sektor: AMD und Intel zählten zu den größten Verlierern des vergangenen Monats. Gleichzeitig hat das starke Abschneiden der Demokraten bei den Zwischenwahlen die geplante Erweiterung der KI-Infrastruktur auf die Probe gestellt. Der Autor erwartet jedoch nicht, dass dies das Gesamtwachstum der KI-Infrastruktur in den kommenden Jahren maßgeblich beeinflusst, da Hyperscaler in der Lage sind, die aktuelle Situation zu navigieren und einige Projekte ins Ausland zu verlagern.
AMD setzt mit der Helios-Rack-Lösung auf Inferenz und agentic AI
AMD war eine der am stärksten betroffenen Aktien im Rahmen der Korrektur im Halbleitersektor. Das Unternehmen profitiert jedoch von zwei starken Trends in den Bereichen Inferenz und agentic AI, die gerade erst an Dynamik gewinnen. Seine neue Helios-Rack-Lösung könnte ein Game Changer sein.
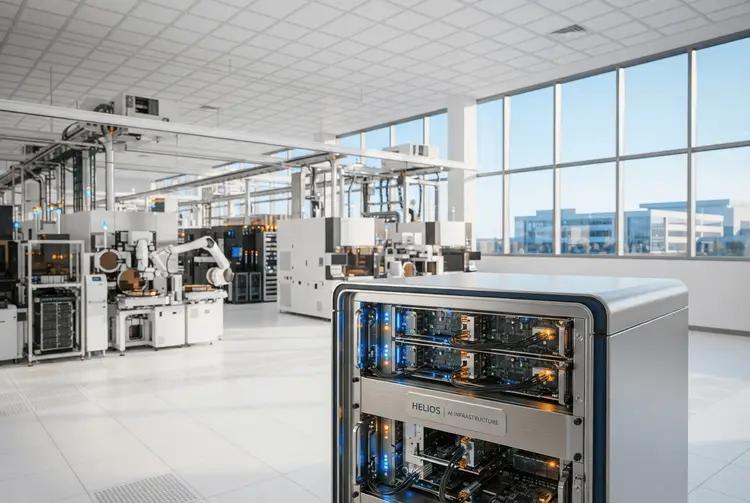
Helios ist die schlüsselfertige KI-Infrastrukturlösung von AMD, die Grafikprozessoren (GPUs), Zentralprozessoren (CPUs) und Netzwerkkomponenten in einem einzigen System integriert. Das System enthält 72 GPUs und 18 CPUs pro Rack und ist darauf ausgelegt, die "geringsten Kosten pro Token" zu bieten, um die gesamten Rechenkosten zu senken.
Das System wird bereits an wichtige Kunden wie OpenAI, Meta Platforms, Microsoft, Anthropic und Oracle ausgeliefert. Auch OEM-Partner (Original Equipment Manufacturer) und ODM-Partner (Original Design Manufacturer) werden Helios bald in den Markt einführen.
AMD verfügt über zwei große Vereinbarungen mit OpenAI und Meta Platforms, die jeweils eine Rechenkapazität von 6 Gigawatt umfassen. Da jedes Helios-System zwischen 5 Millionen und 5,5 Millionen US-Dollar kostet und einen Stromverbrauch zwischen 225 Kilowatt und 245 Kilowatt aufweist, wäre jeder Vertrag rund 120 Milliarden US-Dollar wert. Der Vertrag von Anthropic über 2 Gigawatt läge hingegen bei etwa 40 Milliarden US-Dollar, während Microsoft und Oracle als kleinere Kunden zu betrachten sind.
Gleichzeitig verzeichnet das Unternehmen enorme Nachfrage nach seinen Server-CPUs, da diese Chips benötigt werden, um KI-Agenten zu steuern. Seine CPUs helfen dabei, Metas neue Muse-KI-Agenten auszuführen, und das Unternehmen geht davon aus, dass Server-CPUs bis 2030 ein 220 Milliarden US-Dollar großer Markt werden.
Infolgedessen prognostiziert AMD ein starkes Wachstum für das kommende Jahr; kürzlich wurde erwartet, dass der Umsatz im Jahr 2027 um 80% steigen wird. Die Kurskorrektur hat die Aktie auf ein Forward-Kurs-Gewinn-Verhältnis (KGV) von rund 9-mal den Analystenschätzungen für 2030 gedrückt, was ihr in den nächsten drei Jahren viel Raum für Kursgewinne lässt.
Bei Intel belasten PC-Schwäche und Foundry-Verluste das Geschäft
Während AMD Opfer eines breiteren Ausverkaufs von Halbleiteraktien war, sind viele der Wunden von Intel selbst zugefügt. Das liegt an der noch immer überproportional hohen Abhängigkeit vom PC-Markt, der mit schwacher Nachfrage reagiert, da hohe Speicherkosten dazu geführt haben, dass Computerhersteller ihre Preise erhöhten, was die Nachfrage dämpfte.
Die Sparte Client Computing and Physical AI von Intel (CCPG) bleibt ihr größtes Segment, und der Umsatz dieser Einheit fiel im letzten Quartal um 5%. Das Unternehmen erwartet jedoch, dass die Einheiten im Jahr 2027 um 10% zurückgehen werden, nachdem sie in diesem Jahr bereits um 12% gesunken waren. Dies wird auch zu einer erheblichen Lagerbereinigung führen, die die nächsten beiden Quartale signifikant beeinflussen wird.
Unterdessen verursacht Intels Foundry-Geschäft weiterhin große Verluste, darunter einen operativen Verlust von 1,9 Milliarden US-Dollar im dritten Quartal. Das Unternehmen hat Schwierigkeiten, externe Kunden zu gewinnen, teilweise aufgrund technologischer Hürden und teilweise wegen Interessenkonflikten. Sollte sich der Ausbau der Rechenzentren ins Ausland verlagern, wird dies das Unternehmen angesichts seiner starken heimischen Präsenz wahrscheinlich noch stärker treffen.
Intel ist Marktführer bei Server-CPUs und verzeichnete in diesem Bereich ähnlich wie AMD starkes Wachstum. Allerdings verliert das Unternehmen kontinuierlich Marktanteile an AMD und benutzerdefinierte CPUs. Dies wird sich voraussichtlich auch in den kommenden Jahren fortsetzen, insbesondere da das Unternehmen keine schlüsselfertige Lösung wie Nvidia und AMD bietet. Aus diesem Grund könnte die Aktie in den nächsten drei Jahren weiterhin unterperformen.
Bereits im Sommer 2026 verglich aktien.news die beiden Chipwerte
Die aktuelle Debatte ist nicht neu. Bereits am 20.06.2026 berichtete aktien.news unter dem Titel "AMD oder Intel: Welche Chip-Aktie jetzt besser kaufen?", dass der KI-Boom beide großen Chiphersteller beflügelt habe, die Kursgewinne aber sehr unterschiedlich ausfielen. Damals legte Intel im vergangenen Jahr um rund 520% zu, während AMD ebenfalls stark von der wachsenden Nachfrage nach KI-Infrastruktur profitierte. Intels Kursrallye war vor allem auf die strategische Neuausrichtung des Foundry-Geschäfts und die rasant steigende Nachfrage nach Serverprozessoren zurückzuführen.
Am 28.07.2026 folgte unter dem Titel "AMD oder Intel: Welche KI-Chip-Aktie überzeugt bis 2027?" ein weiterer Vergleich. Darin hieß es, die Antwort hänge maßgeblich von zwei Faktoren ab: der aktuellen Bewertung und den Aussichten für das Gewinnwachstum. Beide Unternehmen dürften ihre soliden Wachstumsraten dank der anziehenden Chip-Nachfrage beibehalten können, doch die Ausgangslage sei unterschiedlich.
Auch die jüngste Korrektur ist dokumentiert: Am 26.10.2026 berichtete aktien.news, dass der Halbleitersektor am 22. Oktober einen herben Rückschlag erlitten habe. Der PHLX Semiconductor Index fiel um 6,7 Prozent – das schlechteste Tagesergebnis seit dem 23. Juni. Besonders hart traf es die Aktien von Lam Research, Micron Technology, Advanced Micro Devices und Marvell Technology. Auslöser war kein Nachfrageeinbruch, sondern das Gegenteil: Lam Research hatte am 21. Oktober einen Rekordumsatz gemeldet und zugleich erklärt, dass begrenzte Reinraumkapazitäten und Engpässe bei bestimmten Bauteilen dazu führen würden, dass Chiphersteller und Ausrüstungsunternehmen die Nachfrage bis 2027 nicht vollständig decken könnten.
Bereits am 23.08.2026 hatte aktien.news zudem berichtet, dass AMD Nvidia in den nächsten drei Jahren überflügeln könnte. Nvidia bleibt demnach der Goldstandard und hat sich als Komplettanbieter für KI-Infrastruktur positioniert, doch ausgerechnet der kleinere Konkurrent AMD könnte an der Börse überholen.
Der Vergleich zeigt für deutsche Anleger zwei unterschiedliche Risikoprofile
Für Anleger in Deutschland zeigt der Vergleich zwei sehr unterschiedliche Risikoprofile. AMD hängt an der Frage, ob Inferenz und agentic AI die erwartete Dynamik entfalten und ob die Helios-Lösung die prognostizierten Umsätze tatsächlich einbringt. Die Bewertung von rund 9-mal den Analystenschätzungen für 2030 lässt nach Einschätzung des Autors Raum für Kursgewinne, ist aber an hohe Wachstumserwartungen geknüpft.
Intel steht dagegen vor strukturellen Herausforderungen: ein schrumpfender PC-Markt, eine Lagerbereinigung, ein verlustreiches Foundry-Geschäft und der Verlust von Marktanteilen im Server-CPU-Geschäft. Hinzu kommt die geografische Abhängigkeit: Sollte der Ausbau der Rechenzentren ins Ausland verlagert werden, dürfte Intel wegen seiner starken heimischen Präsenz stärker betroffen sein als AMD.
Beide Aktien bleiben Halbleiterwerte und damit nachfragesensibel, wie der breite Ausverkauf des vergangenen Monats zeigt. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Diese Termine und Erwartungen nennt der Quelltext
Für AMD nennt der Quelltext mehrere konkrete Erwartungen: Der Umsatz soll im Jahr 2027 um 80% steigen, und der Markt für Server-CPUs soll bis 2030 ein Volumen von 220 Milliarden US-Dollar erreichen. Die Analystenschätzungen, auf die sich das Forward-KGV von rund 9 bezieht, reichen ebenfalls bis 2030.
Bei Intel stehen dem gegenläufige Prognosen gegenüber: Die Einheiten im Segment CCPG sollen 2027 um 10% zurückgehen, nach einem Rückgang von 12% in diesem Jahr. Die erwartete Lagerbereinigung wird die nächsten beiden Quartale signifikant beeinflussen. Der operative Verlust im Foundry-Geschäft lag im dritten Quartal bei 1,9 Milliarden US-Dollar.
Inferenz, agentic AI und Foundry prägen das Geschäft mit KI-Chips
- Inferenz: Der Betrieb eines bereits trainierten KI-Modells, bei dem das System aus Eingaben konkrete Antworten oder Ergebnisse erzeugt.
- Agentic AI: KI-Systeme, die eigenständig mehrstufige Aufgaben planen und ausführen können, statt nur auf einzelne Anfragen zu antworten.
- Foundry: Ein Geschäftsmodell, bei dem ein Chiphersteller Halbleiter im Auftrag für andere Unternehmen fertigt.