
Alphabet: Google erlaubt Kunden, KI-Chips selbst zu betreiben
Google Cloud öffnet seine TPUs für fremde Rechenzentren – fast 100 Kunden nutzen die KI-Chips bereits.
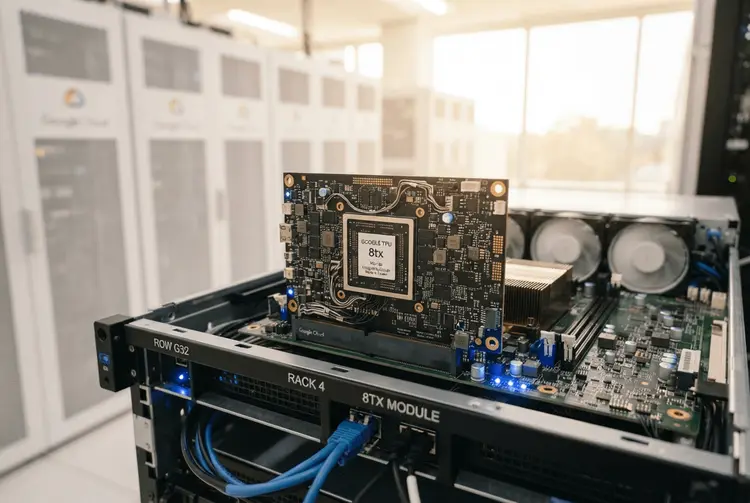
Google Cloud hat am Montag, dem 9. November, zwei neue Versionen seiner Tensor Processing Units (TPUs) vorgestellt. Diese Chips entwickelt der Suchmaschinenkonzern selbst, um KI-Modelle zu trainieren und auszuführen. Mark Lohmeyer, Vizepräsident bei Google Cloud, sagte Reportern, ausgewählte Kunden könnten eine dieser Varianten, den TPU 8tx, in ihren eigenen Rechenzentren installieren. Damit wandelt Alphabet seine KI-Chips zunehmend in Hardware um, die er verkauft.
Den größten Teil ihrer Geschichte war es nur möglich, einen TPU über Googles Cloud zu mieten. Das änderte sich im zweiten Quartal, als Alphabet begann, Einnahmen aus TPU-Systemen zu verbuchen, die es an Kunden verkaufte, die ihre eigenen Rechenzentren betreiben. Google gibt nun an, dass fast 100 Kunden die Chips nutzen. Die Alphabet-Aktie notiert aktuell nahe 292 US-Dollar. Der Rekord-Schlusskurs wurde am 13. Mai bei 402,62 US-Dollar erzielt, was die Aktie derzeit etwa 28 Prozent unter diesem Höchststand positioniert.
Der TPU 8tx ist für sensible Daten regulierter Kunden gedacht
Der TPU 8tx ist für vertrauliche Arbeiten konzipiert. Google zufolge wurde er speziell für regulierte Unternehmen und Regierungen entwickelt, die KI neben ihren sensibelsten Daten einsetzen, und schützt diese Daten auch während der Verarbeitung durch den Chip. Normalerweise müssen Daten im Speicher entschlüsselt werden, während ein Computer daran arbeitet.
Thomas Kurian, CEO von Google Cloud, beschrieb den Nutzen anlässlich des Gewinncalls für das dritte Quartal von Alphabet Ende Oktober. „Für einige Branchen liegen Daten vor Ort vor, die nicht in die Cloud verschoben werden können, und dies ermöglicht es uns, beschleunigte Rechenleistung dorthin zu bringen, wo die Daten gespeichert sind“, so Kurian. Anders ausgedrückt: Vor-Ort-TPUs können Kunden erreichen, die Googles Cloud nicht vollständig bedienen kann. Einige von Kurian auf dem Call genannte TPU-Kunden scheinen genau in dieses Profil zu passen, wie beispielsweise die Kapitalmarktfirmen Citadel Securities und Jump Trading.
Ein riesiger Markt, aber ein langsamer Start
Der Markt, in dem diese Chips konkurrieren, ist riesig. Nvidia verzeichnete allein im zweiten Geschäftsjahresquartal (26. Juli 2026) einen Datacenter-Umsatz von 89,0 Milliarden US-Dollar. Selbst ein kleiner Anteil solcher Ausgaben könnte für Alphabet bedeutsam sein. Um zu zeigen, wie schnell sich Googles eigenes KI-Geschäft entwickelt: Der Umsatz von Google Cloud verdoppelte sich im dritten Quartal im Jahresvergleich mehr als auf 30,7 Milliarden US-Dollar, und das Management erklärte, dass die Verkäufe von TPU-Systemen einen bedeutenden Beitrag dazu leisteten.
Die Wachstumsrate ist in jedem Quartal dieses Jahres gestiegen – 63 Prozent im ersten Quartal, dann 82 Prozent im zweiten Quartal. Der Auftragsbestand von Cloud, also vertraglich gesicherter, noch nicht verbuchter Umsatz einschließlich der TPU-Verkaufsvereinbarungen, belief sich auf 561 Milliarden US-Dollar, gegenüber 462 Milliarden US-Dollar Ende März. Die operative Marge des Segments weitete sich auf 36,2 Prozent aus, gegenüber 23,7 Prozent vor einem Jahr.
Dennoch sind die Chip-Verkäufe selbst noch früh im Stadium. Alphabets Quartalsberichte besagen, dass das Unternehmen eine begrenzte Anzahl von Vereinbarungen zur Lieferung von TPU-Systemen an Kunden abgeschlossen hat, die ihre eigene Infrastruktur betreiben. Das Unternehmen erwartet, dass der signifikante Großteil des Umsatzes aus diesen Geschäften im Jahr 2027 verbucht wird.
Alphabet zahlt zuerst für die Chips
Der Verkauf von Hardware verändert auch den Cashflow bei Alphabet. Das Unternehmen kauft Teile, nachdem ein Vertrag unterzeichnet wurde, aber bevor der Kunde zahlt, sodass das Geld zunächst abfließt. Alphabets Inventar, das hauptsächlich aus TPU-Systemen und Pixel-Geräten besteht, sprang Ende September von 2,4 Milliarden US-Dollar Ende 2025 auf 13,3 Milliarden US-Dollar. Mit diesem Aufbau und 51,4 Milliarden US-Dollar an Investitionsausgaben war der freie Cashflow im dritten Quartal negativ in Höhe von 9,1 Milliarden US-Dollar.
Positiv ist, dass Kurian sagte, das Platzieren von TPU-Systemen in Kundendatenzentren „kompensiert die Notwendigkeit, dass wir Einrichtungen vorbauen müssen, um diese TPU-Systeme zu hosten“. Dennoch erwartet Alphabet Investitionsausgaben zwischen 195 Milliarden und 205 Milliarden US-Dollar in diesem Jahr, und es geht davon aus, dass diese Zahl im Jahr 2027 deutlich steigen wird.
Ändert dies die Argumentation für die Alphabet-Aktie? Nicht über Nacht. Aber es bietet Google eine zweite Möglichkeit, mit Chips, die es bereits für sich selbst entwickelt, Geld zu verdienen, aus Geschäften, die seine Cloud allein nicht hätte erreichen können. Die Alphabet-Aktie kostet rund das 19-fache der erwarteten Gewinne für 2027. Das ist nach Einschätzung des Autors ein fairer Preis für ein Unternehmen, dessen Cloud-Umsatz sich gerade mehr als verdoppelt hat. Der freie Cashflow wird wahrscheinlich für einige weitere Quartale schwach bleiben.