
Uran vor strukturellem Defizit: KI-Boom treibt Nachfrage nach Kernkraft
Der Bau von Kernreaktoren übertrifft die Versorgung aus neuen Uranminen – ein strukturelles Defizit droht.
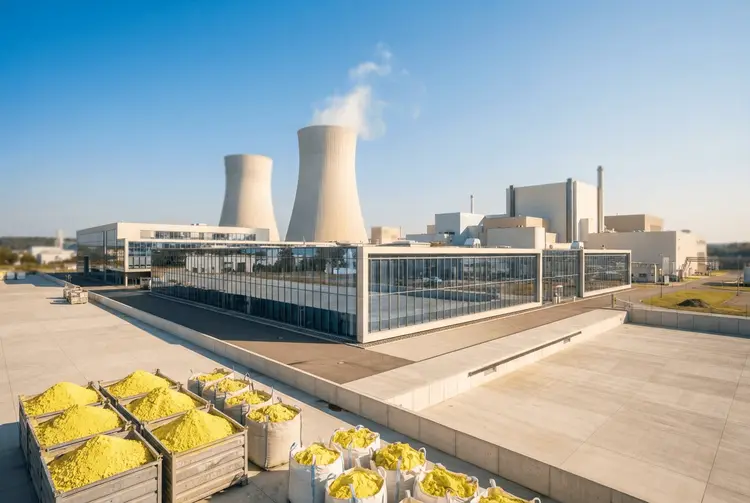
Der Bau von Kernreaktoren übertrifft derzeit die Versorgung aus neuen Uranminen. Gleichzeitig befeuert das rasante Wachstum von KI-Zentren und Rechenzentren den Bedarf an großflächiger Grundlaststromversorgung. Diese Kombination stützt nach Einschätzung von Purecore die Investitionsargumentation für Uran – und zwar nicht auf Basis von Stimmungen, sondern fundamentaler Fakten.
In einem aktuellen Investor-Report hebt das Unternehmen ein zeitliches Ungleichgewicht hervor: Die KI-Infrastruktur entwickelt sich schnell, neue Uranminen benötigen dagegen deutlich längere Entwicklungszeiträume. Purecore stützt sich dabei auf Erkenntnisse der Internationalen Energieagentur (IEA), der Internationalen Atomenergieorganisation (IAEA), der US Energy Information Administration (EIA) sowie von Sprott Asset Management und Cameco Corporation.
Defizit von 335 Millionen Pfund droht bis 2040
Die World Nuclear Association (WNA) warnt vor einem möglichen primären Uranversorgungsdefizit von 335 Millionen Pfund bis zum Jahr 2040. Dieses Szenario gilt selbst dann, wenn die Minenproduktion im Vergleich zu den aktuellen Niveaus mehr als verdreifacht wird. Eine der treibenden Kräfte hinter dieser Nachfrage ist die Künstliche Intelligenz.
Allein in den USA wird erwartet, dass der mit KI verbundene Strombedarf bis 2033 200 Gigawatt (GW) erreichen wird. Die IEA prognostiziert, dass der Stromverbrauch von Rechenzentren bis 2030 auf 950 Terawattstunden pro Jahr (TWh/a) steigen könnte. Technologieunternehmen wie Microsoft, Amazon, Google und Meta haben laut Purecore jeweils direkte Maßnahmen ergriffen, um Kernkraft als Teil ihrer langfristigen Energiestrategien zu sichern oder zu unterstützen.
Die IAEA geht davon aus, dass weltweit neue Projekte zur Kernkraftzeugung bis 2060 installiert werden. Ende 2025 waren weltweit etwa 413 Kernreaktoren in Betrieb, was einer elektrischen Erzeugungskapazität von 377,1 GW entspricht. Unter dem Hochwachstumsszenario der Agentur könnte die globale nukleare Erzeugungskapazität bis 2050 auf 1.045 GW und bis 2060 weiter auf 1.284 GW ansteigen – mehr als das Dreifache der Betriebskapazität von 2025.
Sprott-Szenarien zeigen kumulative Uranversorgungsdefizite zwischen 700 Millionen Pfund und 1,7 Milliarden Pfund Triuran-Octoxid, auch als „Yellowcake" bekannt, bis 2040. Die EIA prognostiziert einen Bedarf von 183 Millionen Pfund ungedecktem Uran für US-Versorger zwischen 2026 und 2035.
Produktion stark konzentriert
Die WNA erklärt, dass die globale Uranproduktion derzeit stark konzentriert ist. Auf Kasachstan allein entfallen 40 Prozent der weltweiten Uranminenproduktion. Kazatomprom, das staatliche kasachische Uranunternehmen und größte Uranproduzent der Welt, schätzt, dass seine produzierte Menge im Jahr 2025 rund 20 Prozent der globalen primären Uranproduktion ausmachte. Insgesamt sind mehr als 70 Prozent der globalen Uranproduktion auf vier Länder konzentriert: Kasachstan, Kanada, Namibia und Australien.
„Die größten Technologieunternehmen der Welt wenden sich zunehmend der Kernenergie zu, da sie eine zuverlässige, rund-um-die-Uhr verfügbare Stromquelle benötigen, die den Skalierungs- und Leistungsanforderungen von Rechenzentren der nächsten Generation gerecht wird", heißt es in dem Report.
Peter Berdusco, Präsident und CEO von Purecore, betont den Zusammenhang zwischen dem Ausbau der Kernkraft, der Uranversorgung und der langfristigen Stromnachfrage. Er verweist auf die unterschiedlichen Zeiträume: KI-Rechenzentren können in drei bis fünf Jahren errichtet werden, Kernreaktoren in fünf bis zehn Jahren, während Grünfeld-Uranminen zehn bis 15 Jahre benötigen. Die Erfolgsquoten bei konventionellen Explorationen liegen weiterhin unter 1 Prozent – der langsamste Teil des Wachstumszyklus der Kernkraft.
Anreicherung als zweiter Engpass
Purecore weist darauf hin, dass die Uranverschränkungen nicht nur den Abbau betreffen, sondern sich auch auf die Umwandlung und Anreicherung erstrecken. Diese kritischen Phasen des nuklearen Brennstoffkreislaufs stehen ebenfalls unter Versorgungsdruck. Die Preise für Separative Work Units (SWU), die Standardmaßzahl für Anreicherungskosten, erreichten 2026 einen Allzeithochwert von 190 Dollar pro Einheit – ein Anstieg gegenüber lediglich 56 Dollar pro Einheit vor drei Jahren.
Russland spielt bei dieser Herausforderung eine zentrale Rolle: Im Jahr 2023 lieferte das Land etwa 27 Prozent des US-amerikanischen Verbrauchs an angereichertem Uran. Der westliche nukleare Brennstoffkreislauf bleibt damit weitgehend anfällig für russische Kapazitäten. US-Beschränkungen für den Import russischen Urans, kombiniert mit russischen Exportbeschränkungen, haben den Zugang zu diesen Liefermengen seitdem verschärft. Der Druck könnte sich verstärken, wenn die US-Dispensation, die bestimmte russische Uranimporte erlaubt, Ende 2027 ausläuft. Der Ersatz dieser Volumina würde zusätzliche westliche Kapazitäten für Umwandlung und Anreicherung erfordern – Kapazitäten, die erhebliche Investitionen und Jahre zur Entwicklung benötigen.
Technologische Fortschritte in der Exploration
Angesichts von Explorations-Erfolgsquoten von unter 1 Prozent und persistierenden Ineffizienzen bei der Mineralverarbeitung setzt die Uranindustrie zunehmend auf moderne Datenanalyse, KI und Automatisierung. Ziel ist es nicht, geologische Expertise zu ersetzen, sondern zu verbessern, wie schnell und effizient Unternehmen Ressourcen identifizieren, bewerten und potenziell entwickeln können. KI-Plattformen können auf Jahrzehnte an geowissenschaftlichen Daten angewendet werden, um die Prospektivitätskartierung zu verfeinern, Prioritäten bei Zielen zu setzen und Bohrentscheidungen zu verbessern.
Membran- und Ionenaustauschtechnologien bieten potenzielle Alternativen zu konventionellen Lösungsmittel-Extraktionsprozessen, mit dem Ziel, Selektivität und Effizienz bei der Uranrückgewinnung zu steigern. Purecore betont, dass die Optimierung durch maschinelles Lernen über Plattformen wie IngelliSense.io prädiktive Analytik nutzt, um Veränderungen in der Rückgewinnungsrate, dem Reagenzienverbrauch und der Durchsatzleistung vor herkömmlichen Anlageninstrumentierungen vorherzusagen.
In den USA sehen föderale Ziele eine Vervierfachung der inländischen Kernkapazitäten vor, unterstützt durch Verpflichtungen in Höhe von 80 Milliarden Dollar für Reaktoren und Brennstoffe. Dazu gehört eine Initiative von Cameco und Westinghouse, die vorsieht, dass bis 2030 zehn neue große Reaktoren im Bau sein werden. Zahlreiche Länder, die sich zuvor von der Kernkraft abgewandt hatten, korrigieren ihren Kurs – darunter Italien nach einer Abwesenheit von 35 Jahren und Japan.
Purecore besitzt die Uran-Eigentumsrechte am Yurchison-Projekt in Saskatchewan und am Bankier-Projekt in British Columbia. Das Unternehmen verfolgt eine auf Akquisitionen und Exploration ausgerichtete Strategie mit Fokus auf Uran- und Kupfermöglichkeiten in vielversprechenden Bergbauregionen. „Die Lücke zwischen dem Uran, das die Welt benötigen wird, und dem, was aktuell abgebaut wird, ist real und schließt sich nicht von selbst", sagt Berdusco.