
Tesco vor Halbjahreszahlen: Hohe Erwartungen an den britischen Supermarktriesen
Der Marktanteil ist so hoch wie seit über einem Jahrzehnt nicht, doch Anleger warten gespannt auf die Guidance.
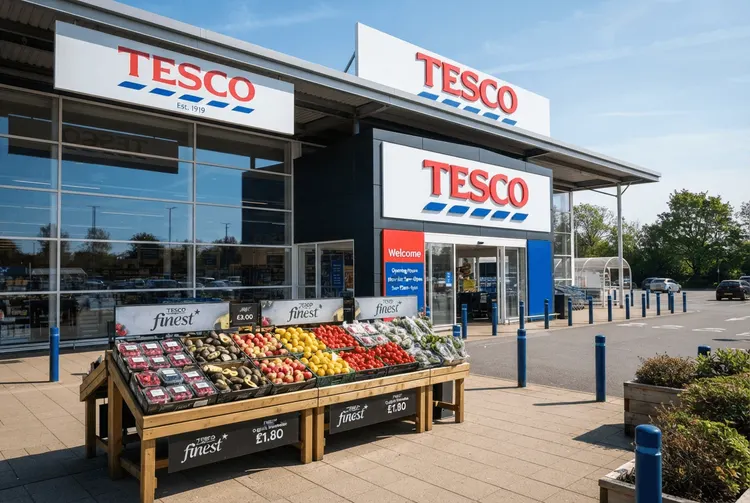
Der britische Supermarktriese Tesco (LSE: TSCO) legt am Donnerstag, dem 8. Oktober, seine Halbjahreszahlen vor. Die Erwartungen an den Konzern sind wie gewohnt hoch – auch wenn das Update zum ersten Quartal im Juni hinter den strengen Standards des Supermarktverbundes zurückblieb. Für Anleger steht vor allem eine Frage im Mittelpunkt: Bestätigt Tesco seine Guidance für das Gesamtjahr?
Richard Hunter, Leiter der Märkte beim Broker interactive investor, blickt auf die Zahlen voraus. In seinem wöchentlichen Ausblick ordnet er die Lage des Konzerns ein. Sein Tenor: Das Wachstum bleibt intakt, auch wenn starke Vergleichswerte aus dem Vorjahr und erste Auswirkungen des Nahostkonflikts den Zahlen etwas Schwung genommen haben.
Eine gewisse Abschwächung war vom Markt erwartet worden. Die Aktie hat die unermüdlichen Fortschritte der Gruppe dennoch widergespiegelt – und die Kluft zu den nächsten Wettbewerbern bleibt groß. Tesco behauptet seine Dominanz in den britischen Regalen.
Die Details
In den 13 Wochen bis zum 30. Mai stiegen die Umsätze um 2,3 Prozent auf 16,83 Milliarden Pfund. Die flächenbereinigten Umsätze (like-for-like, LFL) legten um 1 Prozent zu. Das mit Abstand größte Segment, das Vereinigte Königreich, verzeichnete im ersten Quartal ein Umsatzwachstum von 2,6 Prozent.
Auffällig stark entwickelte sich das Premium-Angebot. Die Marke „Finest“ wuchs um 9 Prozent, über zwei Jahre hinweg um 29 Prozent – ein Segment, das laut Hunter von Stärke zu Stärke eilt. Tesco habe sein Premium-Angebot in jüngerer Zeit geschärft und beschränke sich nicht länger nur auf preissensitive Verbraucher.
Weniger erfreulich lief es im Großhandelssegment Booker, das ein „kleiner Fleck auf der Landschaft“ blieb. Die LFL-Umsätze sanken hier um 3,2 Prozent, was durch den Verlust eines Vertrags bedingt war. Hinzu kommt der starke Einbruch der Tabakverkäufe: Sie fielen im letzten Jahr um 9,7 Prozent und in den vergangenen zwei Jahren um 17,2 Prozent – eine Entwicklung, die sich kaum erholen dürfte. Dennoch trägt Booker 13 Prozent zum Gesamtumsatz bei, sodass Tesco diesen Ausfall anderweitig leicht kompensieren kann.
Feinjustierungen und Verbesserungen tragen in jedem Teil des Geschäfts zur allgemeinen Dominanz bei. Dazu zählen Bekleidung, Lieferoptionen wie Whoosh, ein breiteres Angebot im oberen Preissegment und Online-Wachstum bei Lebensmittelpreisen.
Ermöglicht wurde vieles durch das Programm „Save to Invest“. Es erzielte in den vergangenen vier Jahren Kosteneinsparungen von mehr als 2,2 Milliarden Pfund, davon rund 535 Millionen Pfund im vergangenen Jahr. Für den kommenden Zeitraum sind weitere 500 Millionen Pfund geplant.
Hintergrund: Was bisher geschah
Bereits am 12.06.2026 berichtete aktien.news, dass in der kommenden Börsenwoche zwei britische Schwergewichte in den Mittelpunkt rückten: die Hotelkette Whitbread und der Supermarktriese Tesco. Beide Unternehmen standen unter dem Druck steigender Kosten, konnten aber auf solide Umsatzentwicklungen verweisen.
Am 17.06.2026 folgte der Wochenausblick: Der Investmentchef von interactive investor, Richard Hunter, richtete den Fokus auf die Quartalszahlen von Tesco, die am Donnerstag, dem 18. Juni, erwartet wurden. Hunter zeigte sich grundsätzlich positiv gestimmt gegenüber dem britischen Supermarktgiganten und verwies darauf, dass die Jahresergebnisse im April eindrucksvoll belegt hätten, dass der „Tesco-Koloss“ auf einem soliden Fundament steht.
Am 18.06.2026 berichtete aktien.news dann von Druck auf die Tesco-Aktie: Sie gab am Donnerstag um rund 1 Prozent nach, nachdem das Unternehmen für die 13 Wochen bis zum 30. Mai ein flächenbereinigtes Umsatzwachstum im Vereinigten Königreich von lediglich 1,8 Prozent gemeldet hatte. Analysten hatten im Vorfeld mit einem Plus von 2,7 Prozent gerechnet – eine erhebliche Lücke, die Anleger enttäuschte. Der Gesamtumsatz des Konzerns auf flächenbereinigter Basis stieg auf 16,83 Milliarden Pfund.
Am 02.10.2026 schließlich meldete aktien.news, dass Tesco nach eher weichen Ergebnissen aus dem ersten Quartal in den Berichtszeitraum ging. Das organische Umsatzwachstum von 1,0 Prozent lag damals leicht unter den Markterwartungen – begründet mit einem schwierigen Vergleichszeitraum sowie ungünstigen Wetterbedingungen. Beide Belastungen ließen im weiteren Verlauf des Berichtszeitraums nach, weshalb das Umsatzwachstum wieder anziehen sollte. Die Märkte rechneten für das erste Halbjahr mit einem Umsatzplus von 3,1 Prozent auf 37,2 Milliarden Pfund.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist Tesco ein Beispiel für einen britischen Einzelhandelswert, der sich trotz erbitterten Wettbewerbs behauptet. Andere Supermärkte neigten in jüngerer Vergangenheit dazu, sich gegenseitig Marktanteile abzunehmen, statt Tesco etwas wegzunehmen. Der Anteil des Konzerns war nicht nur größer als der seiner beiden nächsten Konkurrenten zusammen – Sainsbury (J) (LSE: SBRY) und Asda –, sondern auch der höchste seit über einem Jahrzehnt.
Der Fortschritt hat jedoch einen Preis. Steigende Kosten und die Aufrechterhaltung niedriger Preise wirken zwangsläufig auf Margen und Umsätze. Die „Save to Invest“-Einsparungen haben eine doppelte Wirkung: Sie gleichen Kostensteigerungen aus – wichtig, falls die inflationären Auswirkungen des Konflikts zwischen den USA und Iran durchschlagen – und halten zugleich die Preise für Verbraucher niedrig. Die schiere Größe der Gruppe speist ihren Appetit darauf, Kundenpreise durch Programme wie „Aldi Price Match“, „Low Everyday Prices“ und „Clubcard Prices“ zu senken. So entsteht eine Art positiver Kreislauf.
Als Stützen für Investoren gelten das laufende Aktienrückkaufprogramm über 750 Millionen Pfund sowie eine Dividendenrendite von 3,1 Prozent. Der Aktienkurs ist im letzten Jahr um 10 Prozent gestiegen, in den letzten zwei Jahren um 32 Prozent und in den letzten drei Jahren um 80 Prozent – eine beträchtliche Leistung angesichts der traditionellen Erbitterung des Wettbewerbs im Sektor. Höhere Erwartungen verringern allerdings die Wahrscheinlichkeit positiver Überraschungen.
Ausblick
Im Fokus steht die Guidance: Tesco hatte zuvor seine Prognose für den Gesamtjahresgewinn nach Abzug von Sondereinflüssen in einem Bereich von 3 bis 3,3 Milliarden Pfund bestätigt – ebenso den freien Cashflow von 1,5 bis 2 Milliarden Pfund. Anleger werden gespannt sein, ob das Management dazu Kommentare abgibt. Die Märkte rechnen für das erste Halbjahr mit einem Umsatzplus von 3,1 Prozent auf 37,2 Milliarden Pfund. Der Tesco-Juggernaut, so der Eindruck der Quelle, rollt weiter voran.
Kurz erklärt
- Like-for-like (LFL): Vergleichbare Umsätze, die nur Filialen berücksichtigen, die bereits im Vorjahreszeitraum geöffnet waren.
- Guidance: Die von einem Unternehmen selbst veröffentlichte Prognose für künftige Geschäftszahlen.
- Freier Cashflow: Der Geldbetrag, der nach Abzug der Investitionen aus dem operativen Geschäft übrig bleibt.