
Robotik-Boom: Diese Zulieferer könnten Nvidia noch übertreffen
Nicht die humanoiden Roboter selbst, sondern ihre Komponenten könnten die größten Gewinner des Robotik-Booms werden.
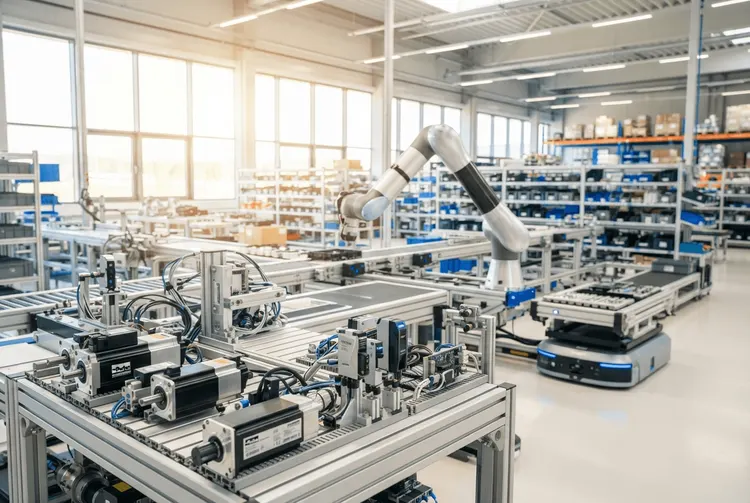
Die nächsten großen Gewinner des Robotik-Booms könnten nicht die Unternehmen sein, die den dominierenden humanoiden Roboter bauen, sondern jene, die die Komponenten und Systeme liefern, die jeder Roboter benötigt. Bewegungssteuerungen, Sensoren, Chips, Lagersysteme und andere physische Bauteile bilden einen kritischen Teil der Robotik-Stacks und schaffen branchenweite Chancen – unabhängig davon, welcher Roboterhersteller am Ende den Sieg davonträgt.
Diese Unterscheidung ist wichtig, weil der physische Robotik-Stack weit über die KI-Modelle hinausgeht, die derzeit die Aufmerksamkeit der Investoren auf sich ziehen. Eine GPU in einem Rechenzentrum kann einem Roboter helfen, seine Umgebung zu verstehen, aber sie kann keinen Arm bewegen, die Position eines Gelenks messen, den Stromfluss durch einen Motor steuern oder Tausende von Maschinen in einem Lager koordinieren. Diese Funktionen erfordern eine separate Schicht aus Hardware und Software, die überwiegend von Unternehmen bereitgestellt wird, die weitaus kleiner sind als die bekanntesten KI-Namen.
Das Potenzial zeigt sich bereits in der industriellen Automatisierung. Laut der International Federation of Robotics waren im Jahr 2025 weltweit mehr als 5 Millionen Industrieroboter in Fabriken in Betrieb, wobei der installierte Bestand weiterhin rasch expandiert. China entfiel im selben Jahr auf 59 Prozent der globalen Installationen von Industrierobotern, was die Skalierbarkeit der Automatisierungschance unterstreicht. Für Anleger ist daher die entscheidende Frage, welche Zulieferer mehr Wert einfangen können, wenn Roboter zusätzliche Gelenke, Sensoren, Leistungselektronik und Software hinzufügen.
Die Details: Vier Zulieferer im Fokus
Novanta, Allegro MicroSystems, Symbotic und Regal Rexnord bieten vier unterschiedliche Wege, um an diesem Ausbau teilzuhaben – jeder mit einer anderen Mischung aus Chancen und Risiken.
Novanta positioniert sich nah an der physischen Bewegungsschicht des Robotik-Stacks. Sein Denali-Servoregler ist dafür konzipiert, in ein Roboter-Gelenk integriert zu werden, wo er den Strom steuert, der das Gelenk bewegt. Der Computer eines Roboters kann zwar entscheiden, was ein Glied tun soll, doch Servoregler, Motor und Encoder setzen diese Anweisung durch eine geschlossene Rückkopplungsschleife in eine präzise physische Aktion um. Das Unternehmen verkauft zudem Kraftsensoren und End-of-Arm-Werkzeuge, sodass es mehrere Komponenten liefern kann, sobald ein Roboterhersteller ein weiteres bewegliches Gelenk hinzufügt. Der Servoregler-Markt wird voraussichtlich bis 2035 jährlich 3,5 Milliarden Dollar überschreiten, während China zum größten Käufer sowohl von Industrie- als auch von Humanoid-Robotern geworden ist. Novantas Umsatz wird im nächsten Quartal voraussichtlich um rund 21 Prozent wachsen. Bei den zwölf in der Analyse verwendeten Bewertungsmaßen schneiden die Aktien etwa 16 Prozent unter dem geschätzten fairen Wert ab.
Im Juli 2016 erwarb Novanta Riverpoint Medical in einer Transaktion im Wert von rund 20 Prozent von Novantas eigenem Marktwert. Nach der Transaktion erhöhte sich die Exposition gegenüber dem medizinischen Endmarkt auf etwa 60 Prozent des Gesamtumsatzes. Novanta ist damit nicht länger einfach ein Robotik-Zulieferer mit starker medizinischer Ausrichtung, sondern rückt näher an ein Medizintechnik-Unternehmen mit attraktivem Automatisierungsgeschäft. Der Markt für medizinische Robotik wird voraussichtlich in den nächsten fünf Jahren mehr als verdoppeln. Ein weiteres Problem: Trotz des enormen Robotik-Marktes in China steigt Novantas Umsatz aus diesem Land nicht annähernd so schnell wie erwartet, während China die Importe von Robotern und Roboterbauteilen reduziert und seine eigene Lieferkette im Inland ausbaut.
Allegro MicroSystems operiert eine Ebene tiefer. Statt Servoregler und Kraftsensoren zu liefern, verkauft Allegro viele der spezialisierten Chips, die diese Systeme funktionsfähig machen. Ein Roboter-Gelenk benötigt möglicherweise einen Magnetsensor, um zu messen, wie weit sich ein Motor gedreht hat, einen Stromsensor zur Überwachung des Stromflusses und einen Treiber zur Leistungssteuerung. Das Unternehmen schätzt, dass es Chip-Inhalte im Wert von rund 5 Dollar pro Haushaltsroboter, etwa 55 Dollar pro Fabrikroboter und bis zu 150 Dollar pro Humanoiden liefern kann. Allegro hat Design Wins bei großen Robotikkunden in China und Nordamerika gemeldet, während die Verkäufe im industriellen Geschäft im vergangenen Jahr um 59 Prozent gestiegen sind. Rund 64 Prozent des Allegro-Umsatzes stammt derzeit von Automobilkunden, Rechenzentren machen etwa weitere 17 Prozent aus.
Symbotic steht der Endanwendung deutlich näher. Das Unternehmen baut Lagerautomatisierungssysteme, die Pakete bewegen, Inventare koordinieren und Distributionszentren neu gestalten. Der Umsatz lag im letzten Quartal über 700 Millionen Dollar, ein Anstieg von 22 Prozent gegenüber dem Vorjahr, während das Unternehmen zu konsistenter Profitabilität gefunden hat. Der gesamte Auftragseingang belief sich auf rund 22,5 Milliarden Dollar. Der 10-Q-Bericht zeigte, dass „Kunde A" 90,5 Prozent des Umsatzes ausmachte, im Vergleich zu 83,8 Prozent ein Jahr zuvor. Der Softwareumsatz von Symbotic war bereits im vergangenen Jahr um 57 Prozent gestiegen.
Regal Rexnord repräsentiert das konventionellere industrielle Ende. Rund 31 Prozent des Umsatzes, oder etwa 478 Millionen Dollar im betrachteten Quartal, stammten aus Automatisierung und Bewegungssteuerung. Das Geschäft wurde durch die Akquisition von Altra Industrial Motion gestärkt, einer Transaktion im Wert von rund 5 Milliarden Dollar und etwa der Hälfte von Regal Rexnords aktuellem Wert.
Hintergrund: Was bisher geschah
Bereits am 15.07.2026 berichtete aktien.news, dass der nächste große „Bottleneck-Trade" an den Märkten weniger mit Halbleitern und mehr mit klassischen Industriegütern zu tun haben könnte. Laut einem Bericht von MarketWatch rücken Industriewerte zunehmend in den Mittelpunkt des Anlegerinteresses – mit einem starken Start in das Jahr 2026. Investoren verlagerten ihren Fokus von den größten KI-Investoren auf Unternehmen, die künftig eine wichtige Rolle spielen werden.
Am 06.03.2026 berichtete aktien.news über Schaeffler: Der traditionsreiche Autozulieferer aus Herzogenaurach wurde im Zuge der KI- und Robotikwelle als Zukunftsunternehmen gehandelt, weil er entscheidende Komponenten für humanoide Roboter liefert – konkret Gewindespindeln für Arme und Beine.
Am 17.05.2026 berichtete aktien.news über einen Bericht von Alpine Macro vom 12. Mai 2026, wonach das globale Rennen um technologische Vorherrschaft zunehmend durch industrielle Skalierung entschieden wird. Während die USA bei bahnbrechender Intelligenz und Halbleiterentwicklung führen, hat China eine dominante Position in der physischen Fertigung und Lieferketteninfrastruktur aufgebaut.
Am 04.06.2026 berichtete aktien.news, dass die Expansion der Hardware-Infrastruktur für generative KI zahlreiche Investitionsmöglichkeiten bietet, die weit über bekannte Namen wie Nvidia hinausgehen.
Was das für Anleger bedeutet
Anleger, die das Kundenkonzentrationsrisiko, die medizinische Mischung oder die Automobilzyklen nicht übernehmen wollen, können einen breiteren Ansatz über Robotik-ETFs wählen. Der VanEck Robotics ETF (IBOT) bietet Exposure gegenüber großen Technologie- und Automatisierungsunternehmen wie Nvidia, Emerson und ASML und beinhaltet auch japanische und begrenzte chinesische Exposure. Der Nachteil ist, dass IBOT relativ klein ist und eine diversifizierte Robotik-ETF zwangsläufig das Upside-Potenzial eines einzelnen, unter dem Radar fliegenden Gewinners verwässert. ROBO geht einen etwas anderen Weg, mit stärkerem Fokus auf Automatisierungsunternehmen mit kleinerer Marktkapitalisierung und einem leicht höheren Kostenquotienten.
Insgesamt bietet Allegro die ungewöhnlichste Balance zwischen einem etablierten Geschäft und einer Robotik-Chance, die noch klein genug ist, um unterschätzt zu werden. Novanta hat bereits eine bedeutende Robotik-Exposure, aber die Riverpoint-Akquisition verschiebt das Geschäft weiter in Richtung Medizin. Symbotic hat die stärksten Beweise für kommerzielle Skalierung, aber seine Abhängigkeit von einem dominanten Kunden schafft ein Risiko, das nicht ignoriert werden kann. Regal Rexnord ist diversifizierter und stabiler, aber das Robotik-Upside ist weniger konzentriert.
Ausblick
Das Unternehmen ist im breiteren Robotikmarkt noch unerprobt, und die Automobilzyklen können schwierige Perioden für die Aktie bedeuten. Die nächsten zwei Jahre sollten eine wichtige Frage beantworten: Kann das Automatisierungsgeschäft das medizinische Segment übertreffen und beweisen, dass Novanta etwas Dauerhafteres besitzt als eine vorübergehende Position in einem schnell wachsenden Markt? Wenn nicht, könnte das Kapital besser in ein direkteres Robotik-Engagement investiert werden. Symbotic muss beweisen, dass die Technologie weitere große Kunden gewinnen kann, wenn der Markt das Geschäft als breite Lagerautomatisierungsplattform und nicht als Zulieferer eines dominanten Kunden bewerten soll.
Kurz erklärt
- Servoregler: Ein elektronisches Gerät, das den Stromfluss zu einem Motor steuert und so die Bewegung eines Roboter-Gelenks präzise regelt.
- Design Win: Die Auswahl eines Zulieferers durch einen Kunden für ein neues Produktdesign, die noch nicht gleichbedeutend mit tatsächlich verbuchten Umsätzen ist.
- Moat: Der wirtschaftliche Schutzgraben eines Unternehmens, der es gegenüber Wettbewerbern verteidigt.
- End-of-Arm-Werkzeug: Das Werkzeug am Ende eines Roboterarms, das die eigentliche physische Aufgabe ausführt.