ANZEIGE

Renewables Infrastructure Group: Die widerstandsfähigste Dividende im Sektor

Managing Director Minesh Shah erklärt im Interview, wie TRIG mit tilgenden Schulden, Batteriespeichern und Kapitalrotation den Abschlag schließen will.
•• 6 Min
Renewables Infrastructure Group: Die widerstandsfähigste Dividende im Sektor

Die Renewables Infrastructure Group (TRIG, LSE:TRIG) sieht sich selbst als den Investmenttrust mit der widerstandsfähigsten Dividende im Sektor der erneuerbaren Energien. Das sagte Managing Director Minesh Shah in einem Interview mit Dave Baxter, Senior Fund Content Specialist bei interactive investor, in der Reihe "Insider Interviews". Im Mittelpunkt standen die aktualisierte Strategie, die Rolle von Batteriespeichern als Portfolio-Absicherung sowie die Maßnahmen, mit denen TRIG den Abschlag zum Nettoinventarwert verringern will.

Shah begründet die Einschätzung mit drei Faktoren: einer technologisch und geografisch breit diversifizierten Strategie, einer als besonders robust beschriebenen Bilanz und der daraus folgenden Ertragsbasis. Die Diversifikation reduziere das Risiko, ermögliche es dem Trust aber auch, zwischen Märkten zu wechseln und Anlagemöglichkeiten gegeneinander abzuwägen.

Besonders hebt er die Bilanzstruktur hervor: 90 Prozent der Schulden seien festverzinslich und tilgend, also amortisierend, und würden aus den operativen Cashflows der zugrunde liegenden Projekte finanziert. Shah vergleicht dies mit einer 20-jährigen Hypothek, bei der jährlich Kapital bei einem Zinssatz von 3,5 Prozent getilgt wird – ein Instrument, das in diesem Marktumfeld kein Refinanzierungs- oder Zinsänderungsrisiko berge.

Die Details

Den Begriff "tilgend" erklärt Shah im Interview selbst. Die Schuldenlaufzeiten seien typischerweise an die Laufzeit der Festpreis-Einnahmeverträge gekoppelt, oft mit Regierungen. Innerhalb dieses Zeitraums tilge TRIG neben den fälligen Zinsen jedes Jahr einen Teil des Kapitals. Am Ende des Festpreis-Einnahmevertrags sei der Kreditbestand tatsächlich null – es müsse zu diesem Zeitpunkt nichts refinanziert werden. Für TRIG bedeutet das laut Shah, dass bis Mitte der 2030er-Jahre virtually keine Schulden mehr auf der Bilanz stünden, sofern das Unternehmen nichts unternehme. Zudem könne TRIG auf seine Einnahmenlinie schauen und entsprechend mit der Bilanz reagieren – bei hohem Marktrisiko mit geringerem, bei hohen Festpreiseinnahmen mit höherem Verschuldungsgrad.

Bei der im laufenden Jahr vorgestellten aktualisierten Strategie nennt Shah mehrere Ziele. Erstens die Realisierung von Kapital in Höhe von 400 Millionen Pfund. Zweitens eine Netto-Dividendenabdeckung von 1,1-fach, die nach der Tilgung von Schulden im ersten Halbjahr erstmals erreicht worden sei; für das zweite Halbjahr sei TRIG auf Kurs. Drittens das Vorziehen von 100 Megawatt Neubauprojekten von der Entwicklungs- in die Bauphase und schließlich in den Betrieb.

Beim Kapitalabbau sei TRIG nach Shas Worten gut vorangekommen. Anfang des Jahres wurde der Verkauf des Offshore-Windparks Beatrice für 155 Millionen Pfund angekündigt, was 40 Prozent des Ziels entspreche. Weitere Verkäufe sollen folgen. Zugleich verweist Shah auf die Bilanzsituation: Wahrscheinlich könne TRIG noch etwa 100 Millionen Pfund an Schulden aufnehmen, sodass er zuversichtlich sei, das Ziel zu erreichen. In den vergangenen drei bis vier Jahren habe der Trust bereits nahezu 400 Millionen Pfund verkauft. Die Rotation des Portfolios sei seit drei oder vier Jahren fester Bestandteil der Strategie.

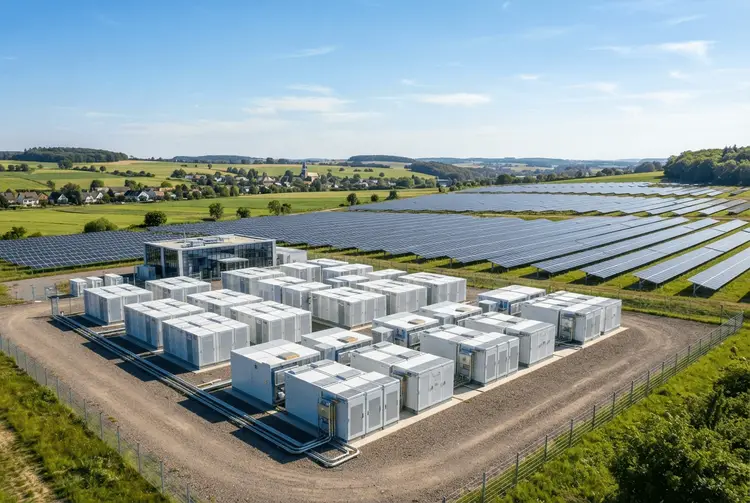
Bei den Neubauprojekten arbeitet TRIG derzeit an zwei Vorhaben: einer Batteriespeicheranlage im Nordosten Englands, die in den nächsten Wochen ans Netz gehen soll, und einem Repowering-Projekt im Süden Frankreichs. Dort wurden die alten Turbinen abgebaut und im vergangenen Jahr stillgelegt; nun werden neue Turbinen installiert, die doppelt so groß sind, wodurch sich die Leistung der Anlage verdoppelt. Auf der Einnahmeseite steht ein neuer 20-jähriger, inflationsindexierter Vertrag mit der französischen Regierung. Die Inbetriebnahme ist für später in diesem Jahr geplant.

Auch der Technologie-Mix soll sich verschieben. Bis etwa 2030 will TRIG den Windanteil auf 60 Prozent senken, Solar auf 25 bis 30 Prozent ausbauen und Batterien auf etwa 10 Prozent, 15 Prozent oder vielleicht 20 Prozent bringen. Vor drei oder vier Jahren bestand das Portfolio noch zu 90 Prozent aus Windkraft, heute sind es nach Abschluss des Beatrice-Verkaufs etwa 77 Prozent. Beim Batteriespeicher startete TRIG vor drei oder vier Jahren bei null, heute liegt der Anteil bei etwa 8 Prozent, Ziel bis 2030 ist ein Anteil von etwa 15 Prozent.

Shah erläutert den Nutzen von Batterien: Ohne langfristigen Vertrag sei ein Erneuerbare-Energien-Erzeuger ein Preisnehmer. Batterien könnten dagegen auf Preise reagieren – bei viel Erneuerbaren-Erzeugung und niedrigen Preisen Strom "aufsaugen" und bei knapperem Angebot und höheren Preisen zurück ins Netz verkaufen. Sie böten damit eine Absicherung des Portfolios. Zwar wiesen Batterien volatilere Einnahmen auf, sollten langfristig aber höhere Renditen erzielen. Die Herausforderung reiner Batterie-Fonds bestand laut Shah darin, dass sie ausschließlich auf Batterien ausgerichtet und mit Verschuldung kombiniert waren. TRIG setze Batterien dagegen als bedeutenden, aber weiterhin kleinen Teil des Portfolios ein, sodass die große operative Basis an Erneuerbaren-Erzeugern die Dividendendeckung antreibe.

Zum Bond-Verkaufsdruck, der zuletzt die Märkte bewegte, führt Shah den Anstieg der Staatsanleiherenditen überwiegend auf höhere Energiepreise zurück. Mittelfristig, über einen Zeitraum von 10 Jahren, habe ein Drittel der TRIG-Einnahmen Exposure gegenüber dem Großhandelsmarkt beziehungsweise dem Strommarktpreis – höhere Preise kurbelten die Einnahmen an. Zudem seien die Festpreisverträge, oft staatlich unterstützt, häufig inflationsindexiert. Da der weitaus größte Teil der Schulden festverzinslich und tilgend sei, habe TRIG kaum Zinsänderungs- und kein Refinanzierungsrisiko.

Hintergrund: Was bisher geschah

Bereits am 24.07.2026 berichtete aktien.news über eine charttechnische Analyse des unabhängigen Analysten Alistair Strang von Trends and Targets, die dem Trust Aufwärtspotenzial attestierte; damals notierte TRIG bei rund 75,10 Pence. Am 16.02.2026 meldete aktien.news, dass der Nettoinventarwert von TRIG im vierten Quartal um 5,2 Prozent auf 104 Pence pro Aktie gesunken war – ein stärkerer Rückgang als von Analysten erwartet. Der NAV sank um 5,7 Pence pro Aktie, ausgehend von 109,7 Pence Ende September; die Aktie verlor am Montag rund 2 Prozent. Als Ursachen nannte der Bericht niedrigere Strompreisprognosen und steigende Abzinsungssätze.

Am 05.10.2026 berichtete aktien.news über die Quartalsbilanz des Kolumnisten Ian Cowie: 16 der 24 Investmenttrusts in seinem "Forever Fund" erzielten zwischen Juli und September Gewinne, darunter drei mit zweistelligen Zuwächsen, trotz steigender Staatsanleiherenditen auf dem höchsten Niveau seit der globalen Finanzkrise 2008. Am 04.07.2026 berichtete aktien.news, dass HICL Infrastructure sein langfristiges Renditeziel auf 10 Prozent pro Jahr angehoben hat; dieser Trust wird von InfraRed Capital Partners verwaltet.

Was das für Anleger bedeutet

Für deutsche Privatanleger ist TRIG ein Vehikel für Zugang zum Sektor erneuerbare Energien, das anders als reine Batterie- oder Wind-Fonds auf Diversifikation setzt. Die im Interview dargelegte Strategie zeigt, worauf das Management den Fokus legt: Cashflow pro Aktie, Dividendenabdeckung und Kapitalrotation. Shah betont, wenn der Cashflow pro Aktie steige, verbesserten sich Dividendendeckung und die Perspektive für Dividenden- und Kapitalwachstum, was den Aktienkurs stützen und Abschläge schließen könne.

Solange der Aktienkurs eine Dividendenrendite von 10 Prozent darstelle, sei es richtig, bei verfügbarem Kapital eigene Aktien zurückzukaufen und diese Dividende zu tilgen, um den Cashflow pro Aktie für treue Aktionäre zu steigern. Der Abschlag zum Nettoinventarwert informiere zudem die Hürdenrendite-Anforderung für neue Investitionen. Mit einer Marktkapitalisierung von etwas über 1,8 Milliarden Pfund und einer täglichen Handelsliquidität von sechs Millionen Aktien verweist Shah auf ausreichende Größe und Liquidität. Dies sei auch für Pensionsfonds relevant, die die Regierung im Vereinigten Königreich zur Investition in britische Infrastruktur ermutigt – auch über börsennotierte Aktien einschließlich closed-ended Investmentgesellschaften.

Ausblick

Auf politischer und regulatorischer Ebene sieht Shah ein positiveres Umfeld als in den Vorjahren. Das Vereinigte Königreich gewähre inzwischen repowerten Standorten neue 20-jährige inflationsindexierte Verträge, wie es Frankreich bereits länger praktiziere, und wolle staatlich unterstützte Verträge auch für laufende Kraftwerke entwickeln. TRIG plant, den Verkauf von Vermögenswerten fortzusetzen, will die Anlage im Süden Frankreichs noch in diesem Jahr in Betrieb nehmen und die Batteriespeicheranlage im Nordosten Englands in den nächsten Wochen ans Netz bringen. Darüber hinaus verfügt der Trust laut Shah über eine deutlich längere Pipeline für weitere Batterien im Vereinigten Königreich, will seinen Solaranlagen in Spanien Batterien hinzufügen und weitere Standorte im Portfolio repowern.

Kurz erklärt

  • Tilgend (amortisierend): Bei dieser Finanzierungsform wird neben den Zinsen jedes Jahr ein Teil des Kapitals zurückgezahlt, sodass der Kredit am Laufzeitende getilgt ist.
  • Nettoinventarwert (NAV): Der Wert aller Vermögenswerte eines Fonds abzüglich seiner Verbindlichkeiten, der als Bewertungsmaßstab für einen Investmenttrust dient.
  • Abschlag: Die Differenz, um die der Börsenkurs eines Investmenttrusts unter seinem Nettoinventarwert liegt.
TRIGRenewables Infrastructure GroupMinesh ShahInvestmenttrustBatteriespeicherDividendeErneuerbare EnergienKapitalrotation

Meistgelesene News

  1. XRP als Millionärsmacher? Warum ein 1.000-facher Anstieg unrealistisch ist
  2. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  3. Trump: Entscheidung über Iran steht bevor – Deal oder Angriff
  4. Tesla nach Q3-Zahlen: Warum die Aktie trotz Rabatt teuer bleibt
  5. Shell und Exxon verkaufen Chemiekonzern Infineum für 8 Milliarden Dollar

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.