
Missouris Marihuana-Unternehmen warten auf IRS-Leitlinien zur Neuklassifizierung
Die Neuklassifizierung von medizinischem Marihuana bringt Steuerfragen, aber keine Antworten – besonders für Betriebe mit umfassenden Lizenzen.
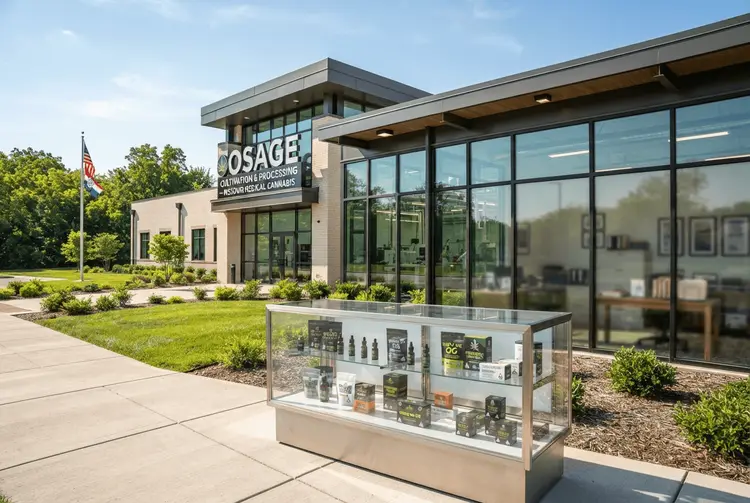
Marihuana-Unternehmen im US-Bundesstaat Missouri warten weiterhin auf verbindliche Steuerrichtlinien der Bundesbehörden. Zwar hatte die Bundesregierung im April medizinisches Marihuana in eine weniger restriktive Betäubungsmittelkategorie eingestuft, doch Monate später ist unklar, wie Betriebe die daraus möglicherweise resultierenden Steuervorteile geltend machen können. Besonders betroffen sind Firmen, die sowohl medizinisches als auch rekreatives Marihuana verkaufen.
Im Zentrum steht die bundesweite Steuerregel Section 280E. Sie verhindert grundsätzlich, dass Unternehmen, die bestimmte vom Bund verbotene Drogen verkaufen, gewöhnliche Betriebsausgaben abziehen – darunter Arbeitnehmergehälter, Miete und andere Kosten. Daraus ergibt sich für Marihuana-Unternehmen eine effektive Einkommensteuerbelastung von bis zu 80 Prozent, verglichen mit dem Standardtarif für Körperschaftssteuern auf Bundesebene von 21 Prozent.
Missouri erlaubt lizenzierten Marihuana-Unternehmen bereits, diese Ausgaben in ihren staatlichen Einkommensteuererklärungen abzuziehen. Die bundesrechtliche Einschränkung bleibt jedoch bestehen. Diese Unsicherheit war diesen Monat ein zentrales Thema in der Podcast-Serie „DCR OutLoud" der Abteilung für Cannabis-Regulierung Missouris (DCR).
Die April-Anordnung stuft nur medizinisches Marihuana in Kategorie III ein
Die Anordnung im April stufte Marihuana, das unter staatlichen medizinischen Lizenzen reguliert wird, in Kategorie III ein, ließ rekreatives Marihuana jedoch in Kategorie I. Für Unternehmen, die beide Arten von Cannabis verkaufen, stellt sich damit die schwierige Frage, wie viel ihrer Ausgaben sie absetzen können.
„Sicherlich sind alle sehr gespannt darauf zu sehen, ob Entlastung in Sicht ist und ob wir jene Richtlinien des IRS erhalten werden, die im Grunde vorgeben, was sie tun dürfen", sagte Andrew Mullins, Geschäftsführer der Missouri Cannabis Trade Association. Mullins betonte zudem: „Nicht nur ist die Cannabis-Branche hier in Missouri eine der am strengsten regulierten Branchen, sondern sie gehört auch zu den am höchsten besteuerten."
Missouris umfassende Lizenzen erschweren die Aufteilung der Kosten
Amy Moore, Direktorin der DCR, sagte, die bundesweite Anordnung stelle eine besondere Herausforderung für Staaten wie Missouri dar, wo viele Unternehmen medizinische und rekreative Verkäufe unter derselben Lizenz abwickeln. „In unserem Staat kommt der Unterschied zwischen medizinischem und reinem Adult-Use-Verbrauchsprodukt wirklich erst in dem Moment zum Tragen, in dem ein bestimmter Steuersatz angewendet wird", sagte Moore im Podcast. „Aber diese [Justizministerium]-Anordnung scheint sich stark um medizinisches Marihuana zu strukturieren."
Missouri vergibt sogenannte „umfassende Lizenzen", die es Unternehmen ermöglichen, sowohl medizinische Marihuana-Patienten als auch rekreative Kunden zu bedienen. In Anbaueinrichtungen werden Pflanzen beim Wachstum ebenfalls nicht in medizinische und rekreative Kategorien getrennt.
Drew Lammert, Vorsitzender des Ausschusses für Regierungsangelegenheiten der Handelsvereinigung und Mitbegründer von High Fidelity Brands, sagte, Unternehmen müssten möglicherweise eigene Entscheidungen darüber treffen, wie sie die Ausgaben zwischen medizinischen und rekreativen Verkäufen aufteilen. Bei High Fidelity Brands machen medizinische Marihuana-Verkäufe nur 10 Prozent des Geschäfts aus. „Wir sind aufgeregt, aber es gibt auch diese Fragen der Unwägbarkeiten", sagte er, „und was bedeutet das für die 90 Prozent der Adult-Use-Verkäufe dort draußen?"
„Das ist der Vorteil der umfassenden Lizenz", sagte Lammert. „Es wird viel Belastung dadurch genommen, zwei separate Systeme verfolgen zu müssen, medizinisch versus Adult-Use." Diese Konfiguration mache den Betrieb eines Unternehmens einfacher, könnte jedoch die Anwendung der neuen bundesweiten Steuervorschriften erschweren.
„Im Einzelhandel ist es einfach", sagte Lammert. „Der Kunde kauft entweder als medizinischer Patient oder als Adult-Use-Verbraucher. Aber es wird etwas komplizierter, wenn man stromaufwärts zu Herstellern und Anbauern geht." Sein Team habe erwogen, den Prozentsatz der Dispensary-Verkäufe an medizinische Patienten zu nutzen, um zu schätzen, wie viel von den Wachstums- und Herstellungskosten des Unternehmens auf sein medizinisches Geschäft entfallen sollte.
Moore sagte, sie habe einen anderen möglichen Ansatz gehört: die Verwendung des medizinischen Anteils der Verkäufe im gesamten Cannabis-Markt Missouris, um zu bestimmen, wie viel von den Ausgaben jedes Unternehmens qualifiziert ist. „Ich stelle mir vor, dass einige Lizenznehmer mit einem höheren prozentualen Anteil an medizinischen Geschäften damit nicht besonders zufrieden wären", sagte sie. „Ich habe sicherlich keine Antworten darauf, wie dies verlaufen wird."
Das IRS setzt die 280E-Leitlinien erst spät auf die Prioritätenliste
Ende September listeten das US-Finanzministerium und die Internal Revenue Service (IRS) die Richtlinien zu Abschnitt 280E als eine ihrer Prioritäten für das kommende Haushaltsjahr auf, das bis September 2027 läuft. Die Liste umfasst jedoch mehr als 100 weitere Aufgaben.
Das Finanzministerium und die IRS sagten im April voraus, dass die Neuklassifizierungsanordnung „erhebliche positive steuerliche Folgen" für medizinische Marihuana-Unternehmen haben werde. Kevin Jednachowski, Chief Value Officer der in Denver ansässigen Buchhaltungsfirma Mindtrix Accounting, sagte jedoch, Unternehmen benötigten mehr als nur die bundesweite Anordnung, um ihre Steuererklärungen einzureichen – und es sei unklar, wann die IRS an die Punkte auf ihrer To-do-Liste komme.
„Punkte rutschen", schrieb Jednachowski in einem Blogbeitrag auf seiner Website. „Einige werden niemals herausgegeben. Die Richtlinien, wenn sie kommen, können enger gefasst sein als die Aussagen, die ihnen vorausgingen." Bis Bundesbeamte erklären, wie die neuen Regeln funktionieren, müssten Cannabis-Unternehmen entscheiden, wie sie ihre Steuerzahlungen planen. „Hier wird die Unsicherheit zu Dollar", sagte er. „Wenn Sie eine C-Körperschaft sind, ist Ihre letzte geschätzte Zahlung für 2026 bis zum 15. Dezember fällig."
Drei Szenarien sollen Unternehmen durch die Steuersaison bringen
Wenn Unternehmen zu wenig zahlen, schulden sie Strafen und Zinsen zusätzlich zur Steuer. Zahlen sie zu viel, sehen sie dieses Geld möglicherweise für eine Weile nicht von der IRS zurück. „Es gibt keine saubere Antwort, und wir werden so tun, als gäbe es eine", sagte Jednachowski. „Die Position, die die meisten Betreiber verteidigen können, besteht darin, Schätzwerte auf einer Grundlage zu zahlen, die Sie heute unterstützen können, und zu dokumentieren, warum."
Jednachowski empfiehlt Unternehmen, drei Schätzwerte dafür vorzubereiten, was sie im Jahr 2026 schulden könnten: erstens die Annahme, dass sich nichts geändert hat und keine steuerliche Entlastung erfolgt; zweitens die Schätzung der Einsparungen aus medizinischen Marihuana-Verkäufen über eine vernünftige Methode zur Aufteilung der Kosten zwischen medizinischen und rekreativen Operationen; drittens die maximal mögliche steuerliche Entlastung, die das Unternehmen vernünftigerweise rechtfertigen kann.
„Für viele Betreiber ist diese Lücke groß genug, um die Lohnkosten, Lieferantentermine oder einen geplanten Ausbau zu beeinflussen", sagte er. „Wissen Sie heute, wie groß die Lücke ist. Finden Sie sie nicht im März heraus." Er empfiehlt zudem, detaillierte Aufzeichnungen über die Kosten der medizinischen Operationen zu führen – einschließlich Arbeitszeit, Einrichtungen, Inventar und Gebühren – sowie zu dokumentieren, wie gemeinsame Ausgaben aufgeteilt werden.
„Wenn neue Richtlinien einen anderen Ansatz vorschreiben, können Sie anpassen und zeigen, warum", sagte er. „Wenn nicht, haben Sie bereits eine dokumentierte Position. Fast jedes Szenario hängt davon ab, sagen zu können, welche Dollar zu welcher Seite des Geschäfts gehören."
aktien.news berichtete seit Juni mehrfach über die offenen Steuerfragen der Branche
Bereits am 05.10.2026 berichtete aktien.news, dass die US-Bundesbehörden die Ausgabe steuerlicher Richtlinien für Unternehmen der Marihuana-Branche innerhalb des nächsten Jahres priorisieren. Der „Priority Guidance Plan" des US-Finanzministeriums und des IRS führe insgesamt 121 Punkte auf, darunter „Leitlinien gemäß § 280E".
Am 22.08.2026 berichtete aktien.news, dass die bundesweite Neuklassifizierung von medizinischem Marihuana auf Ebene der Bundesstaaten mehr Fragen aufwirft als beantwortet. Whitney Brunner, Administratorin des staatlichen medizinischen Cannabis-Programms in South Dakota, machte dies vor einem Legislativausschuss deutlich.
Am 22.09.2026 meldete aktien.news, dass sich die überwältigende Mehrheit der Cannabis-Unternehmen in Missouri gegen eine Registrierung bei der US-Drogenvollzugsbehörde DEA entschieden hat. Laut einer Umfrage der Branchenplattform MJBizDaily unter den Marktteilnehmern des rund 1,5 Milliarden Dollar schweren Cannabis-Marktes habe nur etwa ein Drittel der mehr als 90 Mitglieder des Missouri Cannabis Trade Association einen Antrag gestellt, sagte Mullins.
Am 02.06.2026 berichtete aktien.news über Employee Stock Ownership Plans (ESOPs) als Steuerstrategie für US-Cannabisunternehmen gegen Section 280E. Scott H. Moskol, Partner und Co-Vorsitzender der Cannabis-Praxis bei der Kanzlei Blank Rome, erläuterte, warum diese Strukturen im Cannabissektor an Bedeutung gewinnen.
Die offenen Leitlinien erschweren die Einschätzung der Branchengewinne
Für deutsche Anleger ist die Entwicklung vor allem ein Beispiel dafür, wie regulatorische und steuerliche Rahmenbedingungen die Ertragslage von Unternehmen im Cannabis-Sektor bestimmen. Die effektive Steuerbelastung von bis zu 80 Prozent zeigt, welches Gewicht Section 280E für die Branche hat. Solange die IRS keine verbindlichen Leitlinien veröffentlicht, bleibt unklar, wie stark sich die Neuklassifizierung tatsächlich in den Bilanzen niederschlägt.
Die im Quelltext genannten Unternehmen und Verbände sind nicht börsennotiert; direkte Investmentimplikationen lassen sich daraus nicht ableiten. Relevant bleibt die Frage, ob und wann die Behörden die angekündigten Leitlinien vorlegen – ein Faktor, der die gesamte Branche betrifft.
Die IRS nennt keinen konkreten Termin für die 280E-Leitlinien
Das kommende Haushaltsjahr der US-Bundesbehörden läuft bis September 2027. Die IRS hat die 280E-Leitlinien als Priorität genannt, ohne einen konkreten Termin zu nennen. Für C-Körperschaften steht die letzte geschätzte Steuerzahlung für 2026 am 15. Dezember an. Bis dahin müssen Unternehmen ohne verbindliche Vorgaben planen.
Drei Fachbegriffe ordnen die Steuerdebatte ein
- Section 280E: eine US-Steuerregel, die Unternehmen mit bestimmten verbotenen Drogen den Abzug gewöhnlicher Betriebsausgaben verwehrt.
- Schedule III: eine Kategorie des US-Betäubungsmittelgesetzes für Substanzen, die als medizinisch nutzbar und weniger missbrauchsgefährdet gelten.
- C-Körperschaft: eine US-Kapitalgesellschaft, die auf Unternehmensebene besteuert wird.