
Kupfer-Pipeline treibt Sammlung, Zusammenarbeit und Konsolidierung im Sektor
Über 3,5 Mrd. USD Finanzierungen signalisieren steigende Dynamik – Analysten sehen strukturelle Kupfer-Unterversorgung
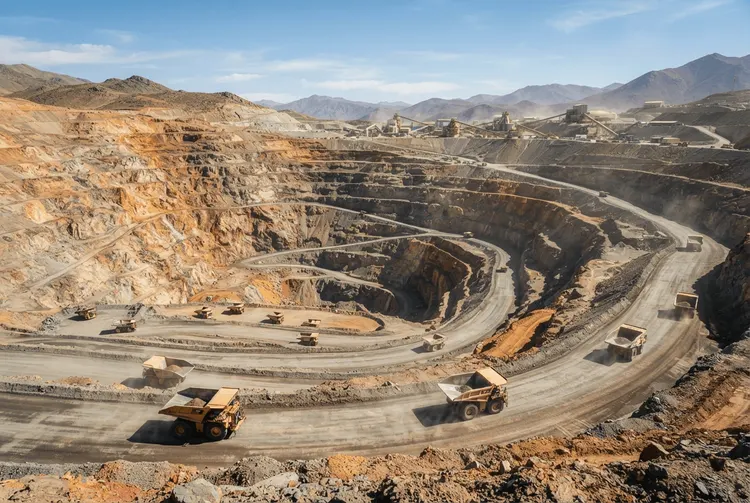
Mehr als 3,5 Milliarden US-Dollar an Eigenkapital- und Schuldenfinanzierungen sowie kleineren Akquisitionen wurden in diesem Quartal bereits angekündigt. Das signalisiert eine steigende Dynamik im globalen Kupfermarkt, wie der Deal-Tracker von Mining Beacon zeigt. Getragen wird diese Entwicklung von einem Kursgewinn des Metalls von rund 14 Prozent in diesem Jahr, wobei Analysten darauf hinweisen, dass dieser Trend noch deutlich an Fahrt gewinnen wird.
Hintergrund ist ein zunehmender „Kampf um Kupferressourcen“. Kürzlich bekannt gewordene Finanzierungsangebote der koreanischen und der US-Export-Import-Bank (EXIM) für Glencore beziehungsweise Ivanhoe Electric untermauern diesen Trend. Die Weltwirtschaft braucht Kupfer für die Elektrifizierung – und zwar in enormen Mengen.
Analysten sehen strukturelle Unterversorgung
Piers Montgomery, Senior-Analyst bei CRU, erklärte auf einem australischen Kupferforum in diesem Monat, dass der Elektrifizierungsbedarf der Weltwirtschaft in den nächsten fünf Jahren weiter steigen werde. „Und wir alle wissen, dass das ohne Kupfer einfach nicht möglich ist“, sagte er. „Wir befinden uns hier in einem Kampf um eine knappe Ressource, und deshalb sehen wir, wie sich die Preisbildung wirklich nach oben bewegt.“
Die Knappheit bezieht sich dabei nicht auf das Kupfer im Boden – zumindest noch nicht. S&P Global hatte Anfang des Monats erklärt, dass die Rate und das Volumen neuer großer Kupferfunde im Vergleich zu früheren Jahrzehnten weiterhin verhalten geblieben sind. „Die insgesamt entdeckte Kupfermenge nach 2000 liegt immer noch unter dem Gesamtvolumen, das allein in den 1990er Jahren entdeckt wurde“, hieß es dort. „Die Kupfernachfrage beschleunigt sich auf mehreren Fronten, doch die Pipeline neuer Kupferlagerstätten dünnt weiter aus.“
Stattdessen bezieht sich die Knappheitsprognose auf physisches Kupfer, das durch die Produktionspipeline fließt. Der erfahrene Ressourcen-Investor Rick Rule sagte in einem Kitco-Interview: „Es besteht kein Zweifel daran, dass wir in den letzten 25 Jahren in die produktiven Kapazitäten rund um Kupfer zu wenig investiert haben. Wir haben zu wenig in Exploration investiert. Wir haben zu wenig in Entwicklung investiert. Wir haben in allen Bereichen des Kupfergeschäfts zu wenig investiert, und man kann diese systematische Unterversorgung nicht schnell wettmachen.“
Preise könnten in fünf Jahren deutlich höher liegen
Rule zeigte sich überzeugt: „In meinem Kopf besteht kein Zweifel, dass die Kupferpreise in fünf Jahren deutlich höher sein werden als heute. Ich bin nur überrascht von der heutigen Stärke des Kupfers.“ Einen Teil der aktuellen Preisentwicklung führt er auf Produktionsausfälle zurück – etwa die Schwierigkeiten bei Kamoa-Kakula, die Probleme in Grasberg oder die selbstverschuldeten Wunden, die Codelco durch Unterversorgung erlitten hat. „Aber ein Teil davon ist auch auf eine viel stärkere globale Wirtschaft zurückzuführen, als ich erwartet hätte. Die Wirtschaft hat mich positiv überrascht, und Kupfer hat sehr gut abgeschnitten.“
Helen Amo, Commodities-Analystin bei BMO, ergänzte in einem Interview: „Wir haben weiterhin Nachrichtenfluten gesehen, die mehr Unsicherheit bezüglich der Minenversorgung bringen. Es ist nicht so, dass das Kupfer nicht vorhanden wäre. Es sind die Kupfermengen und Projekte, die außerhalb der Skala liegen – für die großen Bergbauunternehmen, um Risiken bei aktuellen Projekt-Kapex-Niveaus entwickeln und übernehmen zu wollen.“ Auch große, massive Greenfield-Projekte würden schwerer zu finden. „Wir sehen Wachstum aus kleineren, unterschiedlichen Quellen, aber wir sehen im Wesentlichen nicht genug Wachstum in der Minenversorgung. Ein Großteil davon ist einfach Geologie: Die alten Lagerstätten erschöpfen sich, und es gab in der Branche nicht genug Capex, um neue Projekte zu entwickeln. Also ist es nicht nur der Zollhandel, der die Kupferpreise treibt.“
US-Zölle und Lagerbestände als Preistreiber
Montgomery stimmte zu, dass neue Drohungen mit US-Zöllen auf Kupfer die Metallpreise zu einem Zeitpunkt getrieben hatten, als geschätzt 660.000 Tonnen Kupfer in US-Lagern lagerten und möglicherweise weitere eine Million Tonnen „außerhalb der Börse“ im Land waren. Die USA versuchen, einen massiven Aufbau von Rechenzentren und Infrastruktur abzusichern. Montgomery sieht nicht, dass die Vorräte schnell verschwinden werden, um die Preise zu dämpfen. Die zollpolitische Rhetorik und die Einschränkung der verfügbaren Kupferbestände hätten die gewünschte Wirkung auf die Preise gehabt. Mit Blick auf die US-Politik sagte Montgomery: „Wenn nicht die Tatsache wäre, dass Sie wissen, dass der Typ im Weißen Haus etwas verrückt ist, würden Sie sagen, es sei Genie, oder nicht?“
Konsolidierung und Zusammenarbeit auf Bezirksebene
Der Kupfer-Deal-Markt erwärmt sich zusehends. BHPs angedrohte Allianz mit KGHM Polska Miedz, dem größten Produzenten von abgebautem Kupfer in der Europäischen Union, sowie bedeutende Abkommen auf Bezirksebene in Chile, Argentinien und Australien unterstreichen die Dringlichkeit von Konsolidierung und Zusammenarbeit im Sektor. Ziel ist es, mehr Brownfield-Kupferressourcen freizuschalten.
Der Schritt von BHP folgte der Unterzeichnung eines Memorandum of Understanding (MoU) in Antofagasta, Chile, mit Sierra Gorda SCM (KGHM 55 Prozent / South32 45 Prozent). Dabei geht es um die Kooperation zwischen dem von BHP betriebenen Kupferbetrieb Spence und Sierra Gorda in einer der wichtigsten kupferproduzierenden Regionen des Landes.
Montgomery sieht großes Potenzial: „Es gibt viel Potenzial, das durch die Zusammenarbeit auf hoher Ebene zwischen den Bergbauunternehmen freigeschaltet werden kann. Wir beginnen, das zu sehen – zum Beispiel beim MoU zwischen Spence und Sierra Gorda, wo Sie effektiv unterausgelastete Kapazitäten am SX-Werk in Spence haben und Sierra Gorda, die andernfalls planen würden, einen SX-Zug mit einer Kapazität von 600 Millionen Dollar, 30.000 Tonnen pro Jahr zu bauen.“ Er fügte hinzu: „Ich denke, potenziell ist diese entwicklungsbasierte Entwicklung auf Bezirksebene das, was diese Versorgungsära definieren könnte.“
Der größte Superzyklus der Rohstoffe?
Gaius King, Analyst bei Fox-Davies Capital, behauptet, dass „der größte Superzyklus der Rohstoffe der Welt begonnen hat“ und Kupfer irgendwo in der Mitte davon liegt. Eine zweite Behauptung ist, dass „Kupfer etwas ist, worauf die Leute nicht sehr genau schauen“. Würden sie dies tun, würden sie bemerken, dass der Preis von 1,29 US-Dollar pro Pfund im Jahr 2004 auf jetzt über 6,50 US-Dollar pro Pfund gestiegen ist. Inflationsbereinigt betrachtet „ist der Kupferpreis seit zwei Jahrzehnten kaum verändert worden“.
King weist auf ein entscheidendes strukturelles Problem hin: „Wir verwenden 28 Millionen Tonnen Kupfer pro Jahr; wir fördern 23 Millionen Tonnen, und der Unterschied stammt aus dem Recycling.“ Eines der Schlüsselkonzepte eines Superzyklus sei, dass es kein Recycling gebe. „Sie erhalten all dieses Wachstum in der Nachfrage, aber es gibt kein Recycling von Kupfer. Daher ist die Nachfrage nach der zugrunde liegenden Ware tatsächlich wieder stärker.“
King hebt auch die größte Kupfermine der Welt, Escondida, hervor. Im Jahr 2004 produzierte sie etwa 1,2 Millionen Tonnen Kupfer. Im Geschäftsjahr 2026 von Betreiber BHP förderte sie 1,26 Millionen Tonnen Kupfer, wobei Kupfer Eisenerz erstmals als größten Einnahmen- und Gewinnbringer ablöste. „BHP kaufte OZ Minerals im Jahr 2023 für 6,4 Milliarden Dollar für zwei Betriebsminen und eine Entwicklungsmine, weil sie ihre eigenen Projekte nicht abbauen wollten“, sagt King. „Sie wollten sie nicht bauen, weil die Capex gestiegen sind.“ Seine Schlussfolgerung ist alarmierend: „Wir wissen, dass eine neue Escondida – diese Mine, diese Größe – auf der Erde nicht mehr existiert, weil wir sie bis jetzt gefunden hätten. Und dennoch werden wir in 14 Jahren acht weitere solcher Minen benötigen.“