
Kraft Heinz verkauft Kaffeegeschäft: Droht jetzt eine Dividendenkürzung?
Der Lebensmittelkonzern trennt sich von seinem nordamerikanischen Kaffeegeschäft und will mit dem Erlös Schulden abbauen – die Dividende wackelt.
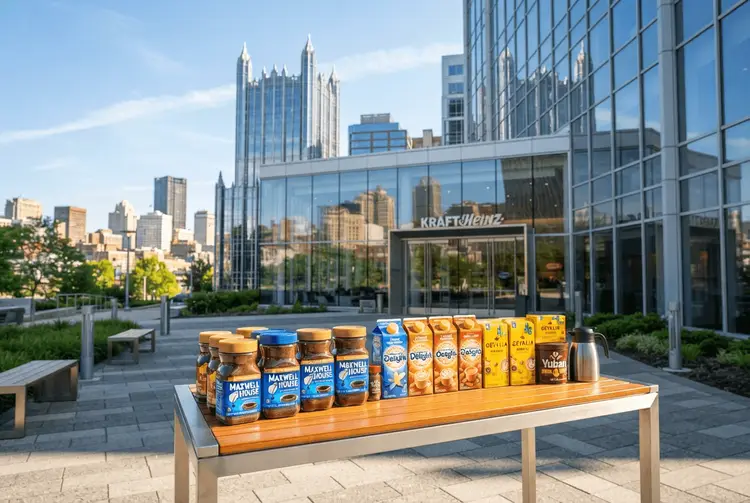
Kraft Heinz trennt sich von seinem nordamerikanischen Kaffeegeschäft. Der US-Lebensmittelkonzern verkauft eine Mehrheitsbeteiligung an One Rock Capital Partners, LLC, behält jedoch eine Beteiligung von 30 Prozent. Mit dem Deal will das Unternehmen Liquidität beschaffen und Schulden abbauen. Nach eigenen Angaben erwartet Kraft Heinz Netto-Cash-Flüsse in Höhe von 500 Millionen Dollar, die zur Reduzierung der Schuldenlast eingesetzt werden sollen.
Der Schritt wirft bei Anlegern die Frage auf, ob die Dividende des Konzerns sicher ist. Kraft Heinz hatte seine Dividende bereits 2019 gekürzt. Seitdem ist die Ausschüttung konstant geblieben, doch die jüngsten Finanzkennzahlen des Unternehmens zeigten einen Rückgang des Gewinns bei gleichzeitig relativ hoher Ausschüttungsquote. Dividendenaktien können hervorragende einkommensgenerierende Anlagen sein, doch Anleger müssen daran denken, dass ihre Ausschüttungen nicht garantiert sind.
Kaffee ist eine der kleineren Kategorien, aus denen Kraft Heinz Einnahmen erzielt. Im letzten Quartal, das am 26. September endete, beliefen sich die Umsätze aus Kaffeeprodukten auf 211 Millionen Dollar. Das entspricht etwas mehr als 3 Prozent der gesamten Nettoumsatzerlöse des Unternehmens in Höhe von 6,1 Milliarden Dollar. Die Aktie des Konzerns ist an der NYSE unter dem Ticker KHC notiert.
Der Verkauf des Kaffeegeschäfts deutet auf angespannte Finanzen hin
Zwar wird dieser Schritt die Einnahmen des Lebensmittelkonzerns nicht stark belasten, doch deutet die Maßnahme darauf hin, dass die Finanzen des Unternehmens so angespannt sind, dass es eine Geschäftseinheit veräußern muss. Wenn ein Unternehmen solche Schritte unternimmt, um Schulden abzubauen, kann dies ein Indiz dafür sein, dass die Dividende nicht sicher ist. Eine Dividendenkürzung könnte der nächste Schritt von Kraft Heinz sein, falls sich die Lage nicht verbessert.
Dividendenkürzungen können und werden eintreten, wenn sich die finanzielle Leistungsfähigkeit eines Unternehmens so verschlechtert, dass die Zahlung der Dividende zum aktuellen Niveau nicht mehr gerechtfertigt ist. Genau diese Konstellation beschreibt der Motley-Fool-Artikel für Kraft Heinz.
Die hohe Dividendenrendite von 6,5 Prozent täuscht über das Risiko hinweg
Die Aktie von Kraft Heinz ist in den letzten fünf Jahren um 35 Prozent gefallen. Daher ist die Gesamtrendite trotz einer unveränderten Dividende aufgrund des fallenden Aktienkurses gestiegen. Mit 6,5 Prozent bietet sie eine recht hohe Rendite, die für auf Einkommen ausgerichtete Anleger attraktiv sein kann. Allerdings wirkt die Dividende nicht besonders sicher.
Im letzten Quartal meldete das Unternehmen einen verwässerten Gewinn je Aktie von 0,46 Dollar, gegenüber 0,52 Dollar vor einem Jahr. Dieser Wert liegt nur geringfügig höher als die quartalsweise Dividende von 0,40 Dollar. Es besteht daher kein großes Polster, und mit dem Verkauf eines großen Teils des Kaffeegeschäfts fehlt der Anlass zu großer Zuversicht, dass sich die Lage verbessert. Der Autor des Motley-Fool-Artikels rät davon ab, in Kraft Heinz zu investieren, da es viele andere hochwertige Dividendenaktien zur Auswahl gebe.
Bereits am 5. November 2026 berichtete aktien.news über den Verkauf an One Rock
Bereits am 05.11.2026 berichtete aktien.news, dass Kraft Heinz sein nordamerikanisches Kaffeegeschäft für 650 Millionen Dollar an One Rock verkauft. Demnach bewertet der Deal das Geschäft auf Enterprise-Basis mit 650 Millionen Dollar. Zum Portfolio gehören bekannte Marken wie Maxwell House und Gevalia. Der Abschluss der Transaktion wird nach Angaben des Unternehmens für Mitte 2027 erwartet.
Mit dem Verkauf setzt Kraft Heinz seinen Kurs fort, sich wieder stärker auf seine Kernmarken zu konzentrieren. Der Konzern will seine Ressourcen dort bündeln, wo er das Wachstum beschleunigen kann. Ein vollständiger Rückzug ist es allerdings nicht, denn Kraft Heinz behält eine Beteiligung an dem Geschäft.
Berkshire Hathaway registrierte im Januar 2026 seine gesamte Beteiligung zum Verkauf
Bereits am 21.01.2026 berichtete aktien.news, dass Berkshire Hathaway unter der Führung des neuen CEO Greg Abel eine bedeutende Kehrtwende bei einem der größten Investmentfehler von Warren Buffett vollzieht. Das Konglomerat hat seine gesamte 27,5-Prozent-Beteiligung an Kraft Heinz bei der US-Börsenaufsicht registriert. Die Aktien von Kraft Heinz reagierten prompt auf die Nachricht und fielen im vorbörslichen Handel um fünf Prozent. Berkshire ist der größte Einzelaktionär des Unternehmens, das für Marken wie Heinz Ketchup, Oscar Mayer und Kraft Käse bekannt ist.
Am 25.01.2026 berichtete aktien.news, dass Berkshire Hathaway den Verkauf seiner gesamten Beteiligung an Kraft Heinz vorbereitet. Laut einer SEC-Meldung könnte das Investmentkonglomerat nahezu alle Anteile am Lebensmittelkonzern veräußern. Die 27,5-Prozent-Beteiligung hat aktuell einen Wert von 7,5 Milliarden US-Dollar. Die Kraft-Heinz-Aktie reagierte mit einem Kursrutsch von sieben Prozent auf 21,99 US-Dollar und näherte sich damit einem Sechsjahrestief.
Der neue CEO Steve Cahillane stoppte im Februar 2026 die geplante Aufspaltung
Bereits am 11.02.2026 berichtete aktien.news, dass Kraft Heinz die im September angekündigte Aufspaltung des Konzerns überraschend gestoppt hat. Die Entscheidung führte am Mittwoch zu einem Kursverlust von rund fünf Prozent im vorbörslichen Handel. Der neue CEO Steve Cahillane begründete den Schritt mit besseren Chancen für eine interne Sanierung als ursprünglich angenommen. Cahillane, der erst im Januar von Kellogg zu Kraft Heinz wechselte, zeigte sich überzeugt: "Die Probleme sind behebbar und unter unserer Kontrolle."
Für deutsche Privatanleger ist die Kombination aus hoher Rendite und schwachem Gewinn ein Warnsignal
Für deutsche Anleger, die auf Dividenden setzen, ist die Kombination aus hoher Rendite und schwachem Gewinn ein Warnsignal. Die Ausschüttungsquote ist relativ hoch, und der verwässerte Gewinn je Aktie liegt nur knapp über der Quartalsdividende. Hinzu kommt der Verkauf eines Geschäftsbereichs, der zwar nur etwas mehr als 3 Prozent der Nettoumsatzerlöse ausmacht, aber als Zeichen für angespannte Finanzen gewertet werden kann.
Die quartalsweise Dividende von 0,40 Dollar wird aus dem verwässerten Gewinn je Aktie von 0,46 Dollar gezahlt. Ein großes Polster besteht damit nicht. Die Einschätzung des Motley-Fool-Autors, von einem Investment in Kraft Heinz abzuraten, ist dessen Meinung und keine Anlageempfehlung.
Der Abschluss der Transaktion wird für Mitte 2027 erwartet
Als nächster konkreter Termin steht der Abschluss des Verkaufs des nordamerikanischen Kaffeegeschäfts an One Rock Capital Partners im Raum. Nach Angaben des Unternehmens wird dieser für Mitte 2027 erwartet. Bis dahin will Kraft Heinz die erwarteten Netto-Cash-Flüsse von 500 Millionen Dollar zur Reduzierung der Schuldenlast einsetzen. Ob sich die Ertragslage des Konzerns bis dahin verbessert, ist offen.
Drei Fachbegriffe ordnen die Vorgänge bei Kraft Heinz ein
- Ausschüttungsquote: Sie beschreibt, welchen Anteil des Gewinns ein Unternehmen als Dividende an seine Aktionäre ausschüttet.
- Verwässerter Gewinn je Aktie: Er gibt den Gewinn eines Unternehmens pro Aktie an und berücksichtigt dabei auch potenzielle neue Aktien.
- Enterprise-Basis: Sie bewertet ein Unternehmen oder eine Geschäftseinheit einschließlich Schulden und liquider Mittel.