
IPO-Markt 2026: Warum Börsengänge boomen und dennoch stocken
Trotz Rekordeinnahmen von 147,5 Milliarden Dollar verlieren viele Neuemissionen an Schwung – und immer mehr Investoren rebellieren gegen die Konditionen.
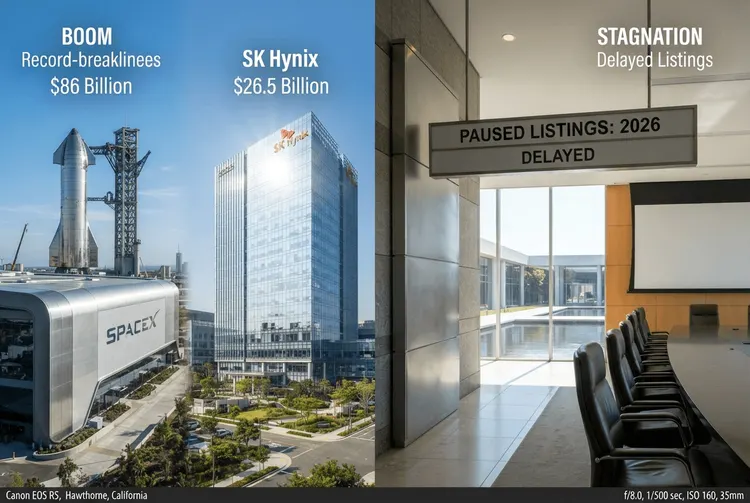
Die Einnahmen der Investmentbanken aus Börsengängen haben in diesem Jahr 147,5 Milliarden US-Dollar erreicht – im Vergleich zu 44 Milliarden Dollar im selben Vorjahreszeitraum. Getrieben wurde dieser Rekord von zwei gewaltigen Transaktionen: dem IPO von SpaceX in Höhe von 86 Milliarden US-Dollar und dem Angebot von SK Hynix über die Nasdaq in Höhe von 26,5 Milliarden US-Dollar. Das nächste Schwergewicht steht bereits in den Startlöchern: Anthropic wartet auf seinen Marktgang.
Doch hinter dieser glänzenden Fassade gerät der Markt ins Stocken. Seit dem Labor Day im September gab es lediglich drei Neulistungen in den USA. Mehrere Unternehmen haben ihre Pläne verschoben oder ganz zurückgezogen. Bamboo Insurance verschob seinen IPO in jenem Monat, nur wenige Tage später folgte Holtec Nuclear – begründet mit nachlassender Begeisterung für KI-Infrastruktur. Der US-Rechenzentrum-Entwickler SB Energy von SoftBank hat seinen IPO-Zeitplan „verlangsamt“, während der Fitness-Wearable-Hersteller Oura seine Nasdaq-Notierung zuletzt „aufgrund der Unsicherheit auf dem IPO-Markt“ zurückzog.
Ein Markt, der enttäuscht
Der IPO-Markt und der Aktienmarkt sind nicht dasselbe. Anleger können über bestehende Notierungen Zugang zu Unternehmen und Sektoren erhalten und müssen nicht dem neuesten Trend hinterherlaufen. Die neuen Emissionen dieses Jahres haben jedoch enttäuscht: Mehr als 40 Prozent handeln unter dem Angebotspreis. Ohne die beiden Großdeals SpaceX und SK Hynix liegt die gewichtete durchschnittliche Rendite bei IPOs im Jahr 2026 laut Bloomberg bei minus 4 Prozent – im Vergleich zu einem Gewinn von 12 Prozent im S&P-500-Index.
Angesichts dieser schwachen Renditen rebellieren Investoren gegen die Konditionen. SB Energy soll reportedly eine Bewertung von 50 Milliarden US-Dollar angestrebt haben, obwohl das Unternehmen noch kein einziges Rechenzentrum betrieben hatte. Oura suchte ein erhebliches Bewertungspremium gegenüber dem Peer-Unternehmen Garmin – obwohl das Angebot hauptsächlich darauf abzielte, frühe Investoren auszuzahlen, statt Investitionen zu finanzieren.
Ein Teil der Verlangsamung spiegelt den normalen Auf und Ab des IPO-Zyklus wider: Geld flutet herein, Bewertungen werden gedehnt, Deals laufen schlecht, und der Markt stockt, bis sich die Preisfindung nach unten korrigiert und die Performance sich verbessert. Genau das geschah im vergangenen Frühling bei KI-nahen Aktien. Die Stimmung hat sich seither abgekühlt, und Unternehmen sowie Aufsichtsräte benötigen Zeit zur Anpassung.
Warum sich das Muster wiederholt
Eine Notierung dauert oft mindestens sechs bis neun Monate vom Start an. Die entscheidende Frage lautet: Warum akzeptiert niemand, dass Bewertungen in dieser Zwischenzeit fallen könnten? Ein Teil der Antwort liegt darin, wie Mandate vergeben werden. Banker ähneln Politikern, die – um den ehemaligen Gouverneur von New York, Mario Cuomo, zu paraphrasieren – in Poesie kampagnieren, aber in Prosa regieren. Das Ziel ist es, eine so glaubwürdig optimistische Bewertung wie möglich zu präsentieren.
Man kann keine lächerliche, nicht unterstützte Preisspanne vorlegen, aber es wird erwartet, zu zeigen, wie ein Premium-Bewertungsmultiple zu erreichen ist. Umgekehrt hat jeder ECM-Banker Mandate an Konkurrenten verloren, die eine höhere Bewertung versprachen. Der Kunde sagt dann: „Andere Banken scheinen unsere Wachstumstreiber besser verstanden zu haben als ihr." Das ist Umgangssprache für „Ihre Konkurrenten haben eine höhere Zahl gezeigt". Einige gedämpfte Banker übertreiben beim nächsten Mal und drehen am Optimismus-Rad zu weit auf.
Die Syndikat-Struktur kann das Problem verschärfen. US-IPOs wurden früher fast immer von einer einzigen Lead-Bank geleitet, im Gegensatz zu europäischen und asiatischen Angeboten mit gemeinsamen globalen Koordinatoren. Heute haben größere US-Notierungen zunehmend mehrere „aktive Bookrunner", was einen Teil der Rechenschaftspflicht verwässert, die die Lead-Bank lange innehatte. Der Banker, der für einen niedrigeren Preis plädiert, riskiert den Zorn des Kunden, während andere Deal-„Partner" profitieren. „ECM wurde früher zur Verantwortung gezogen", erzählte ein enttäuschter ehemaliger Senior-Banker in New York. „Jetzt ist es ein Rugby-Scrumm."
Sobald eine Bank ein Mandat gewinnt, ist es schwierig, Kunden mitzuteilen, dass sich die „Comps" mit börsennotierten Aktien geschrumpft haben und der Preis gesenkt werden muss. Kein Kunde mag eine „Neubewertung" einer Bewertung, die bereits von frühen Unterstützern, Mitarbeitern und Aufsichtsratsmitgliedern akzeptiert wurde.
Der Rückstau der Private-Equity-Bestände
Ein weiterer Grund für den Stau: Private-Equity-Firmen kauften Vermögenswerte in den Jahren 2020 und 2021 zu extrem hohen Preisen. An die Börse zu gehen, birgt heute das Risiko, eine Bewertung unter den aktuellen Marktwerten zu realisieren. Das schmerzt – und erklärt teilweise den enormen Rückstau an nicht verkauften, im Besitz von Private Equity befindlichen Vermögenswerten. Viele dieser Unternehmen passen zudem nicht zum Investor-Zeitgeist: Fondsmanager zahlen Aufschläge für dynamisches Wachstum und Skalierung, nicht für verschuldete, mittelgroße Unternehmen, die der Konjunkturzyklizität des Verbrauchers oder dem Zinsrisiko ausgesetzt sind.
Hinzu kommt eine Carpe-Diem-Mentalität, die die Wall Street durchdringt: Schaffe die Deals ab, solange der Markt offen ist, denn nächstes Jahr könnte hart werden. Selbst wenn Banker sonnenverwöhnte Aussichten malen, eilen sie, Transaktionen abzuschließen, als könnte der Sturm jederzeit kommen. Für deutsche Anleger bedeutet das: Wer in Neuemissionen investiert, sollte die Bewertungsfantasie kritisch prüfen – und sich nicht vom IPO-Hype blenden lassen. Die Diskrepanz zwischen boomenden Einnahmen der Banken und schwachen Renditen der Anleger ist ein deutliches Warnsignal.